হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২৫
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
আশা পিএলসি-এর ২০২৪ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত আর্থিক প্রতিবেদন থেকে গৃহিত কিছু তথ্যাদি নিম্নরূপ:
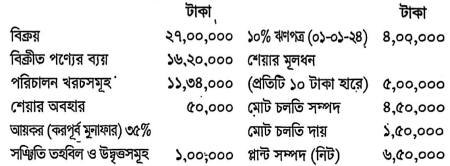
- ক)(1)
করবাদ মুনাফার পরিমাণ নির্ণয় করো।
- খ)(2)
মোট মুনাফা অনুপাত ও নির্ট মুনাফা অনুপাত নির্ণয় করো।
- গ)(3)
কার্যকরী মূলধন অনুপাত ও দায় মালিকানা অনুপাত নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
করবাদ মুনাফা নির্ণয়:
বিক্রয় = ২৭,০০,০০০ টাকা
বাদ: বিক্রীত পণ্যের ব্যয় = (১৬,২০,০০০) টাকা
মোট লাভ/মুনাফা = ১০,৮০,০০০ টাকা
বাদ: পরিচালন খরচসমূহ = (১১,৩৪,০০০) টাকা
পরিচালন ক্ষতি = (৫৪,০০০) টাকা
বাদ: অপরিচালন ব্যয় (ঋণপত্রের সুদ: ৪,০০,০০০ টাকার ১০%) = (৪০,০০০) টাকা
করপূর্ব ক্ষতি = (৯৪,০০০) টাকাযেহেতু করপূর্ব নিট ক্ষতি হয়েছে (৯৪,০০০ টাকা), তাই সাধারণত ক্ষতির ওপর কোনো আয়কর ধার্য হয় না (আয়কর = ০ টাকা)।
অতএব, করবাদ নিট ক্ষতি = ৯৪,০০০ টাকা (অথবা ঋণাত্মক কর বিবেচনা করলে: -৯৪,০০০ × ৬৫% = -৬১,১০০ টাকা)। তবে প্রচলিত হিসাবরক্ষণ নিয়ম অনুযায়ী ক্ষতি হলে কর শূন্য ধরে করবাদ নিট ক্ষতি = ৯৪,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
১. মোট মুনাফা অনুপাত নির্ণয়:
মোট মুনাফা = বিক্রয় - বিক্রীত পণ্যের ব্যয়
= ২৭,০০,০০০ - ১৬,২০,০০০ = ১০,৮০,০০০ টাকামোট মুনাফা অনুপাত = (মোট মুনাফা / নিট বিক্রয়) × ১০০
= (১০,৮০,০০০ / ২৭,০০,০০০) × ১০০
= ৪০%২. নিট মুনাফা অনুপাত নির্ণয়:
করবাদ নিট ক্ষতি = ৯৪,০০০ টাকা (ক্ষতি)
নিট মুনাফা অনুপাত = (নিট লাভ / নিট বিক্রয়) × ১০০
= (-৯৪,০০০ / ২৭,০০,০০০) × ১০০
= -৩.৪৮% (নিট ক্ষতি অনুপাত ৩.৪৮%) - গ)
AI-তৈরি নমুনা উত্তর
১. কার্যকরী মূলধন অনুপাত নির্ণয়:
কার্যকারী মূলধন = মোট চলতি সম্পদ - মোট চলতি দায়
= ৪,৫০,০০০ - ১,৫০,০০০ = ৩,০০,০০০ টাকা
কার্যকারী মূলধন অনুপাত = কার্যকারী মূলধন / চলতি দায়
= ৩,০০,০০০ / ১,৫০,০০০
= ২ : ১
(উল্লেখ্য, যদি কার্যকরী মূলধন অনুপাত দ্বারা চলতি অনুপাত চাওয়া হয়, তবে চলতি অনুপাত = চলতি সম্পদ / চলতি দায় = ৪,৫০,০০০ / ১,৫০,০০০ = ৩ : ১)২. দায় মালিকানা অনুপাত নির্ণয়:
মোট বহির্দায় (অথবা দীর্ঘমেয়াদী ঋণ) = ১০% ঋণপত্র + মোট চলতি দায় = ৪,০০,০০০ + ১,৫০,০০০ = ৫,৫০,০০০ টাকা
(বা দীর্ঘমেয়াদী দায় = ৪,০০,০০০ টাকা)মালিকানাস্বত্ব = শেয়ার মূলধন + সঞ্চিতি তহবিল ও উদ্বৃত্তসমূহ - শেয়ার অবহার - চলতি বছরের নিট ক্ষতি
= ৫,০০,০০০ + ১,০০,০০০ - ৫০,০০০ - ৯৪,০০০
= ৪,৫৬,০০০ টাকা
(ক্ষতি সমন্বয় না করলে = ৫,০০,০০০ + ১,০০,০০০ - ৫০,০০০ = ৫,৫০,০০০ টাকা)যদি মোট দায় দিয়ে বিবেচনা করা হয়:
দায় মালিকানা অনুপাত = মোট বহির্দায় / মালিকানাস্বত্ব
= ৫,৫০,০০০ / ৪,৫৬,০০০ = ১.২১ : ১ (অথবা ক্ষতি সমন্বয় না করলে: ৫,৫০,০০০ / ৫,৫০,০০০ = ১ : ১)যদি দীর্ঘমেয়াদী দায় দিয়ে বিবেচনা করা হয়:
দায় মালিকানা অনুপাত = দীর্ঘমেয়াদী দায় / মালিকানাস্বত্ব
= ৪,০০,০০০ / ৪,৫৬,০০০ = ০.৮৮ : ১ (অথবা ক্ষতি সমন্বয় না করলে: ৪,০০,০০০ / ৫,৫০,০০০ = ০.৭৩ : ১)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও