ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
জনাব মাসুম মেঘনা কোম্পানির আর্থিক ব্যবস্থাপক। তার হাতে দুটি স্বাধীন বিনিয়োগ প্রকল্প এবং বিনিয়োগের জন্য ২,৫০,০০০ টাকা রয়েছে। প্রতিটি প্রকল্পের প্রাথমিক বিনিয়োগ ১,২৫,০০০ টাকা। কোম্পানির ব্যবস্থাপনা কর্তৃক নির্ধারিত সর্বোচ্চ পে-ব্যাক সময় ৪ বছর। উভয় প্রকল্পের নিট নগদ আন্তঃপ্রবাহ নিচে দেওয়া হলো :জনাব মাসুম প্রকল্প মূল্যায়ন ও বিনিয়োগ সিদ্ধান্ত গ্রহণে পে-ব্যাক সময় ব্যবহার করেন। ক-প্রকল্পের পে-ব্যাক সময় ২.৭৮ বছর। বাট্টার হার ১২% ।
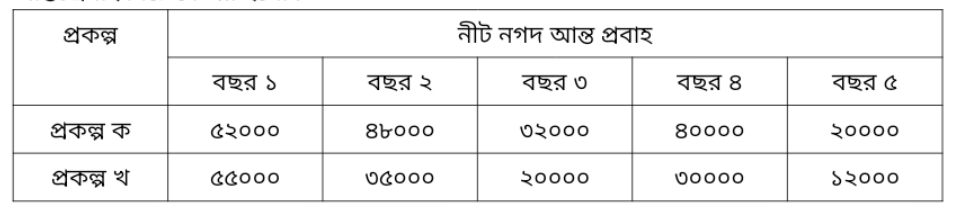
- ক)(1)
IRR কী?
- খ)(2)
মূলধন রেশনিং কেন করা হয়? ব্যাখ্যা কর।
- গ)(3)
উদ্দীপকের প্রকল্প-ক এর নিট বর্তমান মূল্য নির্ণয় কর।
- ঘ)(4)
উদ্দীপকে জনাব মাসুমের বিনিয়োগ সিদ্ধান্ত সুপারিশ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
অভ্যন্তরীণ উপার্জনের হার (Internal Rate of Return বা IRR) হলো এমন একটি বাট্টার হার, যাতে কোনো প্রকল্পের মোট ভবিষ্যৎ নগদ আন্তঃপ্রবাহের বর্তমান মূল্য এবং প্রাথমিক বিনিয়োগ সমান হয় (অর্থাৎ নিট বর্তমান মূল্য বা NPV শূন্য হয়)।
- খ)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের মূলধনের স্বল্পতা বা সীমাবদ্ধতার কারণে মূলধন রেশনিং করা হয়।
একটি প্রতিষ্ঠানের সামনে একাধিক লাভজনক বিনিয়োগ সুযোগ থাকতে পারে, কিন্তু পর্যাপ্ত মূলধন না থাকার কারণে সবগুলোতে একই সাথে বিনিয়োগ করা সম্ভব হয় না। এ অবস্থায় সীমিত মূলধনকে সর্বাধিক লাভজনক প্রকল্পগুলোতে অগ্রাধিকার ভিত্তিতে বণ্টন করার কৌশলই হলো মূলধন রেশনিং। এর মাধ্যমে প্রতিষ্ঠান তাদের সীমিত তহবিলের সর্বোত্তম ব্যবহার নিশ্চিত করে সর্বোচ্চ মুনাফা অর্জন করতে পারে।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে প্রকল্প-ক এর জন্য প্রদত্ত তথ্য:
প্রাথমিক বিনিয়োগ (NCO) = ১,২৫,০০০ টাকা
বাট্টার হার (k) = ১২% বা ০.১২প্রকল্প-ক এর বছরভিত্তিক নিট নগদ আন্তঃপ্রবাহ (CF):
CF₁ = ৫২,০০০ টাকা
CF₂ = ৪৮,০০০ টাকা
CF₃ = ৩২,০০০ টাকা
CF₄ = ৪০,০০০ টাকা
CF₅ = ২০,০০০ টাকাপ্রকল্পের মোট বর্তমান মূল্য (Total Present Value, TPV):
TPV = [CF₁ / (1 + k)¹] + [CF₂ / (1 + k)²] + [CF₃ / (1 + k)³] + [CF₄ / (1 + k)⁴] + [CF₅ / (1 + k)⁵]
= [৫২,০০০ / (১.১২)¹] + [৪৮,০০০ / (১.১২)²] + [৩২,০০০ / (১.১২)³] + [৪০,০০০ / (১.১২)⁴] + [২০,০০০ / (১.১২)⁵]
= ৪৬,৪২৮.৫৭ + ৩৮,২৬১.২২ + ২২,৭৭৭.১৫ + ২৫,৪২০.৩৮ + ১১,৩৪৮.৩৭
= ১,৪৪,২৩৫.৬৯ টাকা (প্রায়)নিট বর্তমান মূল্য (NPV) = TPV - NCO
= ১,৪৪,২৩৫.৬৯ - ১,২৫,০০০
= ১৯,২৩৫.৬৯ টাকা (বা প্রায় ১৯,২৩৬ টাকা)।সুতরাং, প্রকল্প-ক এর নিট বর্তমান মূল্য ১৯,২৩৫.৬৯ টাকা।
- ঘ)
AI-তৈরি নমুনা উত্তর
জনাব মাসুম প্রকল্প মূল্যায়ন ও বিনিয়োগ সিদ্ধান্ত গ্রহণে পে-ব্যাক সময় পদ্ধতি ব্যবহার করেন।
উদ্দীপক অনুযায়ী:- কোম্পানির মোট বিনিয়োগযোগ্য তহবিল = ২,৫০,০০০ টাকা।
- প্রকল্প দুটি স্বাধীন প্রকল্প।
- প্রতিটি প্রকল্পের প্রাথমিক বিনিয়োগ = ১,২৫,০০০ টাকা। সুতরাং, দুটি প্রকল্পেই একসাথে বিনিয়োগ করতে মোট (১,২৫,০০০ + ১,২৫,০০০) = ২,৫০,০০০ টাকা প্রয়োজন, যা জনাব মাসুমের তহবিলের সমান।
- ব্যবস্থাপনা কর্তৃক নির্ধারিত সর্বোচ্চ পে-ব্যাক সময় = ৪ বছর।
- প্রকল্প-ক এর পে-ব্যাক সময় = ২.৭৮ বছর (যা গ্রহণযোগ্য, কারণ ২.৭৮ বছর < ৪ বছর)।
এখন, প্রকল্প-খ এর পে-ব্যাক সময় নির্ণয়:
প্রকল্প-খ এর নগদ আন্তঃপ্রবাহ ও ক্রমযোজিত নগদ প্রবাহ:
বছর ১: নগদ প্রবাহ = ৫৫,০০০; ক্রমযোজিত = ৫৫,০০০ টাকা
বছর ২: নগদ প্রবাহ = ৩৫,০০০; ক্রমযোজিত = ৯০,০০০ টাকা
বছর ৩: নগদ প্রবাহ = ২০,০০০; ক্রমযোজিত = ১,১০,০০০ টাকা
বছর ৪: নগদ প্রবাহ = ৩০,০০০; ক্রমযোজিত = ১,৪০,০০০ টাকা
বছর ৫: নগদ প্রবাহ = ১২,০০০; ক্রমযোজিত = ১,৫২,০০০ টাকাএখানে, ৩ বছর শেষে ক্রমযোজিত নগদ প্রবাহ ১,১০,০০০ টাকা। বিনিয়োগ ১,২৫,০০০ টাকা পূরণ করতে আরও প্রয়োজন (১,২৫,০০০ - ১,১০,০০০) = ১৫,০০০ টাকা।
৪র্থ বছরে নগদ আন্তঃপ্রবাহ = ৩০,০০০ টাকা।
অতএব, প্রকল্প-খ এর পে-ব্যাক সময় = ৩ + (১৫,০০০ / ৩০,০০০) = ৩ + ০.৫ = ৩.৫ বছর।সিদ্ধান্ত ও সুপারিশ:
১. পে-ব্যাক পদ্ধতির নিয়মানুযায়ী, কোনো প্রকল্পের পে-ব্যাক সময় কোম্পানির নির্ধারিত সর্বোচ্চ পে-ব্যাক সময় অপেক্ষা কম হলে প্রকল্পটি গ্রহণযোগ্য হয়।
২. প্রকল্প-ক এর পে-ব্যাক সময় ২.৭৮ বছর এবং প্রকল্প-খ এর পে-ব্যাক সময় ৩.৫ বছর। উভয় প্রকল্পেরই পে-ব্যাক সময় নির্ধারিত সর্বোচ্চ সময় (৪ বছর) অপেক্ষা কম।
৩. যেহেতু প্রকল্প দুটি স্বাধীন এবং প্রতিষ্ঠানের কাছে ২,৫০,০০০ টাকার পর্যাপ্ত তহবিল রয়েছে (যা দুটি প্রকল্পের মোট বিনিয়োগের সমান), তাই জনাব মাসুমের উচিত 'প্রকল্প ক' এবং 'প্রকল্প খ' উভয় প্রকল্পেই বিনিয়োগ করা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও