হিসাববিজ্ঞান ২য় পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
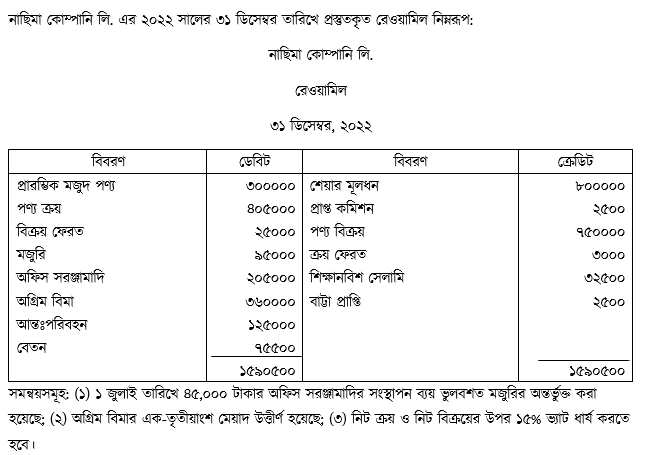
- ক)(1)
ভ্যাট চলতি হিসাবের নিট পরিমাণ নির্ণয় করর।
- খ)(2)
নাছিমা কোম্পানি লি. এর ২০২২ তারিখের সমাপ্ত বছরের মোট লাভ/মোট ক্ষতি নির্ণয় কর।
- গ)(3)
সংরক্ষিত আয় বিবরণীর সমাপনী উদ্বৃত্ত ১,২০,০০০ টাকা ধরে নাছিমা কোম্পানি লি. এর ৩১ ডিসেম্বর, ২০২২ তারিখে মোট দায় ও শেয়ারহোল্ডারদের স্বত্ব নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভ্যাট চলতি হিসাবের নিট পরিমাণ নির্ণয়:
১. ক্রয় ভ্যাট নির্ণয়:
নিট ক্রয় = পণ্য ক্রয় (৪,০৫,০০০) - ক্রয় ফেরত (৩,০০০) = ৪,০২,০০০ টাকা
ক্রয় ভ্যাট (১৫%) = ৪,০২,০০০ × ১৫% = ৬০,৩০০ টাকা (ডেবিট)২. বিক্রয় ভ্যাট নির্ণয়:
নিট বিক্রয় = পণ্য বিক্রয় (৭,৫০,০০০) - বিক্রয় ফেরত (২৫,০০০) = ৭,২৫,০০০ টাকা
বিক্রয় ভ্যাট (১৫%) = ৭,২৫,০০০ × ১৫% = ১,০৮,৭৫০ টাকা (ক্রেডিট)অতএব, ভ্যাট চলতি হিসাবের নিট উদ্বৃত্ত = ১,০৮,৭৫০ - ৬০,৩০০ = ৪৮,৪৫০ টাকা (ক্রেডিট উদ্বৃত্ত বা প্রদেয় ভ্যাট)।
- খ)
AI-তৈরি নমুনা উত্তর
নাছিমা কোম্পানি লি.-এর মোট লাভ/মোট ক্ষতি নির্ণয় বিবরণী:
(২০২২ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্য)১. নিট বিক্রয়:
পণ্য বিক্রয় = ৭,৫০,০০০ টাকা
বাদ: বিক্রয় ফেরত = (২৫,০০০) টাকা
নিট বিক্রয় = ৭,২৫,০০০ টাকা২. বাদ: বিক্রিত পণ্যের ব্যয়:
প্রারম্ভিক মজুদ পণ্য = ৩,০০,০০০ টাকা
যোগ: নিট ক্রয় (৪,০৫,০০০ - ৩,০০০) = ৪,০২,০০০ টাকা
যোগ: মজুরি (৯৫,০০০ - অফিস সরঞ্জাম সংস্থাপন ব্যয় ৪৫,০০০) = ৫০,০০০ টাকা
যোগ: আন্তঃপরিবহন = ১,২৫,০০০ টাকা
মোট বিক্রয়যোগ্য পণ্যের ব্যয় = ৮,৭৭,০০০ টাকা
বাদ: সমাপনী মজুদ পণ্য = ০ টাকা
বিক্রিত পণ্যের ব্যয় = ৮,৭৭,০০০ টাকাঅতএব, মোট ক্ষতি = ৭,২৫,০০০ - ৮,৭৭,০০০ = (১,৫২,০০০) টাকা।
সুতরাং, মোট ক্ষতি ১,৫২,০০০ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
নাছিমা কোম্পানি লি.-এর মোট দায় ও শেয়ারহোল্ডারদের স্বত্ব নির্ণয়:
(৩১ ডিসেম্বর, ২০২২ তারিখে)ক. শেয়ারহোল্ডারদের স্বত্ব:
শেয়ার মূলধন = ৮,০০,০০০ টাকা
যোগ: সংরক্ষিত আয় বিবরণীর সমাপনী উদ্বৃত্ত = ১,২০,০০০ টাকা
মোট শেয়ারহোল্ডারদের স্বত্ব = ৯,২০,০০০ টাকাখ. চলতি দায়:
ভ্যাট চলতি হিসাব (ক্রেডিট উদ্বৃত্ত / প্রদেয় ভ্যাট) = ৪৮,৪৫০ টাকা
মোট চলতি দায় = ৪৮,৪৫০ টাকামোট দায় ও শেয়ারহোল্ডারদের স্বত্ব (ক + খ) = ৯,২০,০০০ + ৪৮,৪৫০ = ৯,৬৮,৪৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও