হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
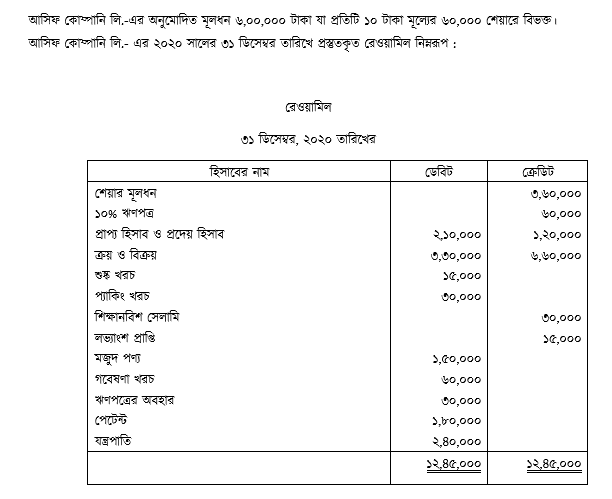
অন্যান্য তথ্যাবলি (১) সমাপনী মজুদ পণ্য ২,৪০,০০০ টাকায় মূল্যায়ন হয়েছে; (২) ক্রয় বাবন অপরিশোধিত বিলের পরিমাণ ১৫,০০০ টাকা; (৩) ০১-০৭-২০ তারিখে ক্রয়কৃত যন্ত্রপাতি ৩০,০০০ টাকা ভুলবশত ক্রয় হিসাবে অন্তর্ভুক্ত আছে; (৪) যন্ত্রপাতির ওপর ৫% অবচয় ধরতে হবে; (৫) নিট মুনাফার ১০% আয়কর সঞ্চিতিতে স্থানান্তর কর; (৬) নিট মুনাফার ৪০,০০০ টাকা দ্বারা একটি লভ্যাংশ সমতাকরণ তহবিল তৈরি কর
- ক)(1)
উপর্যুক্ত তথ্য হতে সমাপনী যন্ত্রপাতির পরিমাণ নির্ণয় কর।
- খ)(2)
মোট মুনাফা ৪,২০,০০০ টাকা ধরে কর-পরবর্তী নিট মুনাফার পরিমাণ নির্ণয় কর।
- গ)(3)
সমাপনী সংরক্ষিত আয় ৩,৩৪,৬২৫ টাকা ধরে কোম্পানির মোট দায়ের পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সমাপনী যন্ত্রপাতির পরিমাণ নির্ণয়:
বিবরণ টাকা টাকা যন্ত্রপাতি (রেওয়ামিল অনুযায়ী) ২,৪০,০০০ যোগ: অলিখিত নতুন ক্রয় ৩০,০০০ মোট যন্ত্রপাতি ২,৭০,০০০ বাদ: অবচয়: পুরাতন যন্ত্রপাতির অবচয় (২,৪০,০০০ × ৫%) ১২,০০০ নতুন যন্ত্রপাতির অবচয় (৩০,০০০ × ৫% × ৬/১২) ৭৫০ (১২,৭৫০) সমাপনী যন্ত্রপাতির নিট মূল্য ২,৫৭,২৫০ - খ)
AI-তৈরি নমুনা উত্তর
আসিফ কোম্পানি লি.-এর বিশদ আয় বিবরণী (আংশিক)
২০২০ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা মোট মুনাফা ৪,২০,০০০ বাদ: পরিচালন ব্যয়: প্যাকিং খরচ ৩০,০০০ যন্ত্রপাতির অবচয় ১২,৭৫০ (৪২,৭৫০) পরিচালন মুনাফা ৩,৭৭,২৫০ যোগ: অপরিচালন আয়: শিক্ষানবিশ সেলামি ৩০,০০০ লভ্যাংশ প্রাপ্তি ১৫,০০০ ৪৫,০০০ ৪,২২,২৫০ বাদ: অপরিচালন ব্যয়: ঋণপত্রের বকেয়া সুদ (৬০,০০০ × ১০%) (৬,০০০) করপূর্ব নিট মুনাফা ৪,১৬,২৫০ বাদ: আয়কর সঞ্চিতি (৪,১৬,২৫০ × ১০%) (৪১,৬২৫) কর-পরবর্তী নিট মুনাফা ৩,৭৪,৬২৫ - গ)
AI-তৈরি নমুনা উত্তর
কোম্পানির মোট দায়ের পরিমাণ নির্ণয়:
বিবরণ টাকা টাকা ক. দীর্ঘমেয়াদি দায়: ১০% ঋণপত্র ৬০,০০০ খ. চলতি দায় ও ভবিষ্যৎ ব্যবস্থা: প্রদেয় হিসাব ১,২০,০০০ ক্রয় বাবদ অপরিশোধিত বিল ১৫,০০০ ঋণপত্রের বকেয়া সুদ ৬,০০০ আয়কর সঞ্চিতি ৪১,৬২৫ ১,৮২,৬২৫ মোট দায় (ক + খ) ২,৪২,৬২৫
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও