ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Barishal Board • বরিশাল বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
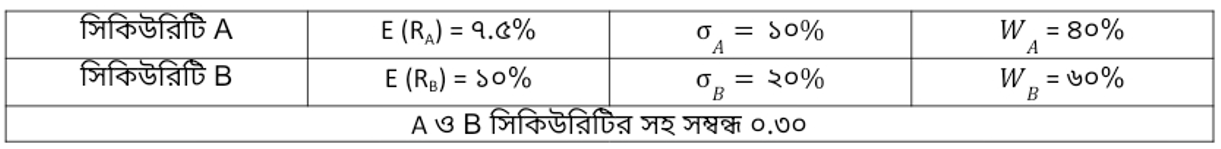
জনাব রিয়াজ গত বছর দুটি সিকিউরিটির সমন্বয়ে একটি পোর্টফোলিও গঠন করেন যেখানে তার পোর্টফোলিও ঝুঁকি ছিল ১৫%। বর্তমানে তিনি নিম্নোক্ত দুটি সিকিউরিটির সমন্বয়ে নতুন পোর্টফোলিও গঠন করতে আগ্রহী :
- ক)(1)
ঝুঁকিমুক্ত আয়ের হার কী?
- খ)(2)
বাজার ঝুঁকি কি পরিহারযোগ্য? ব্যাখ্যা কর।
- গ)(3)
জনাব রিয়াজের নতুন পোর্টফোলিও আয়ের হার নির্ণয় কর।
- ঘ)(4)
উদ্দীপকে জনাব রিয়াজের নতুন পোর্টফোলিও গঠন কি তার জন্য কম ঝুঁকিপূর্ণ হবে? গাণিতিক বিশ্লেষণের ভিত্তিতে মতামত দাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
যে আয়ের ক্ষেত্রে কোনো ঝুঁকি থাকে না অর্থাৎ প্রকৃত আয় ও প্রত্যাশিত আয়ের মধ্যে পার্থক্যের সম্ভাবনা শূন্য থাকে, তাকে ঝুঁকিমুক্ত আয়ের হার বলে (যেমন: সরকারি ট্রেজারি বিল বা বন্ডের আয়)।
- খ)
AI-তৈরি নমুনা উত্তর
না, বাজার ঝুঁকি পরিহারযোগ্য নয়।
বাজার ঝুঁকি বা পদ্ধতিগত ঝুঁকি এমন কিছু সামষ্টিক ও বহিঃস্থ অর্থনৈতিক বা রাজনৈতিক কারণে সৃষ্টি হয় (যেমন: মুদ্রাস্ফীতি, সুদের হারের পরিবর্তন, যুদ্ধ, অর্থনৈতিক মন্দা ইত্যাদি), যা সামগ্রিক বাজার এবং সমস্ত ব্যবসাপ্রতিষ্ঠানকে যুগপৎ প্রভাবিত করে। বিনিয়োগকারী যতই সিকিউরিটি বৈচিত্র্যায়ন (diversification) বা পোর্টফোলিও গঠন করুক না কেন, এই ঝুঁকিকে হ্রাস বা পরিহার করা সম্ভব হয় না। তাই বাজার ঝুঁকি অপরিহারযোগ্য।
- গ)
AI-তৈরি নমুনা উত্তর
জনাব রিয়াজের নতুন পোর্টফোলিও আয়ের হার নির্ণয়:
উদ্দীপক হতে পাই,
সিকিউরিটি A-এর প্রত্যাশিত আয়,
সিকিউরিটি A-এর ভার বা অনুপাত,
সিকিউরিটি B-এর প্রত্যাশিত আয়,
সিকিউরিটি B-এর ভার বা অনুপাত,আমরা জানি,
পোর্টফোলিও আয়ের হার,
সুতরাং, জনাব রিয়াজের নতুন পোর্টফোলিও আয়ের হার ৯%।
- ঘ)
AI-তৈরি নমুনা উত্তর
জনাব রিয়াজের নতুন পোর্টফোলিও গঠন তার জন্য কম ঝুঁকিপূর্ণ হবে কি না, তা যাচাই করতে নতুন পোর্টফোলিওর ঝুঁকি (আদর্শ বিচ্যুতি) নির্ণয় করতে হবে:
উদ্দীপক হতে পাই,
সিকিউরিটি A-এর আদর্শ বিচ্যুতি,
সিকিউরিটি B-এর আদর্শ বিচ্যুতি,
সহ-সম্বন্ধ (Correlation Coefficient),
জনাব রিয়াজের গত বছরের পোর্টফোলিও ঝুঁকি ছিল = ১৫%নতুন পোর্টফোলিও ঝুঁকি বা আদর্শ বিচ্যুতি () নির্ণয়ের সূত্র:
মান বসিয়ে পাই,
বিশ্লেষণ ও মতামত:
জনাব রিয়াজের গত বছরের পোর্টফোলিও ঝুঁকি ছিল ১৫%। নতুন পোর্টফোলিও গঠন করলে তার ঝুঁকি কমে দাঁড়াবে প্রায় ১৩.৭৪%, যা গত বছরের ঝুঁকির (১৫%) চেয়ে কম।সুতরাং, নতুন পোর্টফোলিও গঠন করা জনাব রিয়াজের জন্য তুলনামূলকভাবে কম ঝুঁকিপূর্ণ হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও