হিসাববিজ্ঞান ২য় পত্র • Dhaka Board • ঢাকা বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
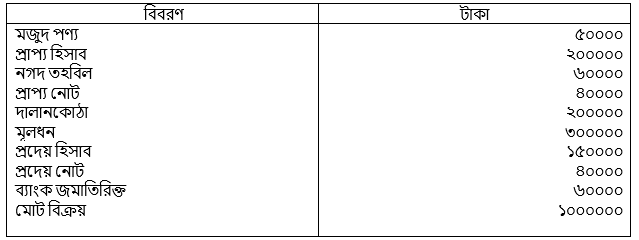
২০২২ সালের ৩১ ডিসেম্বর তারিখে মধুমতি কোম্পানি লি. এর সম্পদ, দায় এবং অন্যান্য তথ্যাবলি নিম্নরূপ:মোট মুনাফা ২,০০,০০০ টাকা; নিট মুনাফা বিক্রীত পণ্যের ব্যয়ের উপর ১০%
- ক)(1)
চলতি সম্পদের পরিমাণ নির্ণয় কর।।
- খ)(2)
ত্বরিত অনুপাত ও কার্যকরী মূলধন অনুপাত নির্ণয় কর।
- গ)(3)
নিট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয় কর
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
চলতি সম্পদের পরিমাণ নির্ণয়:
বিবরণ টাকা মজুদ পণ্য ৫০,০০০ প্রাপ্য হিসাব ২,০০,০০০ নগদ তহবিল ৬০,০০০ প্রাপ্য নোট ৪০,০০০ মোট চলতি সম্পদ ৩,৫০,০০০ সুতরাং, চলতি সম্পদের পরিমাণ ৩,৫০,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
ত্বরিত অনুপাত ও কার্যকরী মূলধন অনুপাত নির্ণয়:
চলতি দায় = প্রদেয় হিসাব + প্রদেয় নোট + ব্যাংক জমাতিরিক্ত
= ১,৫০,০০০ + ৪০,০০০ + ৬০,০০০ = ২,৫০,০০০ টাকাত্বরিত সম্পদ = চলতি সম্পদ - মজুদ পণ্য
= ৩,৫০,০০০ - ৫০,০০০ = ৩,০০,০০০ টাকা১. ত্বরিত অনুপাত:
ত্বরিত অনুপাত =
=
(নোট: ত্বরিত দায় বিবেচনা করলে, ত্বরিত দায় = ২,৫০,০০০ - ৬০,০০০ = ১,৯০,০০০ টাকা; সেক্ষেত্রে অনুপাত = ৩,০০,০০০ ÷ ১,৯০,০০০ = ১.৫৮ : ১)২. কার্যকরী মূলধন অনুপাত:
কার্যকরী মূলধন = চলতি সম্পদ - চলতি দায়
= ৩,৫০,০০০ - ২,৫০,০০০ = ১,০০,০০০ টাকাকার্যকরী মূলধন অনুপাত =
= - গ)
AI-তৈরি নমুনা উত্তর
নিট মুনাফা অনুপাত ও প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয়:
বিক্রীত পণ্যের ব্যয় = মোট বিক্রয় - মোট মুনাফা
= ১০,০০,০০০ - ২,০০,০০০ = ৮,০০,০০০ টাকানিট মুনাফা = বিক্রীত পণ্যের ব্যয়ের ১০%
= ৮,০০,০০০ × ১০% = ৮০,০০০ টাকা১. নিট মুনাফা অনুপাত:
নিট মুনাফা অনুপাত =
=২. প্রাপ্য হিসাব আবর্তন অনুপাত:
(সম্পূর্ণ বিক্রয়কে ধারে বিক্রয় ধরে)
গড় প্রাপ্য তহবিল = প্রাপ্য হিসাব + প্রাপ্য নোট = ২,০০,০০০ + ৪০,০০০ = ২,৪০,০০০ টাকাপ্রাপ্য হিসাব আবর্তন অনুপাত =
= (প্রায়)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও