হিসাববিজ্ঞান ২য় পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
কোম্পানি বিক্রীত পণ্যের ব্যয়ের ওপর ২৫% লাভে পণ্য বিক্রয় করে। ২০২০ সালের বিক্রয়ের পরিমাণ ছিল ১৮,০০,০০০ টাকা এবং পরিচালন ব্যয়ের পরিমাণ ছিল ৯০,০০০ টাকা ।
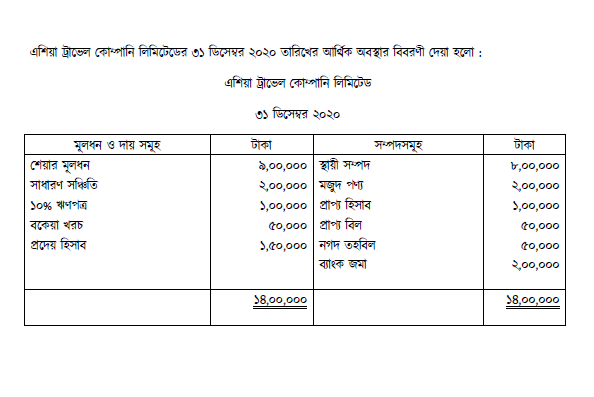
- ক)(1)
বিনিয়োজিত মূলধনের পরিমাণ নির্ণয় কর।
- খ)(2)
মোট লাভ ও নিট লাভ অনুপাত নির্ণয় কর।
- গ)(3)
চলতি অনুপাত ও ভূরিত অনুপাত নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিনিয়োজিত মূলধনের পরিমাণ নির্ণয়:
বিনিয়োজিত মূলধন = মোট সম্পদ - চলতি দায়
অথবা, মালিকানাস্বত্ব + দীর্ঘমেয়াদী দায়এখানে,
মালিকানাস্বত্ব = শেয়ার মূলধন + সাধারণ সঞ্চিতি = ৯,০০,০০০ + ২,০০,০০০ = ১১,০০,০০০ টাকা
দীর্ঘমেয়াদী দায় (১০% ঋণপত্র) = ১,০০,০০০ টাকাঅতএব, বিনিয়োজিত মূলধন = ১১,০০,০০০ + ১,০০,০০০ = ১২,০০,০০০ টাকা।
(বিকল্প পদ্ধতি: বিনিয়োজিত মূলধন = মোট বাস্তব সম্পদ - চলতি দায় = ১৪,০০,০০০ - (৫০,০০০ + ১,৫০,০০০) = ১৪,০০,০০০ - ২,০০,০০০ = ১২,০০,০০০ টাকা)
- খ)
AI-তৈরি নমুনা উত্তর
মোট লাভ ও নিট লাভ অনুপাত নির্ণয়:
বিক্রীত পণ্যের ব্যয়ের ওপর লাভ = ২৫% বা ১/৪ অংশ।
সুতরাং, বিক্রয়ের ওপর লাভ = ২৫/(১০০ + ২৫) = ২৫/১২৫ = ১/৫ অংশ বা ২০%।১. মোট লাভ নির্ণয়:
মোট লাভ = বিক্রয় × ২০% = ১৮,০০,০০০ × ২০% = ৩,৬০,০০০ টাকা।মোট লাভ অনুপাত:
মোট লাভ অনুপাত = (মোট লাভ / নিট বিক্রয়) × ১০০
= (৩,৬০,০০০ / ১৮,০০,০০০) × ১০০
= ২০%২. নিট লাভ নির্ণয়:
ঋণপত্রের সুদ = ১,০০,০০০ × ১০% = ১০,০০০ টাকা
নিট লাভ = মোট লাভ - পরিচালন ব্যয় - অপরিচালন ব্যয় (ঋণপত্রের সুদ)
= ৩,৬০,০০০ - ৯০,০০০ - ১০,০০০
= ২,৬০,০০০ টাকা
(উল্লেখ্য: ঋণপত্রের সুদ বিবেচনা না করলে পরিচালন মুনাফা/নিট লাভ = ৩,৬০,০০০ - ৯০,০০০ = ২,৭০,০০০ টাকা)নিট লাভ অনুপাত:
নিট লাভ অনুপাত = (নিট লাভ / নিট বিক্রয়) × ১০০
= (২,৬০,০০০ / ১৮,০০,০০০) × ১০০
= ১৪.৪৪%
(সুদ বিবেচনা না করলে: ২,৭০,০০০ / ১৮,০০,০০০ × ১০০ = ১৫%) - গ)
AI-তৈরি নমুনা উত্তর
চলতি অনুপাত ও দ্রুত (ত্বরিৎ) অনুপাত নির্ণয়:
চলতি সম্পদ = মজুদ পণ্য + প্রাপ্য হিসাব + প্রাপ্য বিল + নগদ তহবিল + ব্যাংক জমা
= ২,০০,০০০ + ১,০০,০০০ + ৫০,০০০ + ৫০,০০০ + ২,০০,০০০
= ৬,০০,০০০ টাকাচলতি দায় = বকেয়া খরচ + প্রদেয় হিসাব
= ৫০,০০০ + ১,৫০,০০০
= ২,০০,০০০ টাকা১. চলতি অনুপাত:
চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
= ৬,০০,০০০ / ২,০০,০০০
= ৩ : ১২. ত্বরিৎ (দ্রুত) অনুপাত:
ত্বরিৎ সম্পদ = চলতি সম্পদ - মজুদ পণ্য
= ৬,০০,০০০ - ২,০০,০০০
= ৪,০০,০০০ টাকাত্বরিৎ অনুপাত = ত্বরিৎ সম্পদ / চলতি দায়
= ৪,০০,০০০ / ২,০০,০০০
= ২ : ১
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও