ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
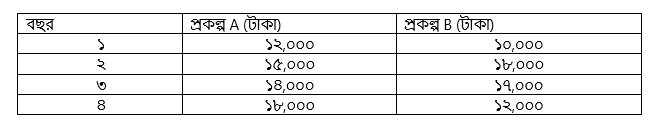
জনাব আকরামের কাছে বর্তমানে বিনিয়োগযোগ্য ৪০,০০০ টাকা আছে। বিনিয়োগের জন্য ৪ বছর মেয়াদি দুটি প্রকল্প তার বিবেচনাধীন। প্রকল্পসমূহের কর ও অবচয় পূর্ববর্তী নগদ প্রবাহ নিম্নরূপ :কর হার ৪০% এবং মূলধন ব্যয় ১২%। জনাব আকরাম সরলরৈখিক পদ্ধতি ব্যবহার করে অবচয় নির্ণয় করেন।
- ক)(1)
PI কী ?
- খ)(2)
গড় উপার্জন হার বলতে কী বোঝায়? ব্যাখ্যা কর।
- গ)(3)
A প্রকল্পের গড় উপার্জন হার নির্ণয় কর।
- ঘ)(4)
যদি দুটি প্রকল্প স্বাধীন হয় তবে NPY এর ভিত্তিতে জনাব আকরামের বিনিয়োগ সিদ্ধান্ত কীরূপ হবে? ব্যাখ্যা কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
PI (Profitability Index) বা লাভজনকতা সূচক হলো একটি প্রকল্পের ভবিষ্যৎ নগদ আন্তঃপ্রবাহের বর্তমান মূল্য এবং প্রাথমিক বিনিয়োগ ব্যয়ের অনুপাত।
- খ)
AI-তৈরি নমুনা উত্তর
গড় উপার্জন হার (Average Rate of Return - ARR) বলতে কোনো প্রকল্পের প্রত্যাশিত বার্ষিক গড় কর-পরবর্তী নিট মুনাফাকে তার গড় বিনিয়োগ দিয়ে ভাগ করে শতকরায় প্রকাশ করাকে বোঝায়।
মূলধন বাজেটিং-এর এই সনাতন পদ্ধতিতে নগদ প্রবাহের পরিবর্তে হিসাববিজ্ঞান মুনাফা এবং অর্থের সময়মূল্য বিবেচনা না করেই প্রকল্পের লাভজনকতা মূল্যায়ন করা হয়। এর সূত্র হলো:
ARR = (গড় কর-পরবর্তী নিট লাভ / গড় বিনিয়োগ) × ১০০। - গ)
AI-তৈরি নমুনা উত্তর
দেওয়া আছে,
প্রাথমিক বিনিয়োগ = ৪০,০০০ টাকা
প্রকল্পের আয়ুষ্কাল = ৪ বছর
ভগ্নাবশেষ মূল্য = ০
বার্ষিক অবচয় = (বিনিয়োগ - ভগ্নাবশেষ মূল্য) / আয়ুষ্কাল = ৪০,০০০ / ৪ = ১০,০০০ টাকা
কর হার = ৪০%A প্রকল্পের কর-পরবর্তী নিট মুনাফা (EAT) নির্ণয় সারণি:
বছর কর ও অবচয় পূর্ব নগদ প্রবাহ (CFBDT) অবচয় করপূর্ব মুনাফা (EBT) কর (৪০%) কর-পরবর্তী নিট মুনাফা (EAT) ১ ১২,০০০ ১০,০০০ ২,০০০ ৮০০ ১,২০০ ২ ১৫,০০০ ১০,০০০ ৫,০০০ ২,০০০ ৩,০০০ ৩ ১৪,০০০ ১০,০০০ ৪,০০০ ১,৬০০ ২,৪০০ ৪ ১৮,০০০ ১০,০০০ ৮,০০০ ৩,২০০ ৪,৮০০ মোট ৫৯,০০০ ৪০,০০০ ১৯,০০০ ৭,৬০০ ১১,৪০০ মোট কর-পরবর্তী নিট লাভ = ১১,৪০০ টাকা
গড় কর-পরবর্তী নিট মুনাফা = মোট EAT / বছর সংখ্যা = ১১,৪০০ / ৪ = ২,৮৫০ টাকা
গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) / ২ = (৪০,০০০ + ০) / ২ = ২০,০০০ টাকাঅতএব, গড় উপার্জন হার (ARR) = (গড় কর-পরবর্তী নিট মুনাফা / গড় বিনিয়োগ) × ১০০
= (২,৮৫০ / ২০,০০০) × ১০০
= ১৪.২৫%সুতরাং, A প্রকল্পের গড় উপার্জন হার ১৪.২৫%।
- ঘ)
AI-তৈরি নমুনা উত্তর
NPV (নিট বর্তমান মূল্য) নির্ণয়ের মাধ্যমে স্বাধীন প্রকল্পের ক্ষেত্রে বিনিয়োগ সিদ্ধান্ত গ্রহণ করা হয়। স্বাধীন প্রকল্পের ক্ষেত্রে যেসব প্রকল্পের NPV ধনাত্মক (NPV > ০) হয়, কেবল সেগুলোই গ্রহণ করা হয়; আর যেসব প্রকল্পের NPV ঋণাত্মক (NPV < ০) হয়, সেগুলো বর্জন করা হয়।
মূলধন ব্যয় বা বাট্টার হার (k) = ১২%
কর-পরবর্তী নগদ প্রবাহ (CFAT) = কর-পরবর্তী নিট মুনাফা (EAT) + অবচয়A প্রকল্পের CFAT:
বছর ১: ১,২০০ + ১০,০০০ = ১১,২০০ টাকা
বছর ২: ৩,০০০ + ১০,০০০ = ১৩,০০০ টাকা
বছর ৩: ২,৪০০ + ১০,০০০ = ১২,৪০০ টাকা
বছর ৪: ৪,৮০০ + ১০,০০০ = ১৪,৮০০ টাকাNPV_A = [১১,২০০ / (১.১২)^১] + [১৩,০০০ / (১.১২)^২] + [১২,৪০০ / (১.১২)^৩] + [১৪,৮০০ / (১.১২)^৪] - ৪০,০০০
= ১০,০০০ + ১০,৩৬২.২৪ + ৮,৮২৫.৬১ + ৯,৪০৬.৪৩ - ৪০,০০০
= ৩৮,৫৯৪.২৮ - ৪০,০০০
= -১,৪০৫.৭২ টাকাB প্রকল্পের CFAT নির্ণয়:
বছর ১: CFBDT ১০,০০০ টাকা; অবচয় ১০,০০০ টাকা; EBT = ০; EAT = ০; CFAT = ০ + ১০,০০০ = ১০,০০০ টাকা
বছর ২: CFBDT ১৮,০০০ টাকা; অবচয় ১০,০০০ টাকা; EBT = ৮,০০০; কর (৪০%) = ৩,২০০; EAT = ৪,৮০০; CFAT = ১৪,৮০০ টাকা
বছর ৩: CFBDT ১৭,০০০ টাকা; অবচয় ১০,০০০ টাকা; EBT = ৭,০০০; কর (৪০%) = ২,৮০০; EAT = ৪,২০০; CFAT = ১৪,২০০ টাকা
বছর ৪: CFBDT ১২,০০০ টাকা; অবচয় ১০,০০০ টাকা; EBT = ২,০০০; কর (৪০%) = ৮০০; EAT = ১,২০০; CFAT = ১১,২০০ টাকাNPV_B = [১০,০০০ / (১.১২)^১] + [১৪,৮০০ / (১.১২)^২] + [১৪,২০০ / (১.১২)^৩] + [১১,২০০ / (১.১২)^৪] - ৪০,০০০
= ৮,৯২৮.৫৭ + ১১,৭৯৮.৪৭ + ১০,১০৬.৪২ + ৭,১১৮.৮৬ - ৪০,০০০
= ৩৭,৯৫২.৩২ - ৪০,০০০
= -২,০৪৭.৬৮ টাকাসিদ্ধান্ত ও ব্যাখ্যা:
উদ্দীপকের প্রকল্প দুটি স্বাধীন হলেও A প্রকল্পের নিট বর্তমান মূল্য (-১,৪০৫.৭২ টাকা) এবং B প্রকল্পের নিট বর্তমান মূল্য (-২,০৪৭.৬৮ টাকা)—উভয়ই ঋণাত্মক। ঋণাত্মক NPV যুক্ত প্রকল্পে বিনিয়োগ করলে মূলধন ক্ষয় হয় এবং প্রতিষ্ঠানের আর্থিক ক্ষতি সাধিত হয়।
অতএব, জনাব আকরামের কোনো প্রকল্পেই বিনিয়োগ করা উচিত হবে না; তিনি উভয় প্রকল্পই প্রত্যাখ্যান বা বর্জন করবেন।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও