হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
অন্যান্য তথ্যাবলি : (১) সমাপনী মজুদ পণ্যের মূল্য ২,২০,০০০ টাকা মূল্যায়ন করা হয়েছে; তন্মধ্যে ২০,০০০ টাকা মূল্যের পণ্য অন্তর্ভুক্ত রয়েছে যা বিক্রয় করা হয়েছে; (২) প্রাপ্য হিসাবের ওপর ৫% অনাদায়ি পাওনা সঞ্চিতি রাখতে হবে; (৩) সাধারণ সঞ্চিতি তহবিলে ১৫,০০০ টাকা স্থানান্তর করতে হবে; (৪) দালানকোঠা ও যন্ত্রপাতির ওপর যথাক্রমে ১০% ও ৫% হারে অবচয় ধার্য করতে হবে;(৫) শেয়ার মূলধনের ১০% লভ্যাংশ ঘোষণা করা হয়েছে।
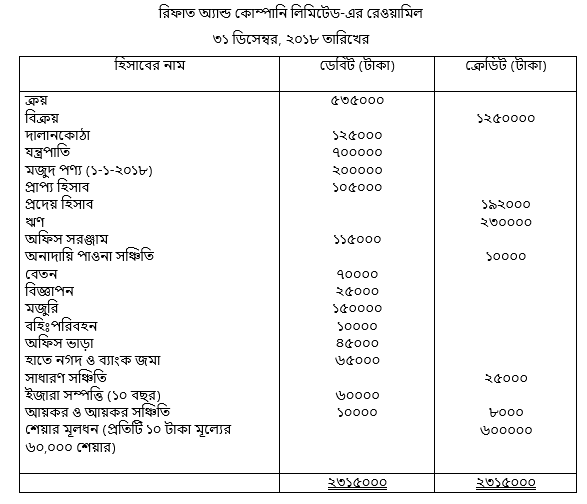
- ক)(1)
বিক্রিত পণ্যের ব্যয় নির্ণয় কর।
- খ)(2)
২০১৮ সালে মোট মুনাফা ৫,১৫,০০০ টাকা ধরে উক্ত বছরের নিট মুনাফা/নিট ক্ষতি নির্ণয় কর।
- গ)(3)
২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের নিট মুনাফা ৩,০০,০০০ টাকা ধরে “মালিকানাস্বত্ব বিবরণী” প্রস্তুত কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিক্রিত পণ্যের ব্যয় নির্ণয়:
প্রারম্ভিক মজুদ পণ্য = ২,০০,০০০ টাকা
যোগ: ক্রয় = ৫,৩৫,০০০ টাকা
যোগ: মজুরি = ১,৫০,০০০ টাকা
বিক্রয়যোগ্য পণ্যের ব্যয় = ৮,৮৫,০০০ টাকা
বাদ: সমাপনী মজুদ পণ্য (২,২০,০০০ - ২০,০০০) = (২,০০,০০০) টাকা
অতএব, বিক্রিত পণ্যের ব্যয় = ৬,৮৫,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
আয়কর-সম্পর্কিত অনুমান: ছবির রেওয়ামিলে “আয়কর ও আয়কর সঞ্চিতি” একই সারিতে ডেবিট ১০,০০০ ও ক্রেডিট ৮,০০০ টাকা আছে; কোন সময়ের কর/সঞ্চিতি তা আলাদা বলা নেই। নিচে প্রথমে কর-পূর্ব মুনাফা নির্দ্বিধায় গণনা করছি। কর-পরবর্তী মূল উদাহরণে ১০,০০০ টাকার বিপরীতে পূর্বের ৮,০০০ টাকা সঞ্চিতি সমন্বয় করে বর্তমান বছরের নিট করব্যয় ২,০০০ টাকা ধরা হয়েছে; ভিন্ন করব্যয় ব্যাখ্যার ফল শেষে স্পষ্টভাবে আলাদা আছে।
রিফাত অ্যান্ড কোম্পানি লিমিটেড—আয় বিবরণী (আংশিক)
২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যপ্রশ্ন অনুযায়ী মোট মুনাফা = ৫,১৫,০০০ টাকা।
খরচ টাকা বেতন ৭০,০০০ বিজ্ঞাপন ২৫,০০০ বহিঃপরিবহন ১০,০০০ অফিস ভাড়া ৪৫,০০০ ১০ বছরের ইজারা সম্পত্তির অবলোপন: ৬০,০০০÷১০ ৬,০০০ দালানকোঠার অবচয়: ১,২৫,০০০-এর ১০% ১২,৫০০ যন্ত্রপাতির অবচয়: ৭,০০,০০০-এর ৫% ৩৫,০০০ উপরোক্ত খরচের মোট ২,০৩,৫০০ ছবিতে প্রাপ্য হিসাব ১,০৫,০০০ টাকা; ১০,৫০০ নয়। নতুন অনাদায়ী পাওনা সঞ্চিতি = ১,০৫,০০০-এর ৫% = ৫,২৫০ টাকা। পুরাতন সঞ্চিতি = ১০,০০০ টাকা। তাই উদ্বৃত্ত সঞ্চিতি ১০,০০০ − ৫,২৫০ = ৪,৭৫০ টাকা খরচ হ্রাস/সঞ্চিতি অবমুক্তির আয়।
নিট পরিচালন খরচ = ২,০৩,৫০০ − ৪,৭৫০ = ১,৯৮,৭৫০ টাকা।
কর-পূর্ব নিট মুনাফা = ৫,১৫,০০০ − ১,৯৮,৭৫০ = ৩,১৬,২৫০ টাকা। ঋণের সুদের কোনো হার বা অঙ্ক দেওয়া নেই, তাই তা উদ্ভাবন করে খরচ যোগ করা হয়নি। সাধারণ সঞ্চিতিতে স্থানান্তর ও লভ্যাংশ মুনাফার বণ্টন; পরিচালন ব্যয় নয়।
উপরে ঘোষিত নিট করব্যয় ২,০০০ টাকা অনুমান অনুযায়ী:
কর-পরবর্তী নিট মুনাফা = ৩,১৬,২৫০ − ২,০০০ = ৩,১৪,২৫০ টাকা।
কর-ব্যাখ্যার বিকল্প: ডেবিটের পুরো ১০,০০০ টাকা বর্তমান বছরের করব্যয় এবং ক্রেডিট ৮,০০০ টাকা পৃথক দায় হিসেবে গণ্য হলে নিট মুনাফা হবে ৩,১৬,২৫০ − ১০,০০০ = ৩,০৬,২৫০ টাকা। কোন ব্যাখ্যা নির্ধারিত, তা নিশ্চিত করতে মূল প্রশ্নের করসংক্রান্ত হিসাবনীতি/অতিরিক্ত তথ্য প্রয়োজন। ৩,১৬,২৫০ টাকা কর-পূর্ব ফল উভয় ক্ষেত্রেই অপরিবর্তিত।
- গ)
AI-তৈরি নমুনা উত্তর
রিফাত অ্যান্ড কোম্পানি লিমিটেড
মালিকানাস্বত্ব বিবরণী
২০১৮ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্য:১. শেয়ার মূলধন:
প্রারম্ভিক ও সমাপনী মূলধন (৬০,০০০ শেয়ার × ১০ টাকা) = ৬,০০,০০০ টাকা২. সংরক্ষিত আয় ও সঞ্চিতি:
(ক) সাধারণ সঞ্চিতি:
প্রারম্ভিক সাধারণ সঞ্চিতি = ২৫,০০০ টাকা
যোগ: সাধারণ সঞ্চিতি তহবিলে স্থানান্তর = ১৫,০০০ টাকা
মোট সাধারণ সঞ্চিতি = ৪০,০০০ টাকা(খ) সংরক্ষিত আয় উদ্বৃত্ত:
প্রদত্ত নিট মুনাফা = ৩,০০,০০০ টাকা
বাদ: সাধারণ সঞ্চিতিতে স্থানান্তর = (১৫,০০০) টাকা
বাদ: প্রস্তাবিত লভ্যাংশ (মূলধনের ১০% = ৬,০০,০০০ × ১০%) = (৬০,০০০) টাকা
সংরক্ষিত আয়ের সমাপনী জের = ২,২৫,০০০ টাকা
(যদি আয়কর ও আয়কর সঞ্চিতির জের ২,০০০ টাকা সংরক্ষিত আয়ে সমন্বয় করা হয়, তবে জের হবে ২,২৩,০০০ টাকা)।সমাপনী মালিকানাস্বত্ব = শেয়ার মূলধন (৬,০০,০০০) + সাধারণ সঞ্চিতি (৪০,০০০) + সংরক্ষিত আয়ের জের (২,২৫,০০০) = ৮,৬৫,০০০ টাকা (আয়কর সমন্বয়সহ ৮,৬৩,০০০ টাকা)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও