হিসাববিজ্ঞান ২য় পত্র • Dhaka Board • ঢাকা বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
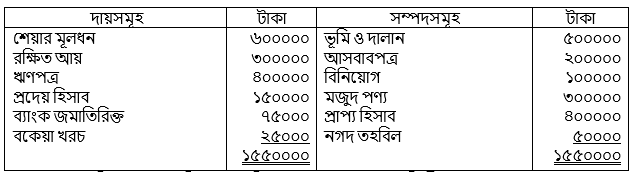
২০২২ সালের ৩১ ডিসেম্বর তারিখে এসিআই কোম্পানি লি. এর আর্থিক অবস্থার বিবরণী এবং অন্যান্য তথ্যাবলি নিচে দেয়া হলো:
অন্যান্য তথ্যাবলি: উক্ত বছরে বিক্রয়ের পরিমাণ ১৮,০০,০০০ টাকা। বিক্রীত পণ্যের ব্যয় ১৪,০০,০০০ টাকা। প্রারম্ভিক মজুদ পণ্য ২,০০,০০০ টাকা।
- ক)(1)
বিনিয়োজিত মূলধনের পরিমাণ নির্ণয় কর।।
- খ)(2)
কোম্পানির চলতি অনুপাত ও দায় মালিকানা অনুপাত নির্ণয় কর।
- গ)(3)
কোম্পানির মোট লাভ অনুপাত ও মজুদ আবর্তন অনুপাত নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিনিয়োজিত মূলধন নির্ণয়:
বিনিয়োজিত মূলধন = মোট সম্পদ - চলতি দায়
এখানে,
মোট সম্পদ = ১৫,৫০,০০০ টাকা
চলতি দায় = প্রদেয় হিসাব + ব্যাংক জমাতিরিক্ত + বকেয়া খরচ
= ১,৫০,০০০ + ৭৫,০০০ + ২৫,০০০
= ২,৫০,০০০ টাকাঅতএব, বিনিয়োজিত মূলধন = ১৫,৫০,০০০ - ২,৫০,০০০ = ১৩,০০,০০০ টাকা।
(বিকল্প পদ্ধতি:
বিনিয়োজিত মূলধন = শেয়ার মূলধন + রক্ষিত আয় + ঋণপত্র
= ৬,০০,০০০ + ৩,০০,০০০ + ৪,০০,০০০
= ১৩,০০,০০০ টাকা) - খ)
AI-তৈরি নমুনা উত্তর
১. চলতি অনুপাত নির্ণয়:
চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
চলতি সম্পদ = মজুদ পণ্য + প্রাপ্য হিসাব + নগদ তহবিল
= ৩,০০,০০০ + ৪,০০,০০০ + ৫০,০০০
= ৭,৫০,০০০ টাকা
চলতি দায় = প্রদেয় হিসাব + ব্যাংক জমাতিরিক্ত + বকেয়া খরচ
= ১,৫০,০০০ + ৭৫,০০০ + ২৫,০০০
= ২,৫০,০০০ টাকা
অতএব, চলতি অনুপাত = ৭,৫০,০০০ / ২,৫০,০০০ = ৩ : ১।২. দায় মালিকানা অনুপাত নির্ণয়:
দায় মালিকানা অনুপাত = মোট বহির্দায় / মালিকানাস্বত্ব
এখানে,
মোট বহির্দায় = ঋণপত্র + চলতি দায়
= ৪,০০,০০০ + ২,৫০,০০০ = ৬,৫০,০০০ টাকা
মালিকানাস্বত্ব = শেয়ার মূলধন + রক্ষিত আয়
= ৬,০০,০০০ + ৩,০০,০০০ = ৯,০০,০০০ টাকা
অতএব, দায় মালিকানা অনুপাত = ৬,৫০,০০০ / ৯,০০,০০০ = ০.৭২ : ১।
(নোট: শুধুমাত্র দীর্ঘমেয়াদি দায় বিবেচনায় নিলে: ৪,০০,০০০ / ৯,০০,০০০ = ০.৪৪ : ১) - গ)
AI-তৈরি নমুনা উত্তর
১. মোট লাভ অনুপাত নির্ণয়:
মোট লাভ = বিক্রয় - বিক্রীত পণ্যের ব্যয়
= ১৮,০০,০০০ - ১৪,০০,০০০ = ৪,০০,০০০ টাকা
মোট লাভ অনুপাত = (মোট লাভ / নিট বিক্রয়) × ১০০
= (৪,০০,০০০ / ১৮,০০,০০০) × ১০০
= ২২.২২%২. মজুদ আবর্তন অনুপাত নির্ণয়:
গড় মজুদ = (প্রারম্ভিক মজুদ + সমাপনী মজুদ) / ২
= (২,০০,০০০ + ৩,০০,০০০) / ২
= ২,৫০,০০০ টাকা
মজুদ আবর্তন অনুপাত = বিক্রীত পণ্যের ব্যয় / গড় মজুদ
= ১৪,০০,০০০ / ২,৫০,০০০
= ৫.৬ বার।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও