ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
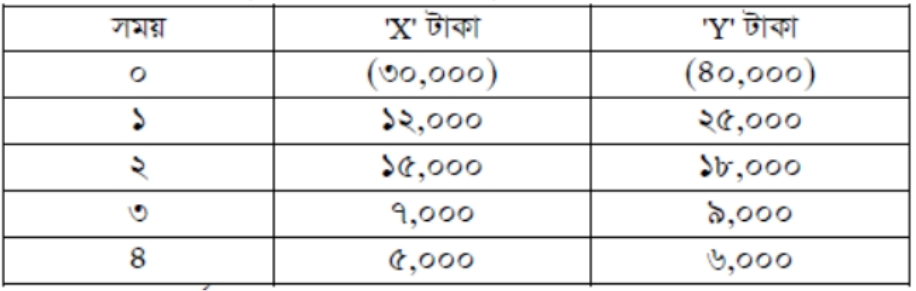
জমজম বেভারেজ কোম্পানি লি. এর কাছে দুটি পরস্পর বর্জনশীল প্রকল্প 'X' ও 'Y' তে বিনিয়োগের সুযোগ আছে। প্রকল্প দুটির নগদ প্রবাহ নিম্নরূপ:
- ক)(1)
IRR-এর পূর্ণরূপ লেখ।
- খ)(2)
পে-ব্যাক পিরিয়ড বলতে কী বোঝ?
- গ)(3)
মূলধন ব্যয় ১৫% ধরে প্রকল্প দুটির NPV নির্ণয় কর।
- ঘ)(4)
প্রকল্প দুটি স্বাধীন এবং মূলধন ব্যয় ১২% হলে তুমি কোন প্রকল্প পছন্দ করবে? তার সপক্ষে তোমার যুক্তি দেখাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
IRR-এর পূর্ণরূপ হলো Internal Rate of Return (অভ্যন্তরীণ আয়ের হার)।
- খ)
AI-তৈরি নমুনা উত্তর
পে-ব্যাক পিরিয়ড (Payback Period বা PBP) বলতে কোনো প্রকল্পে প্রাথমিক বিনিয়োগের অর্থ নগদ আন্তঃপ্রবাহের মাধ্যমে ফেরত পেতে যে সময় লাগে তাকে বোঝায়।
অর্থাৎ, একটি বিনিয়োগ প্রকল্প থেকে যে সময়ে প্রারম্ভিক নগদ বহিঃপ্রবাহের সমপরিমাণ অর্থ উদ্ধার বা পুনরুদ্ধার হয়, সেই সময়কালই হলো পে-ব্যাক সময়। যে প্রকল্পের পে-ব্যাক সময় তুলনামূলকভাবে কম, সেটি বেশি গ্রহণযোগ্য বলে বিবেচিত হয় কারণ এতে বিনিয়োগের ঝুঁকি কম থাকে।
- গ)
AI-তৈরি নমুনা উত্তর
মূলধন ব্যয় k = ১৫% বা ০.১৫
নিট বর্তমান মূল্য (NPV) = নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (Total Present Value বা TPV) - প্রাথমিক বিনিয়োগ (NCO)
প্রকল্প 'X'-এর NPV নির্ণয়:
প্রাথমিক বিনিয়োগ (NCO) = ৩০,০০০ টাকাTPV_X = ১২,০০০/(১+০.১৫)^১ + ১৫,০০০/(১+০.১৫)^২ + ৭,০০০/(১+০.১৫)^৩ + ৫,০০০/(১+০.১৫)^৪
= ১২,০০০/১.১৫ + ১৫,০০০/১.৩২২৫ + ৭,০০০/১.৫২০৮৭৫ + ৫,০০০/১.৭৪৯০০৬
= ১০,৪৩৪.৭৮ + ১১,৩৪২.১৫ + ৪,৬০২.৬১ + ২,৮৫৮.৭৬
= ২৯,২৩৮.৩ টাকা (প্রায়)অতএব, NPV_X = TPV - NCO
= ২৯,২৩৮.৩ - ৩০,০০০
= -৭৬১.৭ টাকা (বা ঋণাত্মক ৭৬২ টাকা প্রায়)প্রকল্প 'Y'-এর NPV নির্ণয়:
প্রাথমিক বিনিয়োগ (NCO) = ৪০,০০০ টাকাTPV_Y = ২৫,০০০/(১+০.১৫)^১ + ১৮,০০০/(১+০.১৫)^২ + ৯,০০০/(১+০.১৫)^৩ + ৬,০০০/(১+০.১৫)^৪
= ২৫,০০০/১.১৫ + ১৮,০০০/১.৩২২৫ + ৯,০০০/১.৫২০৮৭৫ + ৬,০০০/১.৭৪৯০০৬
= ২১,৭৩৯.১৩ + ১৩,৬১০.৫৮ + ৫,৯১৭.৬৪ + ৩,৪৩০.৫২
= ৪৪,৬৯৭.৮৭ টাকা (প্রায়)অতএব, NPV_Y = TPV - NCO
= ৪৪,৬৯৭.৮৭ - ৪০,০০০
= +৪,৬৯৭.৮৭ টাকা (বা ৪,৬৯৮ টাকা প্রায়)সুতরাং, ১৫% মূলধন ব্যয়ে প্রকল্প 'X'-এর NPV হলো -৭৬১.৭ টাকা এবং প্রকল্প 'Y'-এর NPV হলো ৪,৬৯৭.৮৭ টাকা।
- ঘ)
AI-তৈরি নমুনা উত্তর
মূলধন ব্যয় k = ১২% বা ০.১২ ধরে প্রকল্প দুটির NPV হিসাব করা হলো:
প্রকল্প 'X'-এর ক্ষেত্রে:
TPV_X = ১২,০০০/(১+০.১২)^১ + ১৫,০০০/(১+০.১২)^২ + ৭,০০০/(১+০.১২)^৩ + ৫,০০০/(১+০.১২)^৪
= ১২,০০০/১.১২ + ১৫,০০০/১.২৫৪৪ + ৭,০০০/১.৪০৪৯২৮ + ৫,০০০/১.৫৭৩৫১৯
= ১০,৭১৪.২৯ + ১১,৯৫৯.৫১ + ৪,৯৮২.৪৬ + ৩,১৭৭.৫৯
= ৩০,৮৩৩.৮৫ টাকা (প্রায়)অতএব, NPV_X = ৩০,৮৩৩.৮৫ - ৩০,০০০ = +৮৩৩.৮৫ টাকা
প্রকল্প 'Y'-এর ক্ষেত্রে:
TPV_Y = ২৫,০০০/(১+০.১২)^১ + ১৮,০০০/(১+০.১২)^২ + ৯,০০০/(১+০.১২)^৩ + ৬,০০০/(১+০.১২)^৪
= ২৫,০০০/১.১২ + ১৮,০০০/১.২৫৪৪ + ৯,০০০/১.৪০৪৯২৮ + ৬,০০০/১.৫৭৩৫১৯
= ২২,৩২১.৪৩ + ১৪,৩৪৯.৪১ + ৬,৪০৬.০২ + ৩,৮১৩.১১
= ৪৬,৮৮৯.৯৭ টাকা (প্রায়)অতএব, NPV_Y = ৪৬,৮৮৯.৯৭ - ৪০,০০০ = +৬,৮৮৯.৯৭ টাকা
সিদ্ধান্ত ও যুক্তি:
প্রকল্প দুটি 'স্বাধীন প্রকল্প' (Independent Projects) হওয়ায় একটি প্রকল্প গ্রহণের ফলে অন্য প্রকল্প গ্রহণের সুযোগ বন্ধ হয়ে যায় না। যদি তহবিল বা পুঁজির সংকট না থাকে, তবে স্বাধীন প্রকল্পের সিদ্ধান্ত নীতি হলো—যেসব প্রকল্পের নিট বর্তমান মূল্য (NPV) ধনাত্মক (NPV > ০), সেগুলোর সবগুলোই গ্রহণ করা যায়।যেহেতু ১২% বাট্টা হারে প্রকল্প 'X'-এর NPV (+৮৩৩.৮৫ টাকা) এবং প্রকল্প 'Y'-এর NPV (+৬,৮৮৯.৯৭ টাকা) উভয়ই ধনাত্মক, তাই পর্যাপ্ত তহবিল থাকলে দুটি প্রকল্পই পছন্দ/গ্রহণ করা যুক্তিযুক্ত।
তবে যদি মূলধনের সীমাবদ্ধতা বা রেশনিং থাকে এবং যেকোনো একটি বেছে নিতে হয়, সে ক্ষেত্রে প্রকল্প 'Y' পছন্দ করতে হবে; কারণ প্রকল্প 'Y'-এর নিট বর্তমান মূল্য প্রকল্প 'X' অপেক্ষা অনেক বেশি (+৬,৮৮৯.৯৭ টাকা > +৮৩৩.৮৫ টাকা), যা প্রতিষ্ঠানের সম্পদ সর্বাধিকীকরণে বেশি অবদান রাখবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও