হিসাববিজ্ঞান ১ম পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০১৬
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
জনাব তাসকিন একতরফা দাখিলা পদ্ধতি মোতাবেক হিসাব সংরক্ষণ করে থাকে । তার বই থেকে নিম্নলিখিত প্রয়োজনীয় হিসাব উদ্বৃত্তগুলো পাওয়া যায়:অতিরিক্ত তথ্য: ১. জনাব তাসকিন প্রতি সপ্তাহে ব্যবসায় থেকে নগদ ৭০০ টাকা করে উত্তোলন করেন। এছাড়া তিনি মোট ৪,১০০ টাকার পণ্য উত্তোলন করেন। ২. তিনি নিজের ব্যক্তিগত মোটরসাইকেল ১,৪০,০০০ টাকায় বিক্রয় করে উহার ১/৪ অংশ দিয়ে ব্যবসায়ের জন্য বছরের মাঝামাঝি সময়ে সরঞ্জাম ক্রয় করেন। ৩. ঋণের সুদ বকেয়া রয়েছে। ৪. সরঞ্জামের ওপর ১০% হারে অবচয় ধরতে হবে। ৫. প্রাপ্য হিসাবের ৪,০০০ টাকা আদায়যোগ্য নয়। অবশিষ্ট টাকার ওপর ৫% হারে অনাদায়ী পাওনা সঞ্চিতি রাখতে হবে ।
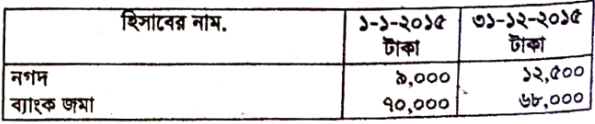
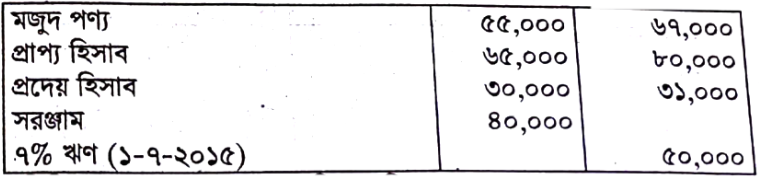
- ক)(1)
সরঞ্জামের ওপর অবচয় নির্ণয় করো।
- খ)(2)
প্রারম্ভিক মূলধন ২,০৯,০০০ টাকা ও সমাপনী মূলধন ২,২১,৫০০ টাকা ধরে নিট লাভ বা ক্ষতি নির্ণয় করো ।
- গ)(3)
২০১৫ সালের ৩১ ডিসেম্বর তারিখের বৈষয়িক বিবরণী প্রস্তুত করো ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সরঞ্জামের অবচয় নির্ণয়:
১. প্রারম্ভিক সরঞ্জামের ওপর অবচয় = ৪০,০০০ × ১০% = ৪,০০০ টাকা
২. নতুন সরঞ্জামের মূল্য = ১,৪০,০০০ × ১/৪ = ৩৫,০০০ টাকা
নতুন সরঞ্জামের ওপর অবচয় (বছরের মাঝামাঝি থেকে ৬ মাসের) = ৩৫,০০০ × ১০% × (৬/১২) = ১,৭৫০ টাকাঅতএব, সরঞ্জামের মোট অবচয় = (৪,০০০ + ১,৭৫০) টাকা = ৫,৭৫০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
জনাব তাসকিন-এর লাভ-ক্ষতি বিবরণী
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা বিবরণ টাকা প্রারম্ভিক মূলধন ২,০৯,০০০ সমাপনী মূলধন ২,২১,৫০০ অতিরিক্ত মূলধন (সরঞ্জাম ক্রয় বাবদ) ৩৫,০০০ উত্তোলন: সরঞ্জামের অবচয় ৫,৭৫০ নগদ (৭০০ × ৫২) = ৩৬,৪০০ নতুন অনাদায়ী পাওনা ৪,০০০ পণ্য = ৪,১০০ ৪০,৫০০ নতুন অনাদায়ী পাওনা সঞ্চিতি [(৮০,০০০ - ৪,০০০) × ৫%] ৩,৮০০ বকেয়া ঋণের সুদ (৫০,০০০ × ৭% × ৬/১২) ১,৭৫০ নিট লাভ (মূলধন হিসাবে স্থানান্তরিত) ৩,৭০০ মোট ২,৬২,০০০ মোট ২,৬২,০০০ সুতরাং, ব্যবসায়ের নিট লাভ = ৩,৭০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
জনাব তাসকিন-এর বৈষয়িক বিবরণী
৩১ ডিসেম্বর, ২০১৫ তারিখে প্রস্তুতকৃতদায় ও মূলধন টাকা সম্পদসমূহ টাকা দায়সমূহ: চলতি সম্পদ: প্রদেয় হিসাব ৩১,০০০ নগদ ১২,৫০০ ঋণের বকেয়া সুদ ১,৭৫০ ব্যাংক জমা ৬৮,০০০ ৭% ঋণ (১-৭-২০১৫) ৫০,০০০ সমাপনী মজুদ পণ্য ৬৭,০০০ প্রাপ্য হিসাব: ৮০,০০০ মালিকানাস্বত্ব (সমাপনী মূলধন): বাদ: নতুন অনাদায়ী পাওনা (৪,০০০) প্রারম্ভিক মূলধন: ২,০৯,০০০ বাদ: নতুন সঞ্চিতি (৩,৮০০) ৭২,২০০ যোগ: অতিরিক্ত মূলধন: ৩৫,০০০ স্থায়ী সম্পদ: যোগ: নিট লাভ: ৩,৭০০ সরঞ্জাম (৪০,০০০ + ৩৫,০০০): ৭৫,০০০ বাদ: মোট উত্তোলন: (৪০,৫০০) ২,০৭,২০০ বাদ: অবচয়: (৫,৭৫০) ৬৯,২৫০ মোট দায় ও মূলধন ২,৮৮,৯৫০ মোট সম্পদ ২,৮৮,৯৫০
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও