ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২৩

ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
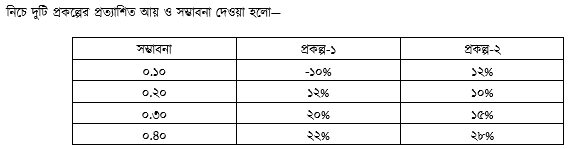
  1. ক)

    কোম্পানি ঝুঁকি কী?

    (1)
  2. খ)

    আর্থিক ঝুঁকি কীভাবে সৃষ্টি হয়?

    (2)
  3. গ)

    প্রকল্প-১ এর আদর্শ বিচ্যুতি নির্ণয় করো।

    (3)
  4. ঘ)

    কোন প্রকল্পে ঝুঁকি কম তা বিভেদাঙ্কের মাধ্যমে বিশ্লেষণ করো।

    (4)

উত্তর ও ব্যাখ্যা

  1. ক)

    AI-তৈরি নমুনা উত্তর

    যে ঝুঁকি কোনো নির্দিষ্ট কোম্পানি বা প্রতিষ্ঠানের অভ্যন্তরীণ কার্যকলাপের সাথে জড়িত এবং যা বৈচিত্র্যায়নের মাধ্যমে পরিহার বা হ্রাস করা সম্ভব, তাকে কোম্পানি ঝুঁকি বা অপ্রণালীবদ্ধ ঝুঁকি বলে।

  2. খ)

    AI-তৈরি নমুনা উত্তর

    প্রতিষ্ঠানের মূলধন কাঠামোতে ঋণ মূলধন বা দায় ব্যবহারের ফলে যে ঝুঁকির সৃষ্টি হয়, তাকে আর্থিক ঝুঁকি বলে।

    কোনো প্রতিষ্ঠান যখন ব্যবসায় অর্থায়নের জন্য ঋণ বা নির্দিষ্ট ব্যয়যুক্ত তহবিল (যেমন- ঋণপত্র বা বন্ড) ব্যবহার করে, তখন নিয়মিত সুদ ও আসল পরিশোধের একটি বাধ্যতামূলক দায় তৈরি হয়। পর্যাপ্ত পরিচালন মুনাফা অর্জিত না হলে প্রতিষ্ঠান এই নির্দিষ্ট আর্থিক ব্যয় মেটাতে ব্যর্থ হতে পারে, যার ফলে আর্থিক অসচ্ছলতা বা দেউলিয়াত্বের ঝুঁকি তৈরি হয়। এভাবে মূলত ঋণ মূলধনের ব্যবহারের কারণে আর্থিক ঝুঁকির সৃষ্টি হয়।

  3. গ)

    AI-তৈরি নমুনা উত্তর

    উদ্দীপক অনুসারে প্রকল্প-১ এর বিভিন্ন সম্ভাব্য আয়ের হার (RiR_i) এবং সংশ্লিষ্ট সম্ভাবনা (PiP_i) দেওয়া আছে:

    প্রথমে, প্রকল্প-১ এর প্রত্যাশিত আয়, Rˉ1\bar{R}_1 নির্ণয় করি:
    Rˉ1=∑(Ri×Pi)\bar{R}_1 = \sum (R_i \times P_i)
    =(−10%×0.10)+(12%×0.20)+(20%×0.30)+(22%×0.40)= (-10\% \times 0.10) + (12\% \times 0.20) + (20\% \times 0.30) + (22\% \times 0.40)
    =−1.0%+2.4%+6.0%+8.8%= -1.0\% + 2.4\% + 6.0\% + 8.8\%
    $= 16.2%

    এখন, প্রকল্প-১ এর আদর্শ বিচ্যুতি (σ1\sigma_1) নির্ণয় করি:
    σ1=∑(Ri−Rˉ1)2×Pi\sigma_1 = \sqrt{\sum (R_i - \bar{R}_1)^2 \times P_i}

    গণনা:
    ১. (−10−16.2)2×0.10=(−26.2)2×0.10=686.44×0.10=68.644(-10 - 16.2)^2 \times 0.10 = (-26.2)^2 \times 0.10 = 686.44 \times 0.10 = 68.644
    ২. (12−16.2)2×0.20=(−4.2)2×0.20=17.64×0.20=3.528(12 - 16.2)^2 \times 0.20 = (-4.2)^2 \times 0.20 = 17.64 \times 0.20 = 3.528
    ৩. (20−16.2)2×0.30=(3.8)2×0.30=14.44×0.30=4.332(20 - 16.2)^2 \times 0.30 = (3.8)^2 \times 0.30 = 14.44 \times 0.30 = 4.332
    ৪. (22−16.2)2×0.40=(5.8)2×0.40=33.64×0.40=13.456(22 - 16.2)^2 \times 0.40 = (5.8)^2 \times 0.40 = 33.64 \times 0.40 = 13.456

    ভেদাঙ্ক (Variance), σ12=68.644+3.528+4.332+13.456=89.96\sigma_1^2 = 68.644 + 3.528 + 4.332 + 13.456 = 89.96

    অতএব, আদর্শ বিচ্যুতি, σ1=89.96≈9.485%\sigma_1 = \sqrt{89.96} \approx 9.485\%

    সুতরাং, প্রকল্প-১ এর আদর্শ বিচ্যুতি প্রায় ৯.৪৯% (বা ৯.৪৮৫%)।

  4. ঘ)

    AI-তৈরি নমুনা উত্তর

    কোন প্রকল্পের ঝুঁকি কম তা নির্ধারণের জন্য উভয় প্রকল্পের বিভেদাঙ্ক (CVCV) নির্ণয় ও তুলনা করতে হবে।

    'গ' হতে পাই:
    প্রকল্প-১ এর প্রত্যাশিত আয়, Rˉ1=16.2%\bar{R}_1 = 16.2\%
    প্রকল্প-১ এর আদর্শ বিচ্যুতি, σ1≈9.485%\sigma_1 \approx 9.485\%

    অতএব, প্রকল্প-১ এর বিভেদাঙ্ক (CV1CV_1):
    CV1=σ1Rˉ1×100=9.485%16.2%×100≈58.55%CV_1 = \frac{\sigma_1}{\bar{R}_1} \times 100 = \frac{9.485\%}{16.2\%} \times 100 \approx 58.55\%

    এখন, প্রকল্প-২ এর মানসমূহ নির্ণয় করি:
    প্রত্যাশিত আয়, Rˉ2=∑(Ri×Pi)\bar{R}_2 = \sum (R_i \times P_i)
    =(12%×0.10)+(10%×0.20)+(15%×0.30)+(28%×0.40)= (12\% \times 0.10) + (10\% \times 0.20) + (15\% \times 0.30) + (28\% \times 0.40)
    =1.2%+2.0%+4.5%+11.2%= 1.2\% + 2.0\% + 4.5\% + 11.2\%
    $= 18.9%

    প্রকল্প-২ এর আদর্শ বিচ্যুতি (σ2\sigma_2):
    σ2=∑(Ri−Rˉ2)2×Pi\sigma_2 = \sqrt{\sum (R_i - \bar{R}_2)^2 \times P_i}

    গণনা:
    ১. (12−18.9)2×0.10=(−6.9)2×0.10=47.61×0.10=4.761(12 - 18.9)^2 \times 0.10 = (-6.9)^2 \times 0.10 = 47.61 \times 0.10 = 4.761
    ২. (10−18.9)2×0.20=(−8.9)2×0.20=79.21×0.20=15.842(10 - 18.9)^2 \times 0.20 = (-8.9)^2 \times 0.20 = 79.21 \times 0.20 = 15.842
    ৩. (15−18.9)2×0.30=(−3.9)2×0.30=15.21×0.30=4.563(15 - 18.9)^2 \times 0.30 = (-3.9)^2 \times 0.30 = 15.21 \times 0.30 = 4.563
    ৪. (28−18.9)2×0.40=(9.1)2×0.40=82.81×0.40=33.124(28 - 18.9)^2 \times 0.40 = (9.1)^2 \times 0.40 = 82.81 \times 0.40 = 33.124

    ভেদাঙ্ক, σ22=4.761+15.842+4.563+33.124=58.29\sigma_2^2 = 4.761 + 15.842 + 4.563 + 33.124 = 58.29
    অতএব, আদর্শ বিচ্যুতি, σ2=58.29≈7.635%\sigma_2 = \sqrt{58.29} \approx 7.635\%

    অতএব, প্রকল্প-২ এর বিভেদাঙ্ক (CV2CV_2):
    CV2=σ2Rˉ2×100=7.635%18.9%×100≈40.40%CV_2 = \frac{\sigma_2}{\bar{R}_2} \times 100 = \frac{7.635\%}{18.9\%} \times 100 \approx 40.40\%

    বিশ্লেষণ ও সিদ্ধান্ত:
    বিভেদাঙ্ক (CVCV) দ্বারা প্রতি একক আয়ের বিপরীতে ঝুঁকির পরিমাণ পরিমাপ করা হয়। যে প্রকল্পের বিভেদাঙ্ক কম, সে প্রকল্পের আপেক্ষিক ঝুঁকি কম বিবেচনা করা হয়।
    এখানে, প্রকল্প-১ এর বিভেদাঙ্ক (58.55%58.55\%) প্রকল্প-২ এর বিভেদাঙ্ক (40.40%40.40\%) অপেক্ষা বেশি (অর্থাৎ, CV2<CV1CV_2 < CV_1)।

    সুতরাং, বিভেদাঙ্কের বিচারে প্রকল্প-২ এর ঝুঁকি কম।

আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও

সম্পর্কিত প্রশ্ন