হিসাববিজ্ঞান ২য় পত্র • Barishal Board • বরিশাল বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
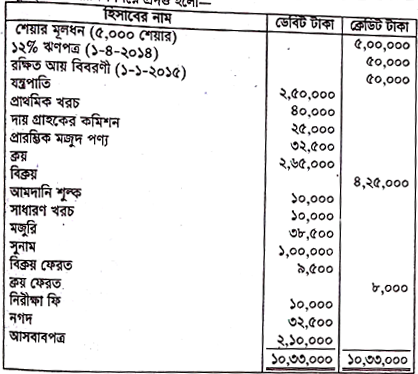
মুজতাবা লি.-এর অনুমোদিত মূলধন ৮,০০,০০০ টাকা, যা প্রতিটি ১০০ টাকা মূল্যের ৮,০০০ শেয়ারে বিভক্ত। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত রেওয়ামিল নিম্নে প্রদত্ত হলো-অন্যান্য তথ্য: ১. সমাপনী মজুদ পণ্য ১,৩৫,০০০ টাকা। ২. একটি নতুন মেশিনের সংস্থাপন ব্যয় ১০,০০০ টাকা মজুরির অন্তর্ভুক্ত আছে। নতুন মেশিনের ক্রয়মূল্য ৫০,০০০ টাকা, যা ১০-০৭-২০১৫ তারিখে সংস্থাপন করা হয়। ৩. যন্ত্রপাতির ওপর ১০% অবচয় সঞ্চিতি ধরতে হবে। ৪. শেয়ার প্রতি ২ টাকা লভ্যাংশ ঘোষণা করতে হবে। ৫. প্রাথমিক খরচের অর্ধাংশ এবং দায় গ্রাহকের কমিশন সম্পূর্ণ অবলোপন করতে হবে।
- ক)(1)
ক্রয়কৃত পণ্যের ব্যয় নির্ণয় করো।
- খ)(2)
মোট লাভ ২,১২,৫০০ টাকা ধরে ৩১ ডিসেম্বর ২০১৫ সালের নিট লাভ নির্ণয় করো।
- গ)(3)
রক্ষিত আয় বিবরণীর ক্রেডিট উদ্বৃত্ত ১,৭২,০০০ টাকা ধরে ৩১ ডিসেম্বর, ২০১৫ তারিখে কোম্পানির আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ক্রয়কৃত পণ্যের ব্যয় নির্ণয়:
ক্রয় = ২,৬৫,০০০ টাকা
বাদ: ক্রয় ফেরত = (৮,০০০) টাকা
নিট ক্রয় = ২,৫৭,০০০ টাকা
যোগ: প্রত্যক্ষ খরচসমূহ:
মজুরি = ৩৮,৫০০ টাকা
বাদ: মেশিনের সংস্থাপন ব্যয় = (১০,০০০) টাকা -> ২৮,৫০০ টাকা
আমদানি শুল্ক = ১০,০০০ টাকাঅতএব, ক্রয়কৃত পণ্যের ব্যয় = ২,৫৭,০০০ + ২৮,৫০০ + ১০,০০০ = ২,৯৫,৫০০ টাকা।
(নোট: যদি বিক্রিত পণ্যের ব্যয় বোঝানো হয়, তবে তা হবে: প্রারম্ভিক মজুদ ৩২,৫০০ + ক্রয়কৃত পণ্যের ব্যয় ২,৯৫,৫০০ - সমাপনী মজুদ ১,৩৫,০০০ = ১,৯৩,০০০ টাকা। কিন্তু সরাসরি 'ক্রয়কৃত পণ্যের ব্যয়' = ২,৯৫,৫০০ টাকা)।
- খ)
AI-তৈরি নমুনা উত্তর
মুজতাবা লি.-
বিষদ আয় বিবরণী (আংশিক)
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যমোট লাভ (প্রদত্ত): ২,১২,৫০০ টাকা
বাদ: পরিচালন খরচাবলী:
সাধারণ খরচ: ১০,০০০ টাকা
নিরীক্ষা ফি: ১০,০০০ টাকা
যন্ত্রপাতির অবচয়: ২২,০০০ টাকা
[যন্ত্রপাতির মোট মূল্য ২,৫০,০০০ টাকা। এর মধ্যে নতুন মেশিন (ক্রয়মূল্য + সংস্থাপন = ৫০,০০০ + ১০,০০০ = ৬০,০০০ টাকা) ১০-০৭-২০১৫ তারিখে সংস্থাপন করা হয়েছে অর্থাৎ আনুমানিক ৬ মাসের অবচয়: ৬০,০০০ × ১০% × ৬/১২ = ৩,০০০ টাকা। পুরাতন যন্ত্রপাতি (২,৫০,০০০ - ৬০,০০০ = ১,৯০,০০০ টাকা)-এর পুরো বছরের অবচয়: ১,৯০,০০০ × ১০% = ১৯,০০০ টাকা। মোট অবচয় = ১৯,০০০ + ৩,০০০ = ২২,০০০ টাকা।]
মোট পরিচালন খরচ = ৪২,০০০ টাকাপরিচালন মুনাফা = ২,১২,৫০০ - ৪২,০০০ = ১,৭০,৫০০ টাকা
বাদ: অপরিচালন ব্যয় / আর্থিক খরচ:
১২% ঋণপত্রের সুদ (৫০,০০০ × ১২%) = ৬,০০০ টাকাঅতএব, নিট লাভ = ১,৭০,৫০০ - ৬,০০০ = ১,৬৪,৫০০ টাকা।
(নোট: আধুনিক আর্থিক বিবরণী কাঠামো অনুযায়ী প্রাথমিক খরচ ও দায়গ্রাহকের কমিশনের অবলোপন রক্ষিত আয় বিবরণী/আর্থিক অবস্থার বিবরণীতে সমন্বিত হয়)।
- গ)
AI-তৈরি নমুনা উত্তর
মুজতাবা লি.-
আর্থিক অবস্থার বিবরণী
৩১ ডিসেম্বর, ২০১৫ তারিখেপরম্পদ:
১. স্থায়ী সম্পদ:
সুনাম: ১,০০,০০০ টাকা
আসবাবপত্র: ২,১০,০০০ টাকা
যন্ত্রপাতি (২,৫০,০০০ + ১০,০০০ সংস্থাপন) = ২,৬০,০০০ টাকা
বাদ: পুঞ্জীভূত অবচয় (২২,০০০) টাকা = ২,৩৮,০০০ টাকা
মোট স্থায়ী সম্পদ = ৫,৪৮,০০০ টাকা২. চলতি সম্পদ:
সমাপনী মজুদ পণ্য: ১,৩৫,০০০ টাকা
নগদ তহবিল: ৩২,৫০০ টাকা
মোট চলতি সম্পদ = ১,৬৭,৫০০ টাকা৩. অসমন্বিত ব্যয় / ভুয়া সম্পদ:
প্রাথমিক খরচ (৪০,০০০ - অবলোপন ২০,০০০) = ২০,০০০ টাকা
দায় গ্রাহকের কমিশন (২৫,০০০ - অবলোপন ২৫,০০০) = ০ টাকা
মোট অসমন্বিত ব্যয় = ২০,০০০ টাকামোট সম্পদ = ৫,৪৮,০০০ + ১,৬৭,৫০০ + ২০,০০০ = ৭,৩৫,৫০০ টাকা।
দায় ও শেয়ারহোল্ডারদের স্বত্ব:
১. শেয়ার মূলধন:
অনুমোদিত মূলধন (প্রতিটি ১০০ টাকা মূল্যের ৮,০০০ শেয়ার) = ৮,০০,০০০ টাকা
ইস্যুকৃত, বিলিকৃত ও পরিশোধিত মূলধন (৫,০০০ শেয়ার) = ৫,০০,০০০ টাকা২. সঞ্চিতি ও উদ্বৃত্ত:
রক্ষিত আয় বিবরণীর উদ্বৃত্ত (প্রদত্ত): ১,৭২,০০০ টাকা
(ঘোষিত লভ্যাংশ ৫,০০০ × ২ = ১০,০০০ টাকা চলতি দায় হিসেবে গণ্য)৩. দীর্ঘমেয়াদি দায়:
১২% ঋণপত্র: ৫০,০০০ টাকা৪. চলতি দায়:
ঋণপত্রের বকেয়া সুদ: ৬,০০০ টাকা
ঘোষিত লভ্যাংশ: ৭,৫০০ টাকা (অথবা ১০,০০০ টাকা)মোট শেয়ারহোল্ডারদের স্বত্ব ও দায় = ৫,০০,০০০ + ১,৭২,০০০ + ৫০,০০০ + ৬,০০০ + ৭,৫০০ = ৭,৩৫,৫০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও