ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
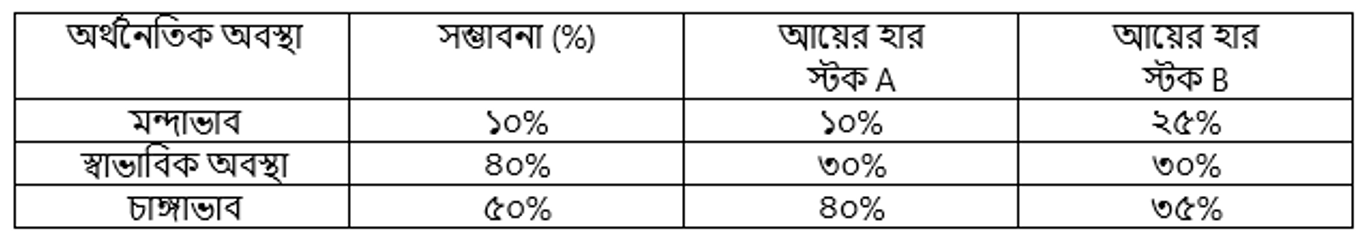
এশিয়া স্টক A ও স্টক B সম্পর্কে নিচের তথ্যসমূহ সংগ্রহ করেছেন :
- ক)(1)
CAPM কী?
- খ)(2)
আর্থিক ঝুঁকি বলতে কী বোঝায় ?
- গ)(3)
স্টক A এর পরিমিত ব্যবধান নির্ণয় কর।
- ঘ)(4)
উদ্দীপকে কোন স্টকটি বেশি ঝুঁকিপূর্ণ? মন্তব্য কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
CAPM-এর পূর্ণরূপ হলো Capital Asset Pricing Model বা মূলধনি সম্পদ মূল্যায়ন মডেল। এটি এমন একটি মডেল যার সাহায্যে ঝুঁকি এবং প্রত্যাশিত আয়ের মধ্যকার সম্পর্ক বিশ্লেষণ করে কোনো সিকিউরিটির প্রত্যাশিত বা প্রয়োজনীয় আয়ের হার নির্ধারণ করা হয়।
- খ)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের মূলধন কাঠামোতে ঋণ মূলধন ব্যবহারের ফলে যে ঝুঁকির সৃষ্টি হয়, তাকে আর্থিক ঝুঁকি (Financial Risk) বলে।
প্রতিষ্ঠান যদি বহিরাগত উৎস বা ঋণ থেকে মূলধন সংগ্রহ করে, তবে নির্দিষ্ট হারে সুদ এবং ঋণের আসল অর্থ পরিশোধের আইনগত বাধ্যবাধকতা তৈরি হয়। পরিচালন মুনাফা (EBIT) থেকে এই নির্দিষ্ট আর্থিক ব্যয় মেটাতে ব্যর্থ হওয়ার যে আশঙ্কা থাকে, তাকেই আর্থিক ঝুঁকি বলা হয়। মূলধন কাঠামোতে ঋণের পরিমাণ যত বেশি হয়, আর্থিক ঝুঁকির মাত্রাও তত বৃদ্ধি পায়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে স্টক A-এর আয়ের হার ও সম্ভাবনা দেওয়া আছে:
মন্দাভাব: আয় (R₁) = ১০%, সম্ভাবনা (P₁) = ১০% বা ০.১০
স্বাভাবিক অবস্থা: আয় (R₂) = ৩০%, সম্ভাবনা (P₂) = ৪০% বা ০.৪০
চাঙ্গাভাব: আয় (R₃) = ৪০%, সম্ভাবনা (P₃) = ৫০% বা ০.৫০১. স্টক A-এর প্রত্যাশিত আয়ের হার, E(R_A):
E(R_A) = ∑[R_i × P_i]
= (১০% × ০.১০) + (৩০% × ০.৪০) + (৪০% × ০.৫০)
= ১% + ১২% + ২০%
= ৩৩%২. স্টক A-এর পরিমিত ব্যবধান (σ_A) নির্ণয়:
σ_A = √[∑(R_i - E(R_A))² × P_i]
= √[(১০ - ৩৩)² × ০.১০ + (৩০ - ৩৩)² × ০.৪০ + (৪০ - ৩৩)² × ০.৫০]
= √[(-২৩)² × ০.১০ + (-৩)² × ০.৪০ + (৭)² × ০.৫০]
= √[(৫২৯ × ০.১০) + (৯ × ০.৪০) + (৪৯ × ০.৫০)]
= √[৫২.৯ + ৩.৬ + ২৪.৫]
= √৮১
= ৯%অতএব, স্টক A এর পরিমিত ব্যবধান হলো ৯%।
- ঘ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে স্টক দুটির মধ্যে কোনটি বেশি ঝুঁকিপূর্ণ তা নির্ণয়ের জন্য এদের পরিমিত ব্যবধান ও বিভেদাঙ্ক (CV) তুলনা করতে হবে।
'গ' হতে পাই,
স্টক A-এর প্রত্যাশিত আয়, E(R_A) = ৩৩%
স্টক A-এর পরিমিত ব্যবধান, σ_A = ৯%অতএব, স্টক A-এর বিভেদাঙ্ক (CV_A):
CV_A = (σ_A / E(R_A)) × ১০০
= (৯ / ৩৩) × ১০০
= ২৭.২৭%এখন, স্টক B-এর প্রত্যাশিত আয়ের হার, E(R_B):
E(R_B) = (২৫% × ০.১০) + (৩০% × ০.৪০) + (৩৫% × ০.৫০)
= ২.৫% + ১২% + ১৭.৫%
= ৩২%স্টক B-এর পরিমিত ব্যবধান (σ_B):
σ_B = √[(২৫ - ৩২)² × ০.১০ + (৩০ - ৩২)² × ০.৪০ + (৩৫ - ৩২)² × ০.৫০]
= √[(-৭)² × ০.১০ + (-২)² × ০.৪০ + (৩)² × ০.৫০]
= √[(৪৯ × ০.১০) + (৪ × ০.৪০) + (৯ × ০.৫০)]
= √[৪.৯ + ১.৬ + ৪.৫]
= √১১
≈ ৩.৩২%অতএব, স্টক B-এর বিভেদাঙ্ক (CV_B):
CV_B = (σ_B / E(R_B)) × ১০০
= (৩.৩২ / ৩২) × ১০০
≈ ১০.৩৮%মন্তব্য:
ঝুঁকি পরিমাপে পরিমিত ব্যবধান ও বিভেদাঙ্ক উভয় দৃষ্টিকোণ থেকেই দেখা যায় যে, স্টক A-এর ঝুঁকি স্টক B-এর ঝুঁকির চেয়ে বেশি (σ_A = ৯% > σ_B = ৩.৩২% এবং CV_A = ২৭.২৭% > CV_B = ১০.৩৮%)। সুতরাং, উদ্দীপকে স্টক A বেশি ঝুঁকিপূর্ণ।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও