ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Dhaka Board • ঢাকা বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
নিউ লাইন লি. দুটি প্রকল্পে বিনিয়োগ করার প্রস্তাব বিবেচনার জন্য নিম্নোক্ত তথ্যাদি সংগ্রহ করেন:নিউ লাইন লি.-এর প্রত্যাশিত আয়ের হার ১২%।
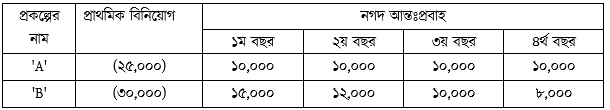
- ক)(1)
মূলধন বাজেটিং কী?
- খ)(2)
মূলধন ফেরতকাল বলতে কী বোঝায়?
- গ)(3)
'B' প্রকল্পের মূলধন ফেরতকাল নির্ণয় করো।
- ঘ)(4)
নিট বর্তমান মূল্যের ভিত্তিতে কোন প্রকল্পে বিনিয়োগ উত্তম? মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের দীর্ঘমেয়াদি বিনিয়োগ সিদ্ধান্তের লাভজনকতা মূল্যায়ন করার প্রক্রিয়াকে মূলধন বাজেটিং বলে।
- খ)
AI-তৈরি নমুনা উত্তর
মূলধন ফেরতকাল বা পে-ব্যাক সময় (Payback Period) বলতে কোনো প্রকল্পে বিনিয়োগকৃত প্রাথমিক অর্থ তার ভবিষ্যৎ নগদ আন্তঃপ্রবাহ থেকে কত সময়ের মধ্যে পুরোপুরি উঠে আসবে, সেই সময়কে বোঝায়। এটি বিনিয়োগের তারল্য ঝুঁকি ও অর্থ ফেরতের দ্রুততা পরিমাপে ব্যবহৃত একটি সহজ ও জনপ্রিয় পদ্ধতি। যে প্রকল্পের মূলধন ফেরতকাল যত কম, সেটির ঝুঁকি তত কম বলে বিবেচিত হয়।
- গ)
AI-তৈরি নমুনা উত্তর
'B' প্রকল্পের মূলধন ফেরতকাল নির্ণয়:
প্রাথমিক বিনিয়োগ (NCO) = ৩০,০০০ টাকা
ক্রমযোজিত নগদ আন্তঃপ্রবাহের সারণি:
বছর | নগদ আন্তঃপ্রবাহ (টাকা) | ক্রমযোজিত নগদ আন্তঃপ্রবাহ (টাকা)
১ | ১৫,০০০ | ১৫,০০০
২ | ১২,০০০ | ২৭,০০০ (A = ২ বছর, C = ২৭,০০০)
৩ | ১০,০০০ | ৩৭,০০০ (D = ১০,০০০)
৪ | ৮,০০০ | ৪৫,০০০আমরা জানি,
মূলধন ফেরতকাল (PBP) = A + (NCO - C) / D
এখানে,
A = যে বছরে ক্রমযোজিত নগদ প্রবাহ বিনিয়োগের কাছাকাছি হয় = ২ বছর
NCO = প্রাথমিক বিনিয়োগ = ৩০,০০০ টাকা
C = A বছরের ক্রমযোজিত নগদ প্রবাহ = ২৭,০০০ টাকা
D = পরবর্তী বছরের নগদ আন্তঃপ্রবাহ = ১০,০০০ টাকাঅতএব, PBP = ২ + (৩০,০০০ - ২৭,০০০) / ১০,০০০
= ২ + ৩,০০০ / ১০,০০০
= ২ + ০.৩
= ২.৩ বছর।সুতরাং, 'B' প্রকল্পের মূলধন ফেরতকাল ২.৩ বছর।
- ঘ)
AI-তৈরি নমুনা উত্তর
নিট বর্তমান মূল্যের (NPV) ভিত্তিতে কোন প্রকল্পটি উত্তম তা যাচাই করার জন্য উভয় প্রকল্পের NPV নির্ণয় করা হলো (প্রত্যাশিত আয়ের হার বা বাট্টার হার, k = ১২% বা ০.১২):
প্রকল্প 'A'-এর NPV নির্ণয়:
প্রকল্প 'A'-এর ক্ষেত্রে প্রতি বছর সমান নগদ আন্তঃপ্রবাহ (১০,০০০ টাকা) রয়েছে।
প্রাথমিক বিনিয়োগ (NCO) = ২৫,০০০ টাকা
NPV = [CF / (1 + k)^1] + [CF / (1 + k)^2] + [CF / (1 + k)^3] + [CF / (1 + k)^4] - NCO
বা, NPV = CF × [ {1 - (1 + k)^(-n)} / k ] - NCO
= ১০,০০০ × [ {1 - (1 + 0.12)^(-4)} / 0.12 ] - ২৫,০০০
= ১০,০০০ × ৩.০৩৭৩৪৯ - ২৫,০০০
= ৩০,৩৭৩.৪৯ - ২৫,০০০
= ৫,৩৭৩.৪৯ টাকা (প্রায়)প্রকল্প 'B'-এর NPV নির্ণয়:
প্রাথমিক বিনিয়োগ (NCO) = ৩০,০০০ টাকা
NPV = [১৫,০০০ / (১ + ০.১২)^১] + [১২,০০০ / (১ + ০.১২)^২] + [১০,০০০ / (১ + ০.১২)^৩] + [৮,০০০ / (১ + ০.১২)^৪] - ৩০,০০০
= [১৫,০০০ / ১.১২] + [১২,০০০ / ১.২৫৪৪] + [১০,০০০ / ১.৪০৪৯২৮] + [৮,০০০ / ১.৫৭৩৫১৯] - ৩০,০০০
= ১৩,৩৯২.৮৬ + ৯,৫৬৬.৩৩ + ৭,১১৮.০৪ + ৫,০৮৪.৩২ - ৩০,০০০
= ৩৫,১৬১.৫৫ - ৩০,০০০
= ৫,১৬১.৫৫ টাকা (প্রায়)মন্তব্য:
নিট বর্তমান মূল্য (NPV) নীতি অনুযায়ী, যে প্রকল্পের নিট বর্তমান মূল্য বেশি, সেই প্রকল্পটি অধিক লাভজনক ও গ্রহণযোগ্য।
এখানে, প্রকল্প 'A'-এর NPV (৫,৩৭৩.৪৯ টাকা), প্রকল্প 'B'-এর NPV (৫,১৬১.৫৫ টাকা) অপেক্ষা বেশি (৫,৩৭৩.৪৯ > ৫,১৬১.৫৫)।
অতএব, নিট বর্তমান মূল্যের ভিত্তিতে প্রকল্প 'A'-তে বিনিয়োগ করা উত্তম।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও