হিসাববিজ্ঞান ২য় পত্র • Dhaka Board • ঢাকা বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
সমন্বয়সমূহ: (১) সমাপনী মজুদ পণ্য ৫০,০০০ টাকা; (২) বকেয়া বেতন ৫,০০০ টাকা; (৩) আয়কর সঞ্চিতি ধার্য কর ১২,০০০ টাকা; (৪)সাধারণ সঞ্চিতি ৪০,০০০ টাকায় উন্নীত কর; (৫) শেয়ার মূলধনের উপর ৫% লভ্যাংশ ঘোষণা করতে হবে।
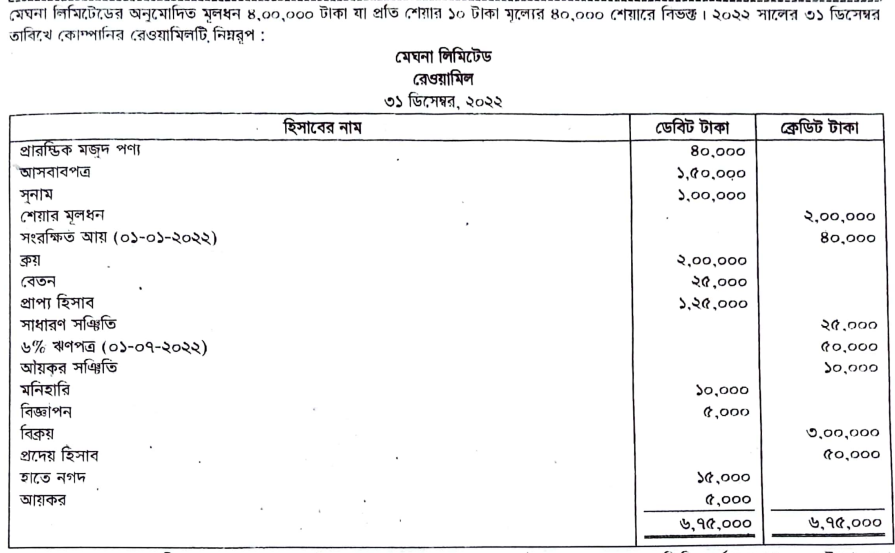
- ক)(1)
মেঘনা লিমিটেডের মোট লাভ নির্ণয় কর।
- খ)(2)
মেঘনা লিমিটেডের নিট লাভ নির্ণয় কর।
- গ)(3)
করবাদ নিট মুনাফা ৪০,০০০ টাকা বিবেচনাপূর্বক মেঘনা লিমিটেডের সংরক্ষিত আয় বিবরণী তৈরি কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মেঘনা লিমিটেড
মোট লাভ নির্ণয়:- বিক্রয়: ৩,০০,০০০ টাকা
- বাদ: বিক্রীত পণ্যের ব্যয়:
- প্রারম্ভিক মজুদ পণ্য: ৪০,০০০ টাকা
- যোগ: ক্রয়: ২,০০,০০০ টাকা
- বিক্রয়যোগ্য পণ্যের ব্যয়: ২,৪০,০০০ টাকা
- বাদ: সমাপনী মজুদ পণ্য: (৫০,০০০) টাকা
- বিক্রীত পণ্যের ব্যয়: ১,৯০,০০০ টাকা
মোট লাভ = (৩,০০,০০০ - ১,৯০,০০০) = ১,১০,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
মেঘনা লিমিটেড
নিট লাভ নির্ণয় (২০২২ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্য):- মোট লাভ: ১,১০,০০০ টাকা
- বাদ: পরিচালন ব্যয়:
- বেতন (২৫,০০০ + বকেয়া ৫,০০০): ৩০,০০০ টাকা
- মনিহারি: ১০,০০০ টাকা
- বিজ্ঞাপন: ৫,০০০ টাকা
- মোট পরিচালন ব্যয়: (৪৫,০০০) টাকা
- পরিচালন মুনাফা: ৬৫,০০০ টাকা
- বাদ: অপরিচালন ব্যয়:
- ঋণপত্রের বকেয়া সুদ (৫০,০০০ × ৬% × ৬/১২): (১,৫০০) টাকা
- করপূর্ব নিট মুনাফা: ৬৩,৫০০ টাকা
- বাদ: আয়কর সঞ্চিতি: (১২,০০০) টাকা
- করপরবর্তী নিট লাভ: ৫১,৫০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
মেঘনা লিমিটেড
সংরক্ষিত আয় বিবরণী
৩১ ডিসেম্বর, ২০২২ তারিখে সমাপ্ত বছরের জন্য:- সংরক্ষিত আয়ের প্রারম্ভিক উদ্বৃত্ত (০১-০১-২০২২): ৪০,০০০ টাকা
- যোগ: করবাদ নিট মুনাফা (প্রদত্ত): ৪০,০০০ টাকা
- মোট: ৮০,০০০ টাকা
- বাদ: বণ্টন/বিনিয়োগসমূহ:
- সাধারণ সঞ্চিতিতে স্থানান্তর (৪০,০০০ - ২৫,০০০): ১৫,০০০ টাকা
- প্রস্তাবিত/ঘোষিত লভ্যাংশ (২,০০,০০০ × ৫%): ১০,০০০ টাকা
- মোট কর্তন: (২৫,০০০) টাকা
- সংরক্ষিত আয়ের সমাপনী উদ্বৃত্ত: ৫৫,০০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও