ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Mymensingh Board • ময়মনসিংহ বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
- ক)(1)
মূলধন রেশনিং কী?
- খ)(2)
সুযোগ ব্যয় বলতে কী বোঝায়?
- গ)(3)
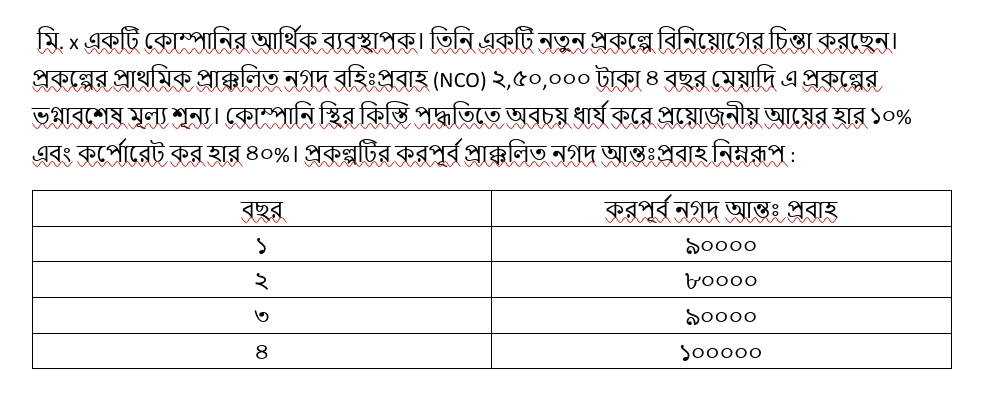
উদ্দীপকের আলোকে প্রকল্পটির গড় মুনাফার হার (ARR) নির্ণয় কর।
- ঘ)(4)
উদ্দীপকের আলোকে প্রকল্পটির অভ্যন্তরীণ মুনাফার হার (IRR) নির্ণয় করত প্রকল্পের গ্রহণযোগ্যতার ওপর মন্তব্য কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের তহবিলের সীমাবদ্ধতার কারণে লাভজনক একাধিক প্রকল্পের মধ্যে অগ্রাধিকার ভিত্তিতে মূলধন বণ্টন বা বরাদ্দ করার প্রক্রিয়াকে মূলধন রেশনিং (Capital Rationing) বলে।
- খ)
AI-তৈরি নমুনা উত্তর
একটি প্রকল্পে অর্থ বা সম্পদ বিনিয়োগ করার কারণে অন্য একটি সর্বোত্তম বিকল্প থেকে সম্ভাব্য আয় ত্যাগ করাকে সুযোগ ব্যয় (Opportunity Cost) বলা হয়।
সম্পদ বা মূলধন সীমিত হওয়ায় একাধিক লাভজনক প্রকল্পে একসাথে বিনিয়োগ করা সম্ভব হয় না। তাই একটি নির্দিষ্ট বিকল্প গ্রহণ করলে অন্য সম্ভাব্য লাভজনক বিকল্পটি ছেড়ে দিতে হয়। এই বর্জিত বা ত্যাগকৃত বিকল্পটির প্রত্যাশিত আয়ই হলো গৃহীত প্রকল্পের সুযোগ ব্যয়।
- গ)
AI-তৈরি নমুনা উত্তর
দেওয়া আছে,
প্রাথমিক নগদ বহিঃপ্রবাহ (বিনিয়োগ) = ২,৫০,০০০ টাকা
প্রকল্পের মেয়াদ = ৪ বছর
ভগ্নাবশেষ মূল্য = ০ টাকা
কর হার = ৪০%বার্ষিক সরলরৈখিক অবচয় = (প্রাথমিক বিনিয়োগ - ভগ্নাবশেষ মূল্য) / মেয়াদ
= (২,৫০,০০০ - ০) / ৪ = ৬২,৫০০ টাকা।কর-পরবর্তী নিট মুনাফা (EAT) নির্ণয়:
১ম বছর: করপূর্ব নগদ আন্তঃপ্রবাহ ৯০,০০০ - অবচয় ৬২,৫০০ = করপূর্ব মুনাফা ২৭,৫০০ টাকা; কর (৪০%) = ১১,০০০ টাকা; নিট মুনাফা = ১৬,৫০০ টাকা।
২য় বছর: করপূর্ব নগদ আন্তঃপ্রবাহ ৮০,০০০ - অবচয় ৬২,৫০০ = করপূর্ব মুনাফা ১৭,৫০০ টাকা; কর (৪০%) = ৭,০০০ টাকা; নিট মুনাফা = ১০,৫০০ টাকা।
৩য় বছর: করপূর্ব নগদ আন্তঃপ্রবাহ ৯০,০০০ - অবচয় ৬২,৫০০ = করপূর্ব মুনাফা ২৭,৫০০ টাকা; কর (৪০%) = ১১,০০০ টাকা; নিট মুনাফা = ১৬,৫০০ টাকা।
৪র্থ বছর: করপূর্ব নগদ আন্তঃপ্রবাহ ১,০০,০০০ - অবচয় ৬২,৫০০ = করপূর্ব মুনাফা ৩৭,৫০০ টাকা; কর (৪০%) = ১৫,০০০ টাকা; নিট মুনাফা = ২২,৫০০ টাকা।মোট কর-পরবর্তী নিট মুনাফা = ১৬,৫০০ + ১০,৫০০ + ১৬,৫০০ + ২২,৫০০ = ৬৬,০০০ টাকা।
গড় নিট মুনাফা = মোট নিট মুনাফা / প্রকল্পের মেয়াদ
= ৬৬,০০০ / ৪ = ১৬,৫০০ টাকা।গড় বিনিয়োগ = (প্রাথমিক বিনিয়োগ + ভগ্নাবশেষ মূল্য) / ২
= (২,৫০,০০০ + ০) / ২ = ১,২৫,০০০ টাকা।সুতরাং, গড় মুনাফার হার (ARR) = (গড় নিট মুনাফা / গড় বিনিয়োগ) × ১০০
= (১৬,৫০০ / ১,২৫,০০০) × ১০০
= ১৩.২%অতএব, প্রকল্পটির গড় মুনাফার হার ১৩.২%।
- ঘ)
AI-তৈরি নমুনা উত্তর
প্রকল্পটির কর-পরবর্তী বার্ষিক নগদ আন্তঃপ্রবাহ (CFAT = EAT + অবচয়):
১ম বছর = ১৬,৫০০ + ৬২,৫০০ = ৭৯,০০০ টাকা
২য় বছর = ১০,৫০০ + ৬২,৫০০ = ৭৩,০০০ টাকা
৩য় বছর = ১৬,৫০০ + ৬২,৫০০ = ৭৯,০০০ টাকা
৪র্থ বছর = ২২,৫০০ + ৬২,৫০০ = ৮৫,০০০ টাকাপ্রকল্পের মূলধন ব্যয় / প্রয়োজনীয় আয়ের হার = ১০%
১০% বাট্টা হারে নিট বর্তমান মূল্য (NPV) নির্ণয়:
NPV₁ = [৭৯,০০০ / (১ + ০.১০)¹ + ৭৩,০০০ / (১ + ০.১০)² + ৭৯,০০০ / (১ + ০.১০)³ + ৮৫,০০০ / (১ + ০.১০)⁴] - ২,৫০,০০০
= (৭১,৮১৮.১৮ + ৬০,৩৩০.৫৮ + ৫৯,৩৫০.৮৬ + ৫৮,০৫৬.৫৫) - ২,৫০,০০০
= ২,৪৯,৫৫৬.১৭ - ২,৫০,০০০ = -৪৪৩.৮৩ টাকা (ঋণাত্মক)ধনাত্মক NPV পাওয়ার জন্য কম বাট্টা হার (৯%) গ্রহণ করি:
NPV₂ = [৭৯,০০০ / (১ + ০.০৯)¹ + ৭৩,০০০ / (১ + ০.০৯)² + ৭৯,০০০ / (১ + ০.০৯)³ + ৮৫,০০০ / (১ + ০.০৯)⁴] - ২,৫০,০০০
= (৭২,৪৭৭.০৬ + ৬১,৪৪২.৬৩ + ৬০,৯৯৯.৮১ + ৬০,২১৪.১৮) - ২,৫০,০০০
= ২,৫৪,৯৩৩.৬৮ - ২,৫০,০০০ = +৪,৯৩৩.৬৮ টাকা (ধনাত্মক)অভ্যন্তরীণ মুনাফার হার (IRR) সূত্র:
IRR = A + [NPV_A / (NPV_A - NPV_B)] × (B - A)
এখানে,
A = নিম্ন বাট্টা হার = ৯%
B = উচ্চ বাট্টা হার = ১০%
NPV_A = ৪,৯৩৩.৬৮ টাকা
NPV_B = -৪৪৩.৮৩ টাকাIRR = ৯% + [৪,৯৩৩.৬৮ / {৪,৯৩৩.৬৮ - (-৪৪৩.৮৩)}] × (১০% - ৯%)
= ৯% + (৪,৯৩৩.৬৮ / ৫,৩৭৭.৫১) × ১%
= ৯% + ০.৯১৭%
≈ ৯.৯২%গ্রহণযোগ্যতার ওপর মন্তব্য:
কোনো প্রকল্প গ্রহণযোগ্য হওয়ার শর্ত হলো তার অভ্যন্তরীণ মুনাফার হার (IRR) প্রতিষ্ঠানের প্রত্যাশিত বা প্রয়োজনীয় আয়ের হার (Cost of Capital/k) অপেক্ষা বেশি বা সমান হতে হয় (IRR ≥ k)। এখানে প্রকল্পটির অভ্যন্তরীণ মুনাফার হার প্রায় ৯.৯২%, যা প্রতিষ্ঠানের প্রয়োজনীয় আয়ের হার ১০% অপেক্ষা কম। ফলে প্রকল্পটি বাস্তবায়ন করলে প্রতিষ্ঠান লাভজনক হবে না। সুতরাং, প্রকল্পটি গ্রহণ করা উচিত নয় বা এটি অগ্রহণযোগ্য।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও