হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০২৫
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
সিফাত লি. এবং নাদিম লি.-এর আর্থিক তথ্য নিম্নরূপ:
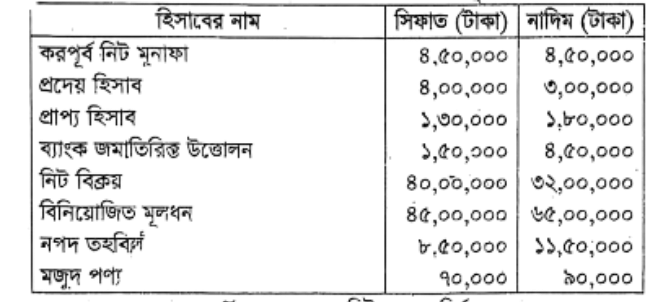
- ক)(1)
আয়করের হার ৪০% ধরে করবাদ নিট মুনাফা নির্ণয় করো।
- খ)(2)
চলতি অনুপাত নির্ণয় করো।
- গ)(3)
বিনিয়োজিত মূলধনের ওপর আয় অনুপাত নির্ণয় সাপেক্ষ তুলনামূলক মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
করবাদ নিট মুনাফা নির্ণয়:
আমরা জানি,
করবাদ নিট মুনাফা = করপূর্ব নিট মুনাফা − আয়কর
অথবা, করবাদ নিট মুনাফা = করপূর্ব নিট মুনাফা × (১ − কর হার)সিফাত লি. ও নাদিম লি. উভয়েরই করপূর্ব নিট মুনাফা = ৪,৫০,০০০ টাকা
আয়করের হার = ৪০%সুতরাং, আয়কর = ৪,৫০,০০০ × ৪০% = ১,৮০,০০০ টাকা
সিফাত লি.-এর করবাদ নিট মুনাফা:
= ৪,৫০,০০০ − ১,৮০,০০০ = ২,৭০,০০০ টাকানাদিম লি.-এর করবাদ নিট মুনাফা:
= ৪,৫০,০০০ − ১,৮০,০০০ = ২,৭০,০০০ টাকা - খ)
AI-তৈরি নমুনা উত্তর
চলতি অনুপাত নির্ণয়:
সূত্র:
এখানে,
চলতি সম্পদ = প্রাপ্য হিসাব + নগদ তহবিল + মজুদ পণ্য
চলতি দায় = প্রদেয় হিসাব + ব্যাংক জমাতিরিক্ত উত্তোলনসিফাত লি.:
চলতি সম্পদ = ১,৩০,০০০ + ৮,৫০,০০০ + ৭০,০০০ = ১০,৫০,০০০ টাকা
চলতি দায় = ৪,০০,০০০ + ১,৫০,০০০ = ৫,৫০,০০০ টাকা
নাদিম লি.:
চলতি সম্পদ = ১,৮০,০০০ + ১১,৫০,০০০ + ৯০,০০০ = ১৪,২০,০০০ টাকা
চলতি দায় = ৩,০০,০০০ + ৪,৫০,০০০ = ৭,৫০,০০০ টাকা
- গ)
AI-তৈরি নমুনা উত্তর
বিনিয়োজিত মূলধনের ওপর আয় অনুপাত নির্ণয়:
সূত্র:
(অথবা করপূর্ব নিট মুনাফা ভিত্তিতেও নির্ণয় করা যায়)করবাদ নিট মুনাফা ভিত্তিতে:
-
সিফাত লি.:
-
নাদিম লি.:
(বিকল্পে, করপূর্ব নিট মুনাফা ভিত্তিতে সিফাত লি. = এবং নাদিম লি. = )
তুলনামূলক মন্তব্য:
বিনিয়োজিত মূলধনের ওপর আয় অনুপাত প্রতিষ্ঠানের মূলধন ব্যবহারের দক্ষতা ও লাভজনকতা প্রকাশ করে। এই অনুপাতের মান যত বেশি হয়, প্রতিষ্ঠানের বিনিয়োগের দক্ষতা তত ভালো বলে বিবেচিত হয়। এখানে সিফাত লি.-এর বিনিয়োগিত মূলধনের ওপর আয় অনুপাত (৬%) নাদিম লি.-এর (৪.১৫%) তুলনায় বেশি। অর্থাৎ, সিফাত লি. তাদের বিনিয়োগিত মূলধন ব্যবহারে নাদিম লি.-এর চেয়ে অধিক দক্ষ ও তাদের লাভজনকতার হার সন্তোষজনক। -
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও