ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
মি. জামান চাকরি হতে অবসর গ্রহণের পর ১০,০০,০০০ টাকা পেয়েছেন। তিনি এই অর্থ দু'ধরনের শেয়ারে বিনিয়োগ করবেন বলে সিদ্ধান্ত গ্রহণ করেন। শেয়ার 'X' এ বিনিয়োগ করবেন ৬০% এবং অবশিষ্ট অর্থ শেয়ার 'Y' তে বিনিয়োগ করবেন। নিম্নে শেয়ার দুটির আয়ের হার ও পরিমিত ব্যবধান দেওয়া হলো :
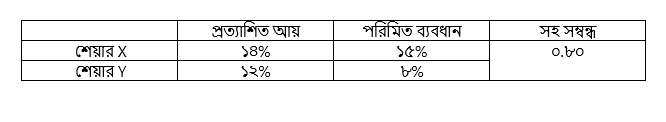
- ক)(1)
পোর্টফোলিও ঝুঁকি কী?
- খ)(2)
“সরকারি বন্ডে বিনিয়োগ ঝুঁকিমুক্ত”- ব্যাখ্যা কর।
- গ)(3)
উদ্দীপকে জনাব জামানের পোর্টফোলিও আয়ের হার নির্ণয় কর।
- ঘ)(4)
শেয়ার দুটির সহসম্বন্ধ +১ হতে ১ হলে ঝুঁকির ওপর কী প্রভাব পড়বে তা বিশ্লেষণ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
একাধিক সিকিউরিটিজে বা সম্পদে বিনিয়োগের মাধ্যমে গঠিত সামগ্রিক পোর্টফোলিও থেকে যে অনিশ্চয়তা বা ঝুঁকির সৃষ্টি হয়, তাকে পোর্টফোলিও ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
সরকারি বন্ডে বিনিয়োগকে ঝুঁকিমুক্ত বিনিয়োগ বলা হয়, কারণ এতে বিনিয়োগকৃত মূলধন ফেরত ও নির্দিষ্ট হারে সুদ প্রাপ্তির ক্ষেত্রে কোনো অনিশ্চয়তা বা খেলাপির ঝুঁকি থাকে না।
একটি দেশের সরকার তার ঋণ পরিশোধে দেউলিয়া হয় না এবং সরকার কর্তৃক ইস্যুকৃত সিকিউরিটিজের আয়ের নিশ্চয়তা রাষ্ট্র প্রদান করে। ফলে এতে কোনো প্রাতিষ্ঠানিক বা আর্থিক অক্ষমতাজনিত ঝুঁকি (Default Risk) না থাকায় সরকারি বন্ডকে সম্পূর্ণ ঝুঁকিমুক্ত বিনিয়োগ হিসেবে গণ্য করা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপক অনুযায়ী:
শেয়ার X-এ বিনিয়োগের অনুপাত,
শেয়ার Y-এ বিনিয়োগের অনুপাত,
শেয়ার X-এর প্রত্যাশিত আয়ের হার,
শেয়ার Y-এর প্রত্যাশিত আয়ের হার,আমরা জানি,
পোর্টফোলিও আয়ের হার,
অতএব, জনাব জামানের পোর্টফোলিও আয়ের হার ১৩.২%।
- ঘ)
AI-তৈরি নমুনা উত্তর
সহসম্বন্ধের (Correlation coefficient, ) মান পরিবর্তন হলে পোর্টফোলিও ঝুঁকির (পরিমিত ব্যবধান, ) ওপর তাৎপর্যপূর্ণ প্রভাব পড়ে। নিচে সহসম্বন্ধের মান এবং হলে ঝুঁকির ওপর কী প্রভাব পড়বে তা বিশ্লেষণ করা হলো:
দেওয়া আছে:
আমরা জানি, পোর্টফোলিওর ঝুঁকি বা পরিমিত ব্যবধান,
১. যখন সহসম্বন্ধ (পূর্ণ ধনাত্মক সহসম্বন্ধ):
এক্ষেত্রে পোর্টফোলিও গঠনের ফলে কোনো ঝুঁকি হ্রাস পায় না, ঝুঁকি কেবল উপাদানগুলোর ঝুঁকির ভারযুক্ত গড়ের সমান থাকে অর্থাৎ ঝুঁকি সর্বাধিক হয়।২. যখন সহসম্বন্ধ (পূর্ণ ঋণাত্মক সহসম্বন্ধ):
এক্ষেত্রে পোর্টফোলিও ঝুঁকি ব্যাপকভাবে হ্রাস পায় এবং ঝুঁকি সর্বনিম্ন পর্যায়ে পৌঁছায়।মূল্যায়ন: সহসম্বন্ধ থেকে হ্রাস পেয়ে হলে বিনিয়োগের বৈচিত্র্যায়নের (Diversification) পূর্ণ সুবিধা পাওয়া যায় এবং পোর্টফোলিও ঝুঁকি ১২.২% থেকে কমে ৫.৮%-এ নেমে আসে। সুতরাং, সহসম্বন্ধ যত ঋণাত্মক হবে, পোর্টফোলিও ঝুঁকি তত বেশি হ্রাস পাবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও