হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
২০২২ সালের ১ জানুয়ারি তারিখে উদ্ধৃত্তসমূহ নিম্নরূপ:
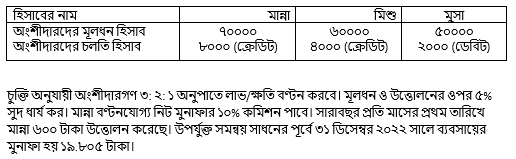
- ক)(1)
অংশীদারদের মূলধন হিসাব প্রস্তুত কর। (স্থায়ী মূলধন পদ্ধতি)
- খ)(2)
লাভ-লোকসান আবণ্টন হিসাব প্রস্তুত কর।
- গ)(3)
অংশীদারদের চলতি হিসাব প্রস্তুত কর। (ধরে নিতে হবে বণ্টরযোগ্য মুনাফার পরিমাণ মান্না ৪৯৫০ টাকা, মিশু ৩৩০০ টাকা এবং মুসা ১৬৫০ টাকা)
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
অংশীদারদের মূলধন হিসাব (স্থায়ী মূলধন পদ্ধতি):
তারিখ বিবরণ মান্না (টাকা) মিশু (টাকা) মুসা (টাকা) তারিখ বিবরণ মান্না (টাকা) মিশু (টাকা) মুসা (টাকা) ২০২২ ডিসে ৩১ ব্যালেন্স সি/ডি ৭০,০০০ ৬০,০০০ ৫০,০০০ ২০২২ জানু ১ ব্যালেন্স বি/ডি ৭০,০০০ ৬০,০০০ ৫০,০০০ মোট ৭০,০০০ ৬০,০০০ ৫০,০০০ মোট ৭০,০০০ ৬০,০০০ ৫০,০০০ ২০২৩ জানু ১ ব্যালেন্স বি/ডি ৭০,০০০ ৬০,০০০ ৫০,০০০ - খ)
AI-তৈরি নমুনা উত্তর
মান্না, মিশু ও মুসা-এর
লাভ-লোকসান আবণ্টন হিসাব
২০২২ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যডেবিট:
১. অংশীদারদের চলতি হিসাব (মূলধনের সুদ ৫%):- মান্না (৭০,০০০ × ৫%) = ৩,৫০০ টাকা
- মিশু (৬০,০০০ × ৫%) = ৩,০০০ টাকা
- মুসা (৫০,০০০ × ৫%) = ২,৫০০ টাকা
মোট মূলধনের সুদ = ৯,০০০ টাকা
২. মান্নার চলতি হিসাব (কমিশন):
- কমিশন পূর্ববর্তী মুনাফা = (১৯,৮০৫ + ১৯৫) - ৯,০০০ = ১১,০০০ টাকা
- মান্নার কমিশন (বণ্টনযোগ্য নিট মুনাফার উপর ১০% অর্থাৎ ১০/১১০) = ১১,০০০ × (১০ / ১১০) = ১,০০০ টাকা
৩. অংশীদারদের চলতি হিসাব (মুনাফার অংশ ৩:২:১):
- বণ্টনযোগ্য মুনাফা = ১১,০০০ - ১,০০০ = ১০,০০০ টাকা
- মান্না (১০,০০০ × ৩/৬) = ৫,০০০ টাকা
- মিশু (১০,০০০ × ২/৬) = ৩,৩৩৩.৩৩ বা ৩,৩৩৪ টাকা
- মুসা (১০,০০০ × ১/৬) = ১,৬৬৬.৬৭ বা ১,৬৬৬ টাকা
মোট মুনাফার অংশ = ১০,০০০ টাকা
মোট ডেবিট = ২০,০০০ টাকা
ক্রেডিট:
১. লাভ-লোকসান হিসাব (নিট লাভ) = ১৯,৮০৫ টাকা
২. অংশীদারদের চলতি হিসাব (উত্তোলনের সুদ):- মান্না: প্রতি মাসের শুরুতে ৬০০ টাকা উত্তোলন করায় গড় সময় ৬.৫ মাস।
উত্তোলনের সুদ = (৬০০ × ১২) × ৫% × (৬.৫/১২) = ১৯৫ টাকা
মোট ক্রেডিট = ২০,০০০ টাকা
- গ)
AI-তৈরি নমুনা উত্তর
অংশীদারদের চলতি হিসাব:
(প্রদত্ত মুনাফার অংশ: মান্না ৪৯৫০ টাকা, মিশু ৩৩০০ টাকা, মুসা ১৬৫০ টাকা ধরে)ডেবিট পাশ:
তারিখ বিবরণ মান্না (টাকা) মিশু (টাকা) মুসা (টাকা) ২০২২ জানু ১ ব্যালেন্স বি/ডি — — ২,০০০ ২০২২ ডিসে ৩১ উত্তোলন হিসাব (৬০০ × ১২) ৭,২০০ — — ২০২২ ডিসে ৩১ লাভ-লোকসান আবণ্টন হিসাব (উত্তোলনের সুদ) ১৯৫ — — ২০২২ ডিসে ৩১ ব্যালেন্স সি/ডি ৯,০৫৫ ১০,৩০০ ২,১৫০ মোট ১৬,৪৫০ ১০,৩০০ ৪,১৫০ ক্রেডিট পাশ:
তারিখ বিবরণ মান্না (টাকা) মিশু (টাকা) মুসা (টাকা) ২০২২ জানু ১ ব্যালেন্স বি/ডি ৮,০০০ ৪,০০০ — ২০২২ ডিসে ৩১ লাভ-লোকসান আবণ্টন হিসাব: মূলধনের সুদ কমিশন মুনাফার অংশ ৩,৫০০ ১,০০০ ৪,৯৫০ ৩,০০০ — ৩,৩০০ ২,৫০০ — ১,৬৫০ মোট ১৬,৪৫০ ১০,৩০০ ৪,১৫০ ২০২৩ জানুয়ারি ১ তারিখে ব্যালেন্স বি/ডি হবে ক্রেডিট উদ্বৃত্ত: মান্না ৯,০৫৫ টাকা, মিশু ১০,৩০০ টাকা এবং মুসা ২,১৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও