হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
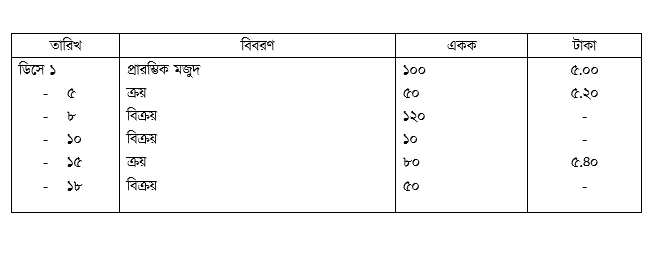
আহনাফ কোম্পানি নিত্য মজুদ ব্যবস্থায় পণ্যের হিসাব সংরক্ষণ করেন। ২০২০ সালের ডিসেম্বর মাসে মজুদসংক্রান্ত তথ্যসমূহ নিম্নরূপ ছিল :মজুদ পন্যের গণণায় দেখা যায় যে, ডিসেম্বর ১৬ তারিখে ১০ একক ঘাটতি রয়েছে
- ক)(1)
সমাপনী মজুদ পণ্যের পরিমাণ (একক) নির্ণয় কর।
- খ)(2)
আগে আসে আগে যায় পদ্ধতিতে বিক্রীত পণ্যের ব্যয়ের পরিমাণ নির্ণয় কর ।
- গ)(3)
ভারযুক্ত গড় ব্যয় পদ্ধতিতে সমাপনী মজুদ পণ্যের মূল্য নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সমাপনী মজুদ পণ্যের পরিমাণ (একক) নির্ণয়:
মোট প্রাপ্ত একক = প্রারম্ভিক মজুদ (১০০) + ক্রয় (৫০ + ৮০) = ২৩০ একক
মোট বিক্রয় ও নির্গমন = বিক্রয় (১২০ + ১০ + ৫০) + ঘাটতি (১০) = ১৯০ একক∴ সমাপনী মজুদ পণ্য = ২৩০ একক - ১৯০ একক = ৪০ একক।
- খ)
AI-তৈরি নমুনা উত্তর
আগে আসে আগে যায় (FIFO) পদ্ধতিতে বিক্রীত পণ্যের ব্যয় নির্ণয়:
১. ডিসেম্বর ৮ (বিক্রয় ১২০ একক):
- প্রারম্ভিক মজুদ হতে: ১০০ একক × ৫.০০ টাকা = ৫০০ টাকা
- ডিসেম্বর ৫-এর ক্রয় হতে: ২০ একক × ৫.২০ টাকা = ১০৪ টাকা
- মোট ব্যয় = ৬০৪ টাকা
২. ডিসেম্বর ১০ (বিক্রয় ১০ একক):
- ডিসেম্বর ৫-এর ক্রয় হতে: ১০ একক × ৫.২০ টাকা = ৫২ টাকা
(ডিসেম্বর ১৬ তারিখে ঘাটতি ১০ একক @ ৫.২০ টাকা = ৫২ টাকা মজুদ নির্গমন হিসেবে লিপিবদ্ধ হয়)
৩. ডিসেম্বর ১৮ (বিক্রয় ৫০ একক):
- ডিসেম্বর ৫-এর অবশিষ্ট: ১০ একক × ৫.২০ টাকা = ৫২ টাকা
- ডিসেম্বর ১৫-এর ক্রয় হতে: ৪০ একক × ৫.৪০ টাকা = ২১৬ টাকা
- মোট ব্যয় = ২৬৮ টাকা
∴ বিক্রীত পণ্যের মোট ব্যয় = ৬০৪ + ৫২ + ২৬৮ = ৯২৪ টাকা।
(নোট: ঘাটতিকে বিক্রীত পণ্যের ব্যয়ের অংশ হিসেবে অন্তর্ভুক্ত করলে মোট ব্যয় = ৯২৪ + ৫২ = ৯৭৬ টাকা।) - গ)
AI-তৈরি নমুনা উত্তর
ভারযুক্ত গড় ব্যয় পদ্ধতিতে সমাপনী মজুদ পণ্যের মূল্য নির্ণয়:
১. ডিসেম্বর ৫ (ক্রয়ের পর গড় দর):
- মোট একক = ১০০ + ৫০ = ১৫০ একক
- মোট মূল্য = (১০০ × ৫.০০) + (৫০ × ৫.২০) = ৫০০ + ২৬০ = ৭৬০ টাকা
- গড় দর = ৭৬০ ÷ ১৫০ = ৫.০৬৬৭ টাকা/একক
২. ডিসেম্বর ৮ ও ১০ (বিক্রয়ের পর অবশিষ্ট মজুদ):
- ডিসেম্বর ৮ বিক্রয়: ১২০ একক; অবশিষ্ট: ৩০ একক @ ৫.০৬৬৭ টাকা = ১৫২ টাকা
- ডিসেম্বর ১০ বিক্রয়: ১০ একক; অবশিষ্ট: ২০ একক @ ৫.০৬৬৭ টাকা = ১০১.৩৩ টাকা
৩. ডিসেম্বর ১৫ (ক্রয়ের পর নতুন গড় দর):
- ক্রয়: ৮০ একক @ ৫.৪০ টাকা = ৪৩২ টাকা
- মোট একক = ২০ + ৮০ = ১০০ একক
- মোট মূল্য = ১০১.৩৩ + ৪৩২ = ৫৩৩.৩৩ টাকা
- নতুন গড় দর = ৫৩৩.৩৩ ÷ ১০০ = ৫.৩৩৩৩ টাকা/একক
৪. ডিসেম্বর ১৬ (ঘাটতি ১০ একক):
- অবশিষ্ট একক = ৯০ একক
- অবশিষ্ট মূল্য = ৯০ × ৫.৩৩৩৩ টাকা = ৪৮০ টাকা
৫. ডিসেম্বর ১৮ (বিক্রয় ৫০ একক):
- সমাপনী মজুদ একক = ৯০ - ৫০ = ৪০ একক
∴ সমাপনী মজুদ পণ্যের মূল্য = ৪০ একক × ৫.৩৩৩৩ টাকা = ২১৩.৩৩ টাকা (প্রায়)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও