হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২৪
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
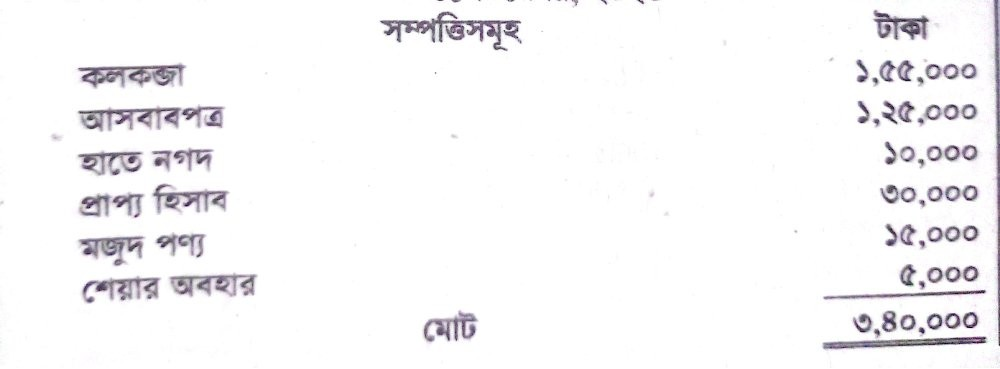
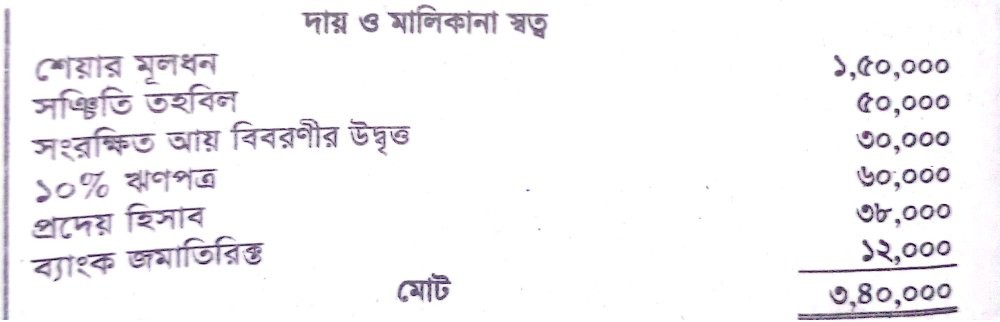
রূপালি কোম্পানি লিমিটেডআর্থিক অবস্থার বিবরণী৩১ ডিসেম্বর, ২০২৩অন্যান্য তথ্যাবলিঃনিট মুনাফা ২২,০০০ টাকা।
- ক)(1)
মালিকানা তহবিল নির্ণয় কর।
- খ)(2)
দায়-মালিকানা অনুপাত ও বিনিয়োজিত মূলধনের আয় অনুপাত নির্ণয় কর।
- গ)(3)
প্রতিষ্ঠানের স্বল্পমেয়াদি দায় পরিশোধ ক্ষমতা দুটি অনুপাতের সাহায্যে নির্ণয় কর এবং মন্তব্য লেখ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মালিকানা তহবিল নির্ণয়:
মালিকানা তহবিল = শেয়ার মূলধন + সঞ্চিতি তহবিল + সংরক্ষিত আয় বিবরণীর উদ্বৃত্ত - শেয়ার অবহার
= ১,৫০,০০০ + ৫০,০০০ + ৩০,০০০ - ৫,০০০
= ২,২৫,০০০ টাকা।অতএব, মালিকানা তহবিল ২,২৫,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
দায়-মালিকানা অনুপাত ও বিনিয়োজিত মূলধনের আয় অনুপাত নির্ণয়:
১. দায়-মালিকানা অনুপাত:
মোট বহির্দায় = ১০% ঋণপত্র + প্রদেয় হিসাব + ব্যাংক জমাতিরিক্ত
= ৬০,০০০ + ৩৮,০০০ + ১২,০০০ = ১,১০,০০০ টাকা।দায়-মালিকানা অনুপাত = মোট বহির্দায় / মালিকানা তহবিল
= ১,১০,০০০ / ২,২৫,০০০
= ০.৪৯ : ১ (অথবা দীর্ঘমেয়াদি দায় বিবেচনায়: ৬০,০০০ / ২,২৫,০০০ = ০.২৭ : ১)।২. বিনিয়োজিত মূলধনের আয় অনুপাত:
বিনিয়োজিত মূলধন = মালিকানা তহবিল + দীর্ঘমেয়াদি দায়
= ২,২৫,০০০ + ৬০,০০০ = ২,৮৫,০০০ টাকা।
সুদ খরচ = ৬০,০০০ × ১০% = ৬,০০০ টাকা।
সুদ ও করপূর্ব নিট লাভ = নিট মুনাফা + সুদ খরচ = ২২,০০০ + ৬,০০০ = ২৮,০০০ টাকা।
(অথবা প্রদত্ত নিট মুনাফাকে সরাসরি বিবেচনা করলে):
বিনিয়োজিত মূলধনের আয় অনুপাত = (সুদ ও করপূর্ব নিট মুনাফা / বিনিয়োজিত মূলধন) × ১০০
= (২৮,০০০ / ২,৮৫,০০০) × ১০০
= ৯.৮২%
(শুধু নিট মুনাফা বিবেচনা করলে: ২২,০০০ / ২,৮৫,০০০ × ১০০ = ৭.৭২%)। - গ)
AI-তৈরি নমুনা উত্তর
স্বল্পমেয়াদি দায় পরিশোধ ক্ষমতা নির্ণয় ও মন্তব্য:
চলতি সম্পদ = হাতে নগদ + প্রাপ্য হিসাব + মজুদ পণ্য
= ১০,০০০ + ৩০,০০০ + ১৫,০০০ = ৫৫,০০০ টাকা।চলতি দায় = প্রদেয় হিসাব + ব্যাংক জমাতিরিক্ত
= ৩৮,০০০ + ১২,০০০ = ৫০,০০০ টাকা।তরল সম্পদ = চলতি সম্পদ - মজুদ পণ্য = ৫৫,০০০ - ১৫,০০০ = ৪০,০০০ টাকা।
১. চলতি অনুপাত:
চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
= ৫৫,০০০ / ৫০,০০০
= ১.১ : ১
(চলতি অনুপাতের আদর্শ মান ২ : ১)।২. তরল বা দ্রুত অনুপাত:
তরল অনুপাত = তরল সম্পদ / চলতি দায়
= ৪০,০০০ / ৫০,০০০
= ০.৮ : ১
(তরল অনুপাতের আদর্শ মান ১ : ১)।মন্তব্য:
প্রতিষ্ঠানের চলতি অনুপাত ১.১ : ১ এবং তরল অনুপাত ০.৮ : ১, যা উভয়েই সংশ্লিষ্ট আদর্শ মান (যথাক্রমে ২:১ এবং ১:১) অপেক্ষা কম। সুতরাং, স্বল্পমেয়াদি দায় পরিশোধে প্রতিষ্ঠানটির তারল্য বা পরিশোধ ক্ষমতা সন্তোষজনক নয়।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও