ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Rajshahi Board • রাজশাহী বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
জনাব শামিম একটি নতুন প্রকল্পে ২,২০,০০০ টাকা বিনিয়োগে আগ্রহী। প্রকল্পটির মেয়াদ ৪ বছর। প্রকল্পটি থেকে সম্ভাব্য কর পূর্ববর্তী নগদ আন্তঃপ্রবাহ নিম্নরূপ :করের হার ৪০%, মূলধন ব্যয় ১০%। জনাব শামিম IRR এর ভিত্তিতে প্রকল্প মূল্যায়ন করেন।
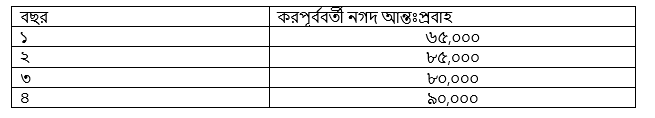
- ক)(1)
প্রকল্প কী?
- খ)(2)
NPV কখন শূন্য হয়? ব্যাখ্যা কর।
- গ)(3)
প্রকল্পের বাট্টাকৃত PBP নির্ণয় কর।
- ঘ)(4)
প্রকল্পটি গ্রহণযোগ্যতার বিষয়ে তোমার মতামত দাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
একটি নির্দিষ্ট উদ্দেশ্য অর্জনের জন্য নির্দিষ্ট সময়ের মধ্যে বাস্তবায়নযোগ্য সুনির্দিষ্ট ও পরিকল্পিত বিনিয়োগ বা কর্মপরিকল্পনাকে প্রকল্প (Project) বলে।
- খ)
AI-তৈরি নমুনা উত্তর
প্রকল্পের ভবিষ্যৎ নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (Total Present Value বা TPV) এবং প্রাথমিক বিনিয়োগ বা নগদ বহিঃপ্রবাহ (Initial Investment বা NCO) সমান হলে নিট বর্তমান মূল্য (NPV) শূন্য হয়।
অর্থাৎ, NPV = TPV - NCO = ০। বাট্টার হার যদি প্রকল্পের অভ্যন্তরীণ উপার্জন হার (IRR)-এর সমান হয়, তখন নগদ আন্তঃপ্রবাহের বর্তমান মূল্য ঠিক প্রাথমিক বিনিয়োগের সমান হয়। ফলে NPV শূন্য হয়।
- গ)
AI-তৈরি নমুনা উত্তর
এখানে,
বিনিয়োগ (NCO) = ২,২০,০০০ টাকা
প্রকল্পের মেয়াদ (n) = ৪ বছর
করের হার (t) = ৪০% = ০.৪০
মূলধন ব্যয় বা বাট্টার হার (k) = ১০% = ০.১০সরলরৈখিক পদ্ধতিতে বার্ষিক অবচয় = বিনিয়োগ / মেয়াদ
= ২,২০,০০০ / ৪ = ৫৫,০০০ টাকাকর-পরবর্তী নগদ আন্তঃপ্রবাহ (CFAT) নির্ণয়:
CFAT = (করপূর্ববর্তী নগদ প্রবাহ - অবচয়) × (১ - করের হার) + অবচয়১ম বছর: CFAT₁ = (৬৫,০০০ - ৫৫,০০০) × (১ - ০.৪০) + ৫৫,০০০ = ১০,০০০ × ০.৬০ + ৫৫,০০০ = ৬১,০০০ টাকা
২য় বছর: CFAT₂ = (৮৫,০০০ - ৫৫,০০০) × (১ - ০.৪০) + ৫৫,০০০ = ৩০,০০০ × ০.৬০ + ৫৫,০০০ = ৭৩,০০০ টাকা
৩য় বছর: CFAT₃ = (৮০,০০০ - ৫৫,০০০) × (১ - ০.৪০) + ৫৫,০০০ = ২৫,০০০ × ০.৬০ + ৫৫,০০০ = ৭০,০০০ টাকা
৪র্থ বছর: CFAT₄ = (৯০,০০০ - ৫৫,০০০) × (১ - ০.৪০) + ৫৫,০০০ = ৩৫,০০০ × ০.৬০ + ৫৫,০০০ = ৭৬,০০০ টাকা১০% বাট্টার হারে নগদ প্রবাহের বর্তমান মূল্য (PV) ও ক্রমযোজিত বর্তমান মূল্য (CPV):
বছর | CFAT (টাকা) | বাট্টা গুণক (DF = ১/(১+০.১০)ᵗ) | PV (টাকা) | ক্রমযোজিত PV (CPV) (টাকা)
১ | ৬১,০০০ | ০.৯০৯১ | ৫৫,৪৫৫ | ৫৫,৪৫৫
২ | ৭৩,০০০ | ০.৮২৬৪ | ৬০,৩২৭ | ১,১৫,৭৮২
৩ | ৭০,০০০ | ০.৭৫১৩ | ৫২,৫৯১ | ১,৬৮,৩৭৩
৪ | ৭৬,০০০ | ০.৬৮৩০ | ৫১,৯০৮ | ২,২০,২৮১এখানে,
৩য় বছরে ক্রমযোজিত বর্তমান মূল্য, C = ১,৬৮,৩৭৩ টাকা
৪র্থ বছরের বর্তমান মূল্য, D = ৫১,৯০৮ টাকা
প্রয়োজনীয় বিনিয়োগ, NCO = ২,২০,০০০ টাকাঅতএব, বাট্টাকৃত পে-ব্যাক সময় (DPBP):
DPBP = A + [(NCO - C) / D]
= ৩ + [(২,২০,০০০ - ১,৬৮,৩৭৩) / ৫১,৯০৮]
= ৩ + [৫১,৬২৭ / ৫১,৯০৮]
= ৩ + ০.৯৯
= ৩.৯৯ বছর (প্রায়)।সুতরাং, প্রকল্পটির বাট্টাকৃত পে-ব্যাক সময় প্রায় ৩.৯৯ বছর।
- ঘ)
AI-তৈরি নমুনা উত্তর
উদ্দীপক অনুসারে জনাব শামিম অভ্যন্তরীণ উপার্জন হার (IRR)-এর ভিত্তিতে প্রকল্প মূল্যায়ন করেন।
'গ' হতে প্রাপ্ত:
১০% বাট্টার হারে মোট বর্তমান মূল্য (TPV at 10%) = ৫৫,৪৫৫ + ৬০,৩২৭ + ৫২,৫৯১ + ৫১,৯০৮ = ২,২০,২৮১ টাকা।
১০% বাট্টার হারে NPV = ২,২০,২৮১ - ২,২০,০০০ = +২৮১ টাকা (ধনাত্মক)।যেহেতু ১০% বাট্টার হারে NPV ধনাত্মক কিন্তু শূন্যের অত্যন্ত কাছাকাছি (+২৮১ টাকা), তাই IRR নির্ণয়ের জন্য সামান্য বেশি একটি বাট্টার হার (যেমন- ১১%) গ্রহণ করি:
১১% বাট্টা হারে বর্তমান মূল্য:
বছর ১: ৬১,০০০ / (১.১১)¹ = ৫৪,৯৫৪.৯৫ টাকা
বছর ২: ৭৩,০০০ / (১.১১)² = ৫৯,২৫১.৫২ টাকা
বছর ৩: ৭০,০০০ / (১.১১)³ = ৫১,১৬২.১৬ টাকা
বছর ৪: ৭৬,০০০ / (১.১১)⁴ = ৫০,০৬০.৫৫ টাকা
মোট বর্তমান মূল্য (TPV at 11%) = ২,১৫,৪২৯.১৮ টাকা
NPV (at 11%) = ২,১৫,৪২৯.১৮ - ২,২০,০০০ = -৪,৫৭০.৮২ টাকাIRR নির্ণয়:
IRR = L + [NPV_L / (NPV_L - NPV_H)] × (H - L)
= ১০% + [২৮১ / (২৮১ - (-৪,৫৭০.৮২))] × (১১% - ১০%)
= ১০% + [২৮১ / ৪,৮৫১.৮২] × ১%
= ১০% + ০.০৫৭৯%
≈ ১০.০৬%সিদ্ধান্ত গ্রহণ নীতি:
প্রকল্পের মূলধন ব্যয় (Cost of Capital) = ১০%
প্রকল্পের অভ্যন্তরীণ উপার্জন হার (IRR) ≈ ১০.০৬%যেহেতু প্রকল্পের অভ্যন্তরীণ উপার্জন হার (IRR = ১০.০৬%) প্রতিষ্ঠানের মূলধন ব্যয় (১০%)-এর চেয়ে বেশি, তাই IRR-এর সিদ্ধান্ত নীতি (IRR > মূলধন ব্যয়) অনুযায়ী জনাব শামিমের প্রকল্পটি গ্রহণ করা যুক্তিযুক্ত ও লাভজনক হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও