হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
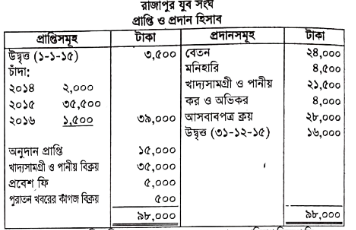
রাজাপুর যুব সংঘ-এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের প্রাপ্তি ও প্রদান হিসাব নিম্নে প্রদত্ত হলো-আসবাবপত্র ৩,০০০ টাকা, ১৫% বিনিয়োগ ৪০,০০০ টাকা এবং খাদ্যসামগ্রী ও পানীয় ৮,৫০০ টাকা। অন্যান্য তথ্য: ১. বার্ষিক চাঁদার হার ১০০ টাকা করে ৪৫ জন সদস্যের নিকট হতে এ বছরের চাঁদা এখনো পাওয়া যায়নি। ২. বেতন বাবদ ৩,০০০ টাকা, খাদ্যসামগ্রী ও পানীয় বাবদ ২,০০০ টাকা এখনো বকেয়া রয়েছে। ৩. ২০১৫ সালের ১ জানুয়ারি তারিখে অব্যবহৃত মনিহারি দ্রব্যাদির পরিমাণ ১,৫০০ টাকা ছিল এবং ৩১ ডিসেম্বর তারিখে অব্যবহৃত মনিহারি দ্রব্যাদি ২,৭০০ টাকায় মূল্যায়ন হয়েছে। অধিকন্তু চলতি বছরে মনিহারি দ্রব্যাদি বাবদ ২,০০০ টাকা এখনো পরিশোধ করা হয় নি। ৪. ২০১৫ সালের ৩১ ডিসেম্বর তারিখে খাদ্যসামগ্রী ও পানীয় মজুদ ৬,৫০০ টাকায় মূল্যায়ন করা হয়। ৫. বার্ষিক কর ও অভিকরের পরিমাণ ৪,০০০ টাকা, প্রত্যেক বছর কর ও অভিকর পরবর্তী বছরের ৩১ মার্চ পর্যন্ত অগ্রিম পরিশোধ করা হয়।
- ক)(1)
খাদ্যসামগ্রী ও পানীয় হতে কত টাকা লাভ বা ক্ষতি হয়েছে তা নির্ণয় করো।
- খ)(2)
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের আয়-ব্যয় হিসাব প্রস্তুত করো।
- গ)(3)
বছর শেষে ক্লাবের মোট সম্পদের পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
খাদ্যসামগ্রী ও পানীয় হতে মুনাফা/লাভ নির্ণয়:
- খাদ্যসামগ্রী ও পানীয় বিক্রয় = ৩৫,০০০ টাকা
- বাদ: ব্যবহৃত খাদ্যসামগ্রী ও পানীয়ের ব্যয়:
- প্রারম্ভিক খাদ্যসামগ্রী ও পানীয় = ৮,৫০০ টাকা
- যোগ: খাদ্যসামগ্রী ও পানীয় ক্রয় (প্রদান) = ২১,৫০০ টাকা
- যোগ: বকেয়া ক্রয় = ২,০০০ টাকা
- মোট খাদ্যসামগ্রী = ৩২,০০০ টাকা
- বাদ: সমাপনী খাদ্যসামগ্রী ও পানীয় মজুদ = (৬,৫০০) টাকা
- খাদ্যসামগ্রী ও পানীয়ের ব্যবহারজনিত ব্যয় = ২৫,৫০০ টাকা
খাদ্যসামগ্রী ও পানীয় হতে লাভ = ৩৫,০০০ - ২৫,৫০০ = ৯,৫০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
রাজাপুর যুব সংঘ
আয়-ব্যয় হিসাব
২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্যব্যয়সমূহ:
১. বেতন (২৪,০০০ + বকেয়া ৩,০০০) = ২৭,০০০ টাকা
২. ব্যবহৃত মনিহারি = (প্রারম্ভিক ১,৫০০ + প্রদান ৪,৫০০ + বকেয়া ২,০০০ - সমাপনী ২,৭০০) = ৫,৩০০ টাকা
৩. কর ও অভিকর (৪,০০০ - অগ্রিম [৪,০০০ × ৩/১২] ১,০০০) = ৩,০০০ টাকা- মোট ব্যয় = ৩৫,৩০০ টাকা
আয়সমূহ:
১. চাঁদা (চলতি বছরের প্রাপ্ত ৩৫,৫০০ + বকেয়া [৪৫ × ১০০] ৪,৫০০) = ৪০,০০০ টাকা
২. খাদ্যসামগ্রী ও পানীয় হতে লাভ = ৯,৫০০ টাকা
৩. প্রবেশ ফি = ৫,০০০ টাকা
৪. পুরাতন খবরের কাগজ বিক্রয় = ৫০০ টাকা
৫. বিনিয়োগের অনাদায়ী সুদ (৪০,০০০ × ১৫%) = ৬,০০০ টাকা- মোট আয় = ৬১,০০০ টাকা
ব্যয়াতিরিক্ত আয় (নিট লাভ): ৬১,০০০ - ৩৫,৩০০ = ২৫,৭০০ টাকা।
(উল্লেখ্য: অনুদানকে মূলধনজাতীয় প্রাপ্তি বিবেচনা করে আয়-ব্যয় হিসাবে অন্তর্ভুক্ত করা হয়নি।)
- গ)
AI-তৈরি নমুনা উত্তর
২০১৫ সালের ৩১ ডিসেম্বর তারিখে ক্লাবের মোট সম্পদের পরিমাণ নির্ণয়:
১. সমাপনী নগদ তহবিল (৩১-১২-১৫) = ১৬,০০০ টাকা
২. আসবাবপত্র (প্রারম্ভিক ৩,০০০ + নতুন ক্রয় ২৮,০০০) = ৩১,০০০ টাকা
৩. ১৫% বিনিয়োগ = ৪০,০০০ টাকা
৪. খাদ্যসামগ্রী ও পানীয়ের সমাপনী মজুদ = ৬,৫০০ টাকা
৫. অব্যবহৃত মনিহারি = ২,৭০০ টাকা
৬. চলতি বছরের অনাদায়ী চাঁদা = ৪,৫০০ টাকা
৭. বিনিয়োগের অনাদায়ী সুদ = ৬,০০০ টাকা
৮. অগ্রিম কর ও অভিকর (৪,০০০ × ৩/১২) = ১,০০০ টাকামোট সম্পদ = ১৬,০০০ + ৩১,০০০ + ৪০,০০০ + ৬,৫০০ + ২,৭০০ + ৪,৫০০ + ৬,০০০ + ১,০০০ = ১,০৭,৭০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও