হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
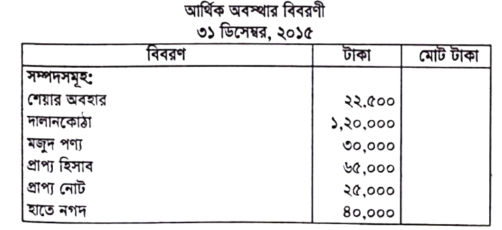
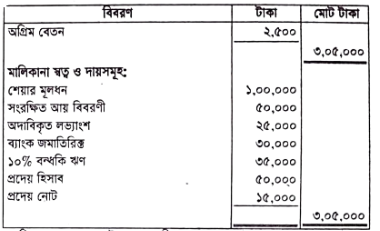
মিথিলা কোম্পানি লি.-এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখে আর্থিক অবস্থার বিবরণী এবং অন্যান্য তথ্য নিম্নে প্রদত্ত হলো-প্রারম্ভিক মজুদ ২০,০০০ টাকা, সমাপনী মজুদ ৩০,০০০ টাকা, ক্রয় ২,২৫,০০০ টাকা। বিক্রীত পণ্যের ব্যয়ের ওপর ২৫% লাভে পণ্য ধারে বিক্রয় করা হয়।
- ক)(1)
বিক্রয়ের পরিমাণ নির্ণয় করো।
- খ)(2)
চলতি অনুপাত ও তারল্য অনুপাত নির্ণয় করো এবং মন্তব্য করো।
- গ)(3)
মজুদ আবর্তন অনুপাত এবং প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয় করো এবং মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বিক্রীত পণ্যের ব্যয় = প্রারম্ভিক মজুদ + নিট ক্রয় - সমাপনী মজুদ
= ২০,০০০ + ২,২৫,০০০ - ৩০,০০০ = ২,১৫,০০০ টাকা।মুনাফা = ২,১৫,০০০ × ২৫% = ৫৩,৭৫০ টাকা।
অতএব, বিক্রয় = বিক্রীত পণ্যের ব্যয় + মুনাফা
= ২,১৫,০০০ + ৫৩,৭৫০ = ২,৬৮,৭৫০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
১. চলতি অনুপাত নির্ণয়:
চলতি সম্পদ = মজুদ পণ্য (৩০,০০০) + প্রাপ্য হিসাব (৬৫,০০০) + প্রাপ্য নোট (২৫,০০০) + হাতে নগদ (৪০,০০০) + অগ্রিম বেতন (২,৫০০) = ১,৬২,৫০০ টাকা।
চলতি দায় = অদাবিকৃত লভ্যাংশ (২৫,০০০) + ব্যাংক জমাতিরিক্ত (৩০,০০০) + প্রদেয় হিসাব (৫০,০০০) + প্রদেয় নোট (১৫,০০০) = ১,২০,০০০ টাকা।
চলতি অনুপাত = চলতি সম্পদ ÷ চলতি দায় = ১,৬২,৫০০ ÷ ১,২০,০০০ = ১.৩৫ : ১।২. তারল্য অনুপাত নির্ণয়:
তারল্য সম্পদ = চলতি সম্পদ - (মজুদ পণ্য + অগ্রিম ব্যয়) = ১,৬২,৫০০ - (৩০,০০০ + ২,৫০০) = ১,৩০,০০০ টাকা।
তারল্য অনুপাত = তারল্য সম্পদ ÷ চলতি দায় = ১,৩০,০০০ ÷ ১,২০,০০০ = ১.০৮ : ১।
(দ্রুত দায় বা ৯০,০০০ টাকা বিবেচনায় নিলে অনুপাতটি ১.৩০,০০০ ÷ ৯০,০০০ = ১.৪৪ : ১)।মন্তব্য: চলতি অনুপাতের আদর্শ মান ২ : ১, সুতরাং ১.৩৫ : ১ অনুযায়ী প্রতিষ্ঠানটির স্বল্পমেয়াদি দায় পরিশোধের সক্ষমতা আদর্শ মানের চেয়ে কম। কিন্তু তারল্য অনুপাতের আদর্শ মান ১ : ১ হওয়ায় ১.০৮ : ১ অনুযায়ী তাৎক্ষণিক দায় পরিশোধের সক্ষমতা সন্তোষজনক।
- গ)
AI-তৈরি নমুনা উত্তর
১. মজুদ আবর্তন অনুপাত নির্ণয়:
গড় মজুদ = (প্রারম্ভিক মজুদ ২০,০০০ + সমাপনী মজুদ ৩০,০০০) ÷ ২ = ২৫,০০০ টাকা।
মজুদ আবর্তন অনুপাত = বিক্রীত পণ্যের ব্যয় ÷ গড় মজুদ = ২,১৫,০০০ ÷ ২৫,০০০ = ৮.৬ বার।২. প্রাপ্য হিসাব আবর্তন অনুপাত নির্ণয়:
প্রাপ্য হিসাব ও প্রাপ্য নোটের যোগফল = ৬৫,০০০ + ২৫,০০০ = ৯০,০০০ টাকা।
প্রাপ্য হিসাব আবর্তন অনুপাত = নিট ধার বিক্রয় ÷ (প্রাপ্য হিসাব + প্রাপ্য নোট) = ২,৬৮,৭৫০ ÷ ৯০,০০০ = ২.৯৯ বার (বা ৩ বার)।মন্তব্য: মজুদ আবর্তন অনুপাতের আদর্শ মান সাধারণত ৮ বার। এখানে অনুপাত ৮.৬ বার হওয়ায় মজুদ পণ্যের আবর্তন সন্তোষজনক। তবে প্রাপ্য হিসাব আবর্তন অনুপাত ২.৯৯ বার বা প্রায় ৩ বার, যা নির্দেশ করে দেনাদারদের কাছ থেকে অর্থ আদায় প্রক্রিয়া ধীরগতির এবং ঋণ আদায় নীতি আরও জোরদার করা প্রয়োজন।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও