হিসাববিজ্ঞান ২য় পত্র • Combined Board • ঢাকা, যশোর, সিলেট, দিনাজপুর বোর্ড ২০১৮
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
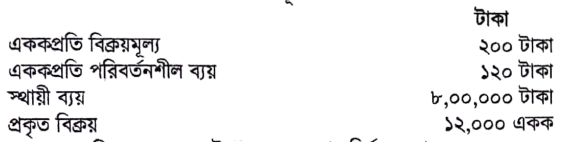
বাবু ইলেকট্রনিকস এর তথ্য নিম্নরূপ :
- ক)(1)
এককপ্রতি দত্তাংশ এবং উহার শতকরা হার নির্ণয় করো।
- খ)(2)
সমচ্ছেদ বিক্রয় একক নির্ণয় করো এবং মুনাফা নির্ণয় করো যখন বিক্রয় ১২,০০০ একক।
- গ)(3)
যদি বিক্রয় মূল্য এককপ্রতি ১০% কমানো হয় এবং বিক্রয়ের পরিমাণ ২০,০০০ একক হয় তবে সমচ্ছেদ বিক্রয় ও মুনাফা নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
এককপ্রতি দত্তাংশ এবং উহার শতকরা হার নির্ণয়:
আমরা জানি,
এককপ্রতি দত্তাংশ (Contribution Margin per unit) = এককপ্রতি বিক্রয়মূল্য - এককপ্রতি পরিবর্তনশীল ব্যয়
= ২০০ - ১২০
= ৮০ টাকাদত্তাংশের শতকরা হার (Contribution Margin Ratio) = (এককপ্রতি দত্তাংশ / এককপ্রতি বিক্রয়মূল্য) × ১০০
= (৮০ / ২০০) × ১০০
= ৪০%উত্তরঃ এককপ্রতি দত্তাংশ ৮০ টাকা এবং দত্তাংশের হার ৪০%।
- খ)
AI-তৈরি নমুনা উত্তর
সমচ্ছেদ বিক্রয় একক ও মুনাফা নির্ণয়:
১. সমচ্ছেদ বিক্রয় (একক) = স্থায়ী ব্যয় / এককপ্রতি দত্তাংশ
= ৮,০০,০০০ / ৮০
= ১০,০০০ একক২. ১২,০০০ একক বিক্রয়ে মুনাফা নির্ণয়:
মুনাফা = (বিক্রয় একক × এককপ্রতি দত্তাংশ) - স্থায়ী ব্যয়
= (১২,০০০ × ৮০) - ৮,০০,০০০
= ৯,৬০,০০০ - ৮,০০,০০০
= ১,৬০,০০০ টাকাউত্তরঃ সমচ্ছেদ বিক্রয় ১০,০০০ একক এবং মুনাফা ১,৬০,০০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
বিক্রয়মূল্য এককপ্রতি ১০% হ্রাস পেলে:
নতুন বিক্রয়মূল্য = ২০০ - (২০০ × ১০%) = ২০০ - ২০ = ১৮০ টাকা
নতুন এককপ্রতি দত্তাংশ = নতুন বিক্রয়মূল্য - এককপ্রতি পরিবর্তনশীল ব্যয়
= ১৮০ - ১২০ = ৬০ টাকা১. সমচ্ছেদ বিক্রয় নির্ণয়:
সমচ্ছেদ বিক্রয় (একক) = স্থায়ী ব্যয় / নতুন এককপ্রতি দত্তাংশ
= ৮,০০,০০০ / ৬০
= ১৩,৩৩৩.৩৩ একক (বা প্রায় ১৩,৩৩৪ একক)সমচ্ছেদ বিক্রয় (টাকা) = সমচ্ছেদ একক × বিক্রয়মূল্য = (৮,০০,০০০ / ৬০) × ১৮০ = ২৪,০০,০০০ টাকা
[বিকল্পভাবে, দত্তাংশ অনুপাত = ৬০/১৮০ = ১/৩; সমচ্ছেদ বিক্রয় = ৮,০০,০০০ / (১/৩) = ২৪,০০,০০০ টাকা]২. ২০,০০০ একক বিক্রয়ে মুনাফা নির্ণয়:
মুনাফা = (বিক্রয় একক × নতুন এককপ্রতি দত্তাংশ) - স্থায়ী ব্যয়
= (২০,০০০ × ৬০) - ৮,০০,০০০
= ১২,০০,০০০ - ৮,০০,০০০
= ৪,০০,০০০ টাকাউত্তরঃ সমচ্ছেদ বিক্রয় ১৩,৩৩৩.৩৩ একক (বা ২৪,০০,০০০ টাকা) এবং মুনাফা ৪,০০,০০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও