ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
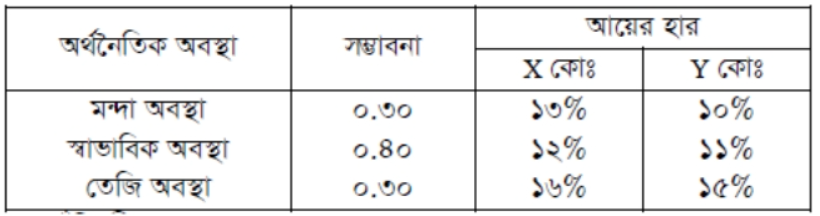
মি. পরশ সাম্স ৫০,০০০ টাকা 'X' কোম্পানির শেয়ার এবং ২০,০০০ টাকা 'Y' কোম্পানির শেয়ারে বিনিয়োগ করলেন। বিভিনড়ব অর্থনৈতিক অবস্থায় শেয়ার দুটির আয়ের হার নিম্নরূপ : আয়ের হার অর্থনৈতিক অবস্থা সম্ভাবনাঃ
- ক)(1)
ঝুঁকি কী?
- খ)(2)
ঝুঁকির প্রিমিয়াম বলতে কী বোঝ?
- গ)(3)
'ঢ' ও 'ণ' কোম্পানির প্রত্যাশিত আয়ের হার নির্ণয় কর।
- ঘ)(4)
মি পরশের কোম্পানিতে পোর্টফলিও বিনিয়োগ করা যুক্তিযুক্ত কিনা নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রত্যাশিত আয়ের চেয়ে প্রকৃত আয়ের বিচ্যুতির সম্ভাবনা বা আর্থিক ক্ষতির আশঙ্কাই হলো ঝুঁকি।
- খ)
AI-তৈরি নমুনা উত্তর
বিনিয়োগকারী ঝুঁকিমুক্ত বিনিয়োগের চেয়ে ঝুঁকিপূর্ণ বিনিয়োগে অতিরিক্ত যে আয়ের প্রত্যাশা করে, তাকে ঝুঁকির প্রিমিয়াম (Risk Premium) বলে। ঝুঁকিমুক্ত সিকিউরিটিতে (যেমন সরকারি ট্রেজারি বন্ড) কোনো ঝুঁকি থাকে না বিধায় আয় সুনির্দিষ্ট হয়। কিন্তু ঝুঁকিপূর্ণ সিকিউরিটিতে (যেমন সাধারণ শেয়ার) মূলধন হারানোর বা আয় হ্রাস পাওয়ার ঝুঁকি থাকে। এই ঝুঁকি গ্রহণের ক্ষতিপূরণ হিসেবে বিনিয়োগকারী স্বাভাবিক ঝুঁকিমুক্ত আয়ের অতিরিক্ত হারে যে আয় দাবি করে বা আশা করে, তা-ই হলো ঝুঁকি প্রিমিয়াম। সূত্রাকারে: ঝুঁকি প্রিমিয়াম = মোট প্রত্যাশিত আয়ের হার - ঝুঁকিমুক্ত আয়ের হার।
- গ)
AI-তৈরি নমুনা উত্তর
প্রশ্নটিতে মুদ্রণজনিত ত্রুটির কারণে 'ঢ' ও 'ণ' কোম্পানি লেখা হয়েছে, যা মূলত উদ্দীপকের 'X' ও 'Y' কোম্পানি।
প্রত্যাশিত আয়ের হার,
১. 'X' কোম্পানির প্রত্যাশিত আয়ের হার:
২. 'Y' কোম্পানির প্রত্যাশিত আয়ের হার:
অতএব, X কোম্পানির প্রত্যাশিত আয়ের হার ১৩.৫০% এবং Y কোম্পানির প্রত্যাশিত আয়ের হার ১১.৯০%।
- ঘ)
AI-তৈরি নমুনা উত্তর
মি. পরশের পোর্টফোলিও বিনিয়োগ করা যুক্তিযুক্ত কিনা তা পোর্টফোলিও আয়ের হার এবং পোর্টফোলিও ধারণার আলোকে মূল্যায়ন করা হলো:
মি. পরশের মোট বিনিয়োগ = ৫০,০০০ + ২০,০০০ = ৭০,০০০ টাকা।
'X' শেয়ারে বিনিয়োগের ভার,
'Y' শেয়ারে বিনিয়োগের ভার,'গ' হতে পাই,
কোম্পানির প্রত্যাশিত আয়,
কোম্পানির প্রত্যাশিত আয়,পোর্টফোলিওর প্রত্যাশিত আয়ের হার,
যুক্তিযুক্ততা মূল্যায়ন:
পোর্টফোলিও বিনিয়োগের মূল উদ্দেশ্য হলো ঝুঁকি হ্রাস করা (ঝুঁকি বণ্টন নীতির মাধ্যমে)। একক কোনো সিকিউরিটিতে সমস্ত অর্থ বিনিয়োগ করলে কোম্পানি বা খাতভিত্তিক কোনো লোকসানের কারণে সম্পূর্ণ বিনিয়োগ ঝুঁকির মুখে পড়ে। কিন্তু একাধিক ভিন্ন সম্পদে বিনিয়োগ করলে একটির ক্ষতি অন্যটির লাভ দ্বারা সমন্বয় হয়ে সামগ্রিক ঝুঁকি হ্রাস পায়। যদিও মি. পরশ শুধুমাত্র X কোম্পানিতে বিনিয়োগ করলে সর্বোচ্চ ১৩.৫০% আয় পেতেন, কিন্তু দুটি সম্পদে পোর্টফোলিও গঠনের ফলে তিনি ১৩.০৪% সম্মানজনক প্রত্যাশিত আয় বজায় রেখেই বিনিয়োগের সামগ্রিক ঝুঁকি উল্লেখযোগ্যভাবে কমাতে সক্ষম হচ্ছেন।অতএব, ঝুঁকি হ্রাসের মাধ্যমে সম্পদ সুরক্ষার জন্য মি. পরশের পোর্টফোলিও বিনিয়োগ করার সিদ্ধান্তটি যুক্তিযুক্ত।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও