ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Mymensingh Board • ময়মনসিংহ বোর্ড ২০২২
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
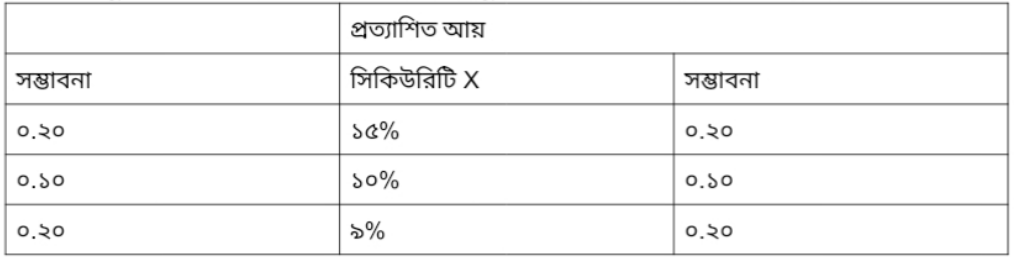
জনাব আব্দুস সালাম বিনিয়োগ করার জন্য নিচের দুটি সিকিউরিটির তথ্য বিবেচনা করছেনঃ
- ক)(1)
পোর্টফোলিও কী?
- খ)(2)
আয় ও ঝুঁকির মধ্যে কী ধরনের সম্পর্ক বিদ্যমান? ব্যাখ্যা কর।
- গ)(3)
সিকিউরিটি-X এর আদর্শ বিচ্যুতি নির্ণয় কর।
- ঘ)(4)
“সিকিউরিটি-Y অধিক ঝুঁকিপূর্ণ”— গাণিতিকভাবে বিশ্লেষণ কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: সিকিউরিটি-X এর সম্ভাব্যতাগুলোর যোগফল ০.৫০ হওয়ায় এগুলোকে স্বাভাবিকীকরণ (০.৪০, ০.২০, ০.৪০) অথবা সম্ভাব্য মুদ্রণ ত্রুটি হিসেবে ০.৬০ ধরে সমাধান দেখানো হয়েছে। | সিকিউরিটি-Y এর আয়ের হার ছকে না থাকায় ঝুঁকি তুলনার পূর্ণাঙ্গ গাণিতিক মডেল ও সিদ্ধান্ত গ্রহণের শর্ত প্রদর্শন করা হয়েছে।
ঝুঁকি হ্রাস করে কাঙ্ক্ষিত আয় অর্জনের লক্ষ্যে দুই বা ততোধিক সিকিউরিটি বা সম্পদে অর্থ বিনিয়োগ করে যে সমন্বিত বিনিয়োগ তহবিল গঠন করা হয়, তাকে পোর্টফোলিও (বিনিয়োগ পর্যায়ক্রম) বলে।
- খ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: সিকিউরিটি-X এর সম্ভাব্যতাগুলোর যোগফল ০.৫০ হওয়ায় এগুলোকে স্বাভাবিকীকরণ (০.৪০, ০.২০, ০.৪০) অথবা সম্ভাব্য মুদ্রণ ত্রুটি হিসেবে ০.৬০ ধরে সমাধান দেখানো হয়েছে। | সিকিউরিটি-Y এর আয়ের হার ছকে না থাকায় ঝুঁকি তুলনার পূর্ণাঙ্গ গাণিতিক মডেল ও সিদ্ধান্ত গ্রহণের শর্ত প্রদর্শন করা হয়েছে।
আয় ও ঝুঁকির মধ্যে সাধারণত প্রত্যক্ষ বা ধনাত্মক (positive/direct) সম্পর্ক বিদ্যমান।
বিনিয়োগের ক্ষেত্রে ঝুঁকি যত বৃদ্ধি পায়, বিনিয়োগকারীর প্রত্যাশিত আয়ের হারও তত বৃদ্ধি পায়। অর্থায়নে এই নীতিটিকে 'ঝুঁকি-আয় ভারসাম্য' (Risk-Return Trade-off) বলা হয়। ঝুঁকিমুক্ত বা স্বল্প ঝুঁকিপূর্ণ সম্পদে (যেমন সরকারি ট্রেজারি বন্ড) লোকসানের আশঙ্কা কম থাকে বলে এতে আয়ের হারও কম নির্ধারিত হয়। অন্যদিকে, যেসব সম্পদে ঝুঁকি বেশি থাকে (যেমন সাধারণ শেয়ার), বিনিয়োগকারীরা সেই ঝুঁকি গ্রহণের ক্ষতিপূরণ হিসেবে অতিরিক্ত আয়ের প্রত্যাশা করেন। তাই ঝুঁকি বাড়লে প্রত্যাশিত আয়ও বাড়ে।
- গ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: সিকিউরিটি-X এর সম্ভাব্যতাগুলোর যোগফল ০.৫০ হওয়ায় এগুলোকে স্বাভাবিকীকরণ (০.৪০, ০.২০, ০.৪০) অথবা সম্ভাব্য মুদ্রণ ত্রুটি হিসেবে ০.৬০ ধরে সমাধান দেখানো হয়েছে। | সিকিউরিটি-Y এর আয়ের হার ছকে না থাকায় ঝুঁকি তুলনার পূর্ণাঙ্গ গাণিতিক মডেল ও সিদ্ধান্ত গ্রহণের শর্ত প্রদর্শন করা হয়েছে।
আদর্শ বিচ্যুতি নির্ণয়ের সূত্র:
প্রত্যাশিত আয়, R̄ = ∑(Rᵢ × Pᵢ)
আদর্শ বিচ্যুতি, σ = √[∑(Rᵢ - R̄)² × Pᵢ][উদ্দীপকের পর্যবেক্ষণ: উদ্দীপকে সিকিউরিটি-X এর সম্ভাব্যতা দেওয়া আছে ০.২০, ০.১০ এবং ০.২০; যার যোগফল ০.৫০ (সম্ভাব্যতার সমষ্টি ১.০০ হতে হয়)]।
শর্তসাপেক্ষ সমাধান:
(ক) প্রদত্ত মানগুলোকে স্বাভাবিকীকরণ (Normalize) করে সম্ভাব্যতা পুনর্নির্ধারণ করলে:
P₁ = ০.২০ / ০.৫০ = ০.৪০
P₂ = ০.১০ / ০.৫০ = ০.২০
P₃ = ০.২০ / ০.৫০ = ০.৪০প্রত্যাশিত আয়, R̄_X = (১৫% × ০.৪০) + (১০% × ০.২০) + (৯% × ০.৪০)
= ৬% + ২% + ৩.৬% = ১১.৬%ভেদাঙ্ক (σ_X²):
= (১৫ - ১১.৬)² × ০.৪০ + (১০ - ১১.৬)² × ০.২০ + (৯ - ১১.৬)² × ০.৪০
= (৩.৪)² × ০.৪০ + (-১.৬)² × ০.২০ + (-২.৬)² × ০.৪০
= (১১.৫৬ × ০.৪০) + (২.৫৬ × ০.২০) + (৬.৭৬ × ০.৪০)
= ৪.৬২৪ + ০.৫১২ + ২.৭০৪ = ৭.৮৪%সুতরাং সিকিউরিটি-X এর আদর্শ বিচ্যুতি, σ_X = √৭.৮৪ = ২.৮০%
(খ) বিকল্প হিসেবে, যদি মুদ্রণজনিত ত্রুটির কারণে মাঝের মানটি ০.৬০ এর স্থলে ০.১০ ছাপা হয়ে থাকে (যাতে মোট সম্ভাব্যতা ০.২০ + ০.৬০ + ০.২০ = ১.০০ হয়):
- প্রত্যাশিত আয়, R̄_X = (১৫ × ০.২) + (১০ × ০.৬) + (৯ × ০.২) = ৩ + ৬ + ১.৮ = ১০.৮%
- ভেদাঙ্ক, σ_X² = (১৫ - ১০.৮)²(০.২) + (১০ - ১০.৮)²(০.৬) + (৯ - ১০.৮)²(০.২) = ৩.৫২৮ + ০.৩৮৪ + ০.৬৪৮ = ৪.৫৬%
- আদর্শ বিচ্যুতি, σ_X = √৪.৫৬ ≈ ২.১৪%।
- ঘ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: সিকিউরিটি-X এর সম্ভাব্যতাগুলোর যোগফল ০.৫০ হওয়ায় এগুলোকে স্বাভাবিকীকরণ (০.৪০, ০.২০, ০.৪০) অথবা সম্ভাব্য মুদ্রণ ত্রুটি হিসেবে ০.৬০ ধরে সমাধান দেখানো হয়েছে। | সিকিউরিটি-Y এর আয়ের হার ছকে না থাকায় ঝুঁকি তুলনার পূর্ণাঙ্গ গাণিতিক মডেল ও সিদ্ধান্ত গ্রহণের শর্ত প্রদর্শন করা হয়েছে।
১. তথ্যের সীমাবদ্ধতা:
উদ্দীপকের সরবরাহকৃত ছকে সিকিউরিটি-Y এর বিভিন্ন অবস্থার আয়ের হার () অনুপস্থিত। ডানদিকের কলামে কেবল সম্ভাব্যতা দেওয়া রয়েছে। ফলে সরাসরি সিকিউরিটি-Y এর সাংখ্যিক মান নির্ণয় সম্ভব নয়।২. গাণিতিক বিশ্লেষণের প্রযোজ্য পদ্ধতি:
কোনো সিকিউরিটি অধিক ঝুঁকিপূর্ণ কি না তা যাচাই করার পদক্ষেপসমূহ:প্রথম ধাপ: সিকিউরিটি-Y এর প্রত্যাশিত আয় ও আদর্শ বিচ্যুতি নির্ণয়:
- প্রত্যাশিত আয়, R̄_Y = ∑(R_Yi × Pᵢ)
- আদর্শ বিচ্যুতি, σ_Y = √[∑(R_Yi - R̄_Y)² × Pᵢ]
দ্বিতীয় ধাপ: বিভেদাঙ্ক বা ব্যবধানাঙ্ক (CV) নির্ণয়:
উভয় সিকিউরিটির প্রত্যাশিত আয় সমান না হলে কেবল আদর্শ বিচ্যুতি দিয়ে সঠিক ঝুঁকি তুলনা করা যায় না। সে ক্ষেত্রে ব্যবধানাঙ্ক (Coefficient of Variation) নির্ণয় করতে হয়:
CV = (σ / R̄) × ১০০%- সিকিউরিটি-X এর বিভেদাঙ্ক, CV_X = (σ_X / R̄_X) × ১০০%
- সিকিউরিটি-Y এর বিভেদাঙ্ক, CV_Y = (σ_Y / R̄_Y) × ১০০%
৩. সিদ্ধান্ত:
উক্ত সূত্র প্রয়োগ করে প্রাপ্ত ফলাফলে যদি দেখা যায় যে:- উভয় সিকিউরিটির প্রত্যাশিত আয় সমান কিন্তু সিকিউরিটি-Y এর আদর্শ বিচ্যুতি বেশি (σ_Y > σ_X); অথবা
- সিকিউরিটি-Y এর বিভেদাঙ্ক সিকিউরিটি-X এর চেয়ে বেশি (CV_Y > CV_X);
তবেই গাণিতিকভাবে প্রমাণিত হবে যে “সিকিউরিটি-Y অধিক ঝুঁকিপূর্ণ”।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও