হিসাববিজ্ঞান ২য় পত্র • Dhaka Board • ঢাকা বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য প্রস্তুত মোহনা ক্লাব-এর প্রাপ্তি ও প্রদান হিসাব নিম্নে প্রদত্ত হলো২০১৫ সালের ১ জানুয়ারি তারিখে ক্লাবের অন্যান্য সম্পদ নিম্নরূপ ছিল: খেলাধুলার সরঞ্জাম ৪০,০০০ টাকা, আসবাবপত্র ৪৮,০০০ টাকা। অন্যান্য তথ্য: ১. ক্লাবের মোট সদস্য সংখ্যা ৩০০ জন। বার্ষিক চাঁদার হার জন প্রতি ১০০ টাকা। ২. লকার ভাড়া ২,০০০ টাকা এখনো বকেয়া রয়েছে। ৩. প্রাপ্ত অনুদানের ১% অংশ দিয়ে একটি দরিদ্র তহবিল এবং অবশিষ্ট অংশ মুনাফা জাতীয় আয় হিসাবে গণ্য করতে হবে। ৪. খেলাধুলার সরঞ্জাম এবং আসবাবপত্রের (সমাপনী জের) ওপর ১০% অবচয় ধার্য করতে হবে।
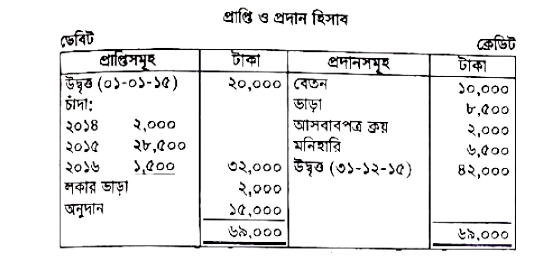
- ক)(1)
প্রারম্ভিক মূলধন তহবিল নির্ণয় করো।
- খ)(2)
২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য আয়-ব্যয় হিসাব প্রস্তুত করো।
- গ)(3)
উক্ত তারিখে আর্থিক অবস্থার বিবরণী প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রারম্ভিক মূলধন তহবিল নির্ণয়:
প্রারম্ভিক সম্পদসমূহ:
নগদ উদ্বৃত্ত (০১-০১-২০১৫) = ২০,০০০ টাকা
খেলাধুলার সরঞ্জাম = ৪০,০০০ টাকা
আসবাবপত্র = ৪৮,০০০ টাকা
বিগত বছরের অনাদায়ী চাঁদা (২০১৪ সালের চাঁদা প্রাপ্তি ২০১৫ সালে) = ২,০০০ টাকা
মোট প্রারম্ভিক সম্পদ = ২০,০০০ + ৪০,০০০ + ৪৮,০০০ + ২,০০০ = ১,১০,০০০ টাকাপ্রারম্ভিক দায় = ০ টাকা
অতএব, প্রারম্ভিক মূলধন তহবিল = প্রারম্ভিক মোট সম্পদ - প্রারম্ভিক দায়
= ১,১০,০০০ - ০ = ১,১০,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
মোহনা ক্লাব
২০১৫ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য
আয়-ব্যয় হিসাবব্যয়সমূহ:
বেতন: ১০,০০০ টাকা
ভাড়া: ৮,৫০০ টাকা
মনিহারি: ৬,৫০০ টাকা
অবচয় খরচ:- খেলাধুলার সরঞ্জাম (৪০,০০০ × ১০%): ৪,০০০ টাকা
- আসবাবপত্র [(৪৮,০০০ + ২,০০০) × ১০% = ৫০,০০০ × ১০%]: ৫,০০০ টাকা
মোট অবচয় = ৯,০০০ টাকা
মোট ব্যয় = ৩৪,০০০ টাকা
আয়সমূহ:
চাঁদা (চলতি বছর ২০১৫): ২৮,৫০০ টাকা
যোগ: চলতি বছরের বকেয়া চাঁদা (৩০০ × ১০০ - ২৮,৫০০) = ১,৫০০ টাকা
মোট চাঁদা = ৩০,০০০ টাকা
লকার ভাড়া: ২,০০০ টাকা
যোগ: বকেয়া লকার ভাড়া = ২,০০০ টাকা
মোট লকার ভাড়া = ৪,০০০ টাকা
অনুদানের মুনাফাজাতীয় অংশ [১৫,০০০ এর (১০০% - ১%)] বা ৯৯% = ১৪,৮৫০ টাকা
মোট আয় = ৪৮,৮৫০ টাকাব্যয়তিরিক্ত আয় (আয় উদ্বৃত্ত) = মোট আয় - মোট ব্যয়
= ৪৮,৮৫০ - ৩৪,০০০ = ১৪,৮৫০ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
মোহনা ক্লাব
৩১ ডিসেম্বর, ২০১৫ তারিখে
আর্থিক অবস্থার বিবরণীসম্পদসমূহ:
স্থায়ী সম্পদ:
খেলাধুলার সরঞ্জাম: ৪০,০০০ টাকা
বাদ: পুঞ্জীভূত অবচয় (১০%): (৪,০০০) টাকা -> ৩৬,০০০ টাকা
আসবাবপত্র (৪৮,০০০ + ২,০০০): ৫০,০০০ টাকা
বাদ: পুঞ্জীভূত অবচয় (১০%): (৫,০০০) টাকা -> ৪৫,০০০ টাকাচলতি সম্পদ:
হাতে নগদ / সমাপনী নগদ উদ্বৃত্ত (৩১-১২-২০১৫): ৪২,০০০ টাকা
চলতি বছরের অনাদায়ী চাঁদা: ১,৫০০ টাকা
বকেয়া লকার ভাড়া: ২,০০০ টাকা
মোট সম্পদ = ৩৬,০০০ + ৪৫,০০০ + ৪২,০০০ + ১,৫০০ + ২,০০০ = ১,২৬,৫০০ টাকা।দায় ও মূলধন তহবিল:
চলতি দায়:
অগ্রিম চাঁদা (২০১৬ সালের প্রাপ্ত চাঁদা): ১,৫০০ টাকা
দরিদ্র তহবিল (প্রাপ্ত অনুদানের ১% = ১৫,০০০ × ১%): ১৫০ টাকামূলধন তহবিল:
প্রারম্ভিক মূলধন তহবিল: ১,১০,০০০ টাকা
যোগ: ব্যয়তিরিক্ত আয়: ১৪,৮৫০ টাকা -> ১,২৪,৮৫০ টাকামোট দায় ও মূলধন তহবিল = ১,৫০০ + ১৫০ + ১,২৪,৮৫০ = ১,২৬,৫০০ টাকা।
(উভয় পাশ ১,২৬,৫০০ টাকায় মিলে গেল)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও