হিসাববিজ্ঞান ২য় পত্র • Dhaka Board • ঢাকা বোর্ড ২০১৬
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
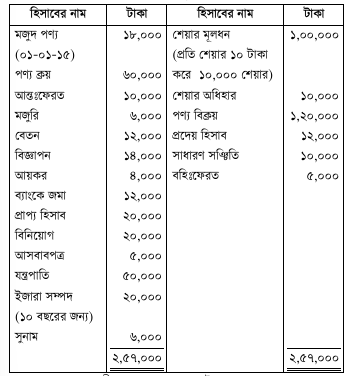
স্টার লিমিটেড এর ২০১৫ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত রেওয়ামিল নিম্নরূপ —স্টার লিমিটেড
রেওয়ামিল ৩১ ডিসেম্বর , ২০১৫সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্য ৩২,০০০ টাকায় মূল্যায়ন করা হয়েছে, যার বাজারমূল্য ৪০,০০০ টাকা। ২. বিনামূল্যে ২,০০০ টাকা মূল্যের পণ্য বিতরণ করা হয় যা হিসাব বইতে লেখা হয় নি। মোট বিজ্ঞাপন খরচ চারটি হিসাব বছরে অবলোপন করতে হবে। ৩. মজুরি বকেয়া রয়েছে ৪,০০০ টাকা। ৪. সুনামের সম্পূর্ণ অংশ শেয়ার অধিহার দ্বারা অবলোপন করতে হবে। ৫. যন্ত্রপাতির ওপর ৫% এবং আসবাবপত্রের ওপর ১০% অবচয় ধার্য করতে হবে।
- ক)(1)
চলতি বছরে বিজ্ঞাপন বাবদ খরচের পরিমাণ নির্ণয় করো।
- খ)(2)
কোম্পানির মোট মুনাফা ৬১,০০০ টাকা ধরে নিট মুনাফা নির্ণয় করো।
- গ)(3)
উপর্যুক্ত তথ্যের আলোকে ২০১৫ সালের ৩১ ডিসেম্বর তারিখে কোম্পানির মোট সম্পদের পরিমাণ নির্ণয় করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
চলতি বছরে বিজ্ঞাপন খরচের পরিমাণ নির্ণয়:
রেওয়ামিলে প্রদত্ত বিজ্ঞাপন খরচ = ১৪,০০০ টাকা
যোগ: অলিখিত বিনামূল্যে পণ্য বিতরণ = ২,০০০ টাকা
মোট বিজ্ঞাপন খরচ = ১৬,০০০ টাকাশর্তানুযায়ী, মোট বিজ্ঞাপন খরচ ৪টি হিসাব বছরে অবলোপন করতে হবে।
অতএব, চলতি বছরের বিজ্ঞাপন খরচ (অবলোপন) = ১৬,০০০ ÷ ৪ = ৪,০০০ টাকা।
(এবং বিলম্বিত বিজ্ঞাপনের পরিমাণ = ১৬,০০০ - ৪,০০০ = ১২,০০০ টাকা)। - খ)
AI-তৈরি নমুনা উত্তর
স্টার লিমিটেড
আয় বিবরণী (আংশিক)
২০১৫ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা মোট মুনাফা ৬১,০০০ বাদ: পরিচালন খরচসমূহ: বেতন ১২,০০০ বিজ্ঞাপন খরচ (ক অংশ হতে) ৪,০০০ ইজারা সম্পত্তির অবলোপন (২০,০০০ ÷ ১০) ২,০০০ যন্ত্রপাতির অবচয় (৫০,০০০ × ৫%) ২,৫০০ আসবাবপত্রের অবচয় (৫,০০০ × ১০%) ৫০০ (২১,০০০) পরিচালন মুনাফা / নিট মুনাফা ৪০,০০০ মন্তব্য: অ-পরিচালন আয় বা ব্যয় না থাকায় পরিচালন মুনাফাই নিট মুনাফা। আয়কর রেওয়ামিলে প্রদত্ত হওয়ায় তা লাভ-লোকসান বণ্টন হিসাব/মালিকানাস্বত্বে সমন্বয়যোগ্য।
- গ)
AI-তৈরি নমুনা উত্তর
স্টার লিমিটেড
মোট সম্পদের পরিমাণ নির্ণয়
৩১ ডিসেম্বর, ২০১৫ তারিখেবিবরণ টাকা টাকা স্থায়ী সম্পদ: আসবাবপত্র ৫,০০০ বাদ: পুঞ্জীভূত অবচয় (১০%) (৫০০) ৪,৫০০ যন্ত্রপাতি ৫০,০০০ বাদ: পুঞ্জীভূত অবচয় (৫%) (২,৫০০) ৪৭,৫০০ ইজারা সম্পদ ২০,০০০ বাদ: অবলোপন (১/১০ অংশ) (২,০০০) ১৮,০০০ সুনাম (৬,০০০ - অধিহার দ্বারা অবলোপন ৬,০০০) ০ মোট স্থায়ী সম্পদ ৭০,০০০ দীর্ঘমেয়াদি বিনিয়োগ: বিনিয়োগ ২০,০০০ চলতি সম্পদ: সমাপনী মজুদ পণ্য (ক্রয়মূল্য ও বাজারমূল্যের মধ্যে যেটি কম) ৩২,০০০ প্রাপ্য হিসাব ২০,০০০ ব্যাংকে জমা ১২,০০০ মোট চলতি সম্পদ ৬৪,০০০ অবাস্তব / ভুয়া সম্পদ (অসমন্বিত ব্যয়): বিলম্বিত বিজ্ঞাপন খরচ (১৬,০০০ - ৪,০০০) ১২,০০০ মোট সম্পদ ১,৬৬,০০০ (বি.দ্র. আয়কর রেওয়ামিলে ডেবিট রয়েছে, এটিকে যদি অগ্রিম আয়কর হিসেবে চলতি সম্পদে দেখানো হয় তবে মোট সম্পদ হবে ১,৬৬,০০০ + ৪,০০০ = ১,৭০,০০০ টাকা)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও