হিসাববিজ্ঞান ২য় পত্র • Cumilla Board • কুমিল্লা বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
২০২০ সালের ৩১ ডিসেম্বর তারিখে সাগর কোম্পানির আর্থিক অবস্থার বিবরণী নিচে দেওয়া হলো :উক্ত বছরে বিক্রয়ের পরিমাণ ছিল ৬,০০,০০০ টাকা। মোট মুনাফা বিক্রয়ের ২৫%
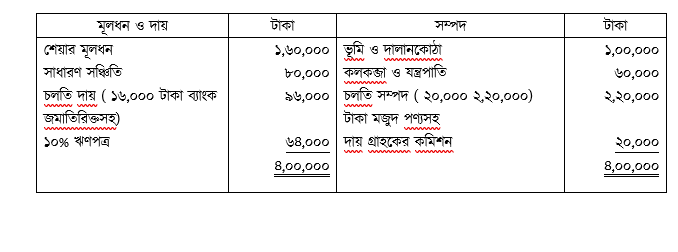
- ক)(1)
মালিকানা তহবিলের পরিমাণ নির্ণয় কর।
- খ)(2)
তরল ও কার্যকরী মূলধন অনুপাত নির্ণয় কর।
- গ)(3)
মজুদ আবর্তন ও বিনিয়োজিত মূলধনের আবর্তন অনুপাত নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
মালিকানা তহবিলের পরিমাণ নির্ণয়:
মালিকানা তহবিল = শেয়ার মূলধন + সাধারণ সঞ্চিতি - অসমন্বিত ব্যয়/ভুয়া সম্পদ (দায় গ্রাহকের কমিশন)
= ১,৬০,০০০ + ৮০,০০০ - ২০,০০০
= ২,২০,০০০ টাকা।উত্তর: মালিকানা তহবিলের পরিমাণ ২,২০,০০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
তরল অনুপাত ও কার্যকরী মূলধন অনুপাত নির্ণয়:
১. তরল অনুপাত:
তরল সম্পদ = চলতি সম্পদ - মজুদ পণ্য = ২,২০,০০০ - ২০,০০০ = ২,০০,০০০ টাকা
তরল দায় = চলতি দায় - ব্যাংক জমাতিরিক্ত = ৯৬,০০০ - ১৬,০০০ = ৮০,০০০ টাকা
তরল অনুপাত = তরল সম্পদ ÷ তরল দায়
= ২,০০,০০০ ÷ ৮০,০০০
= ২.৫ : ১
(নোট: চলতি দায় দিয়ে হিসাব করলে: ২,০০,০০০ ÷ ৯৬,০০০ = ২.০৮ : ১)২. কার্যকরী মূলধন অনুপাত:
কার্যকরী মূলধন = চলতি সম্পদ - চলতি দায় = ২,২০,০০০ - ৯৬,০০০ = ১,২৪,০০০ টাকা
কার্যকরী মূলধন অনুপাত = কার্যকরী মূলধন ÷ চলতি দায়
= ১,২৪,০০০ ÷ ৯৬,০০০
= ১.২৯ : ১
(বিকল্পভাবে, চলতি মূলধন অনুপাত বা চলতি অনুপাত হিসেবে: চলতি সম্পদ ÷ চলতি দায় = ২,২০,০০০ ÷ ৯৬,০০০ = ২.২৯ : ১) - গ)
AI-তৈরি নমুনা উত্তর
মজুদ আবর্তন অনুপাত ও বিনিয়োজিত মূলধনের আবর্তন অনুপাত নির্ণয়:
১. মজুদ আবর্তন অনুপাত:
মোট মুনাফা = বিক্রয়ের ২৫% = ৬,০০,০০০ × ২৫% = ১,৫০,০০০ টাকা
বিক্রিত পণ্যের ব্যয় = বিক্রয় - মোট মুনাফা = ৬,০০,০০০ - ১,৫০,০০০ = ৪,৫০,০০০ টাকা
মজুদ আবর্তন অনুপাত = বিক্রিত পণ্যের ব্যয় ÷ সমাপনী মজুদ পণ্য
= ৪,৫০,০০০ ÷ ২০,০০০
= ২২.৫ বার
(নোট: বিক্রয়ের ভিত্তিতে হিসাব করলে: ৬,০০,০০০ ÷ ২০,০০০ = ৩০ বার)২. বিনিয়োজিত মূলধনের আবর্তন অনুপাত:
বিনিয়োজিত মূলধন = মোট বাস্তব সম্পদ - চলতি দায়
= (৪,০০,০০০ - ২০,০০০) - ৯৬,০০০
= ৩,৮০,০০০ - ৯৬,০০০
= ২,৮৪,০০০ টাকা
(অথবা, মালিকানা তহবিল + দীর্ঘমেয়াদি দায় = ২,২০,০০০ + ৬৪,০০০ = ২,৮৪,০০০ টাকা)বিনিয়োজিত মূলধনের আবর্তন = বিক্রয় ÷ বিনিয়োজিত মূলধন
= ৬,০০,০০০ ÷ ২,৮৪,০০০
= ২.১১ বার (প্রায়)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও