ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
- ক)(1)
অনিশ্চয়তা কী?
- খ)(2)
আয় ও ঝুঁকির মধ্যে কোন ধরনের সম্পর্ক রয়েছে? ব্যাখ্যা করো।
- গ)(3)
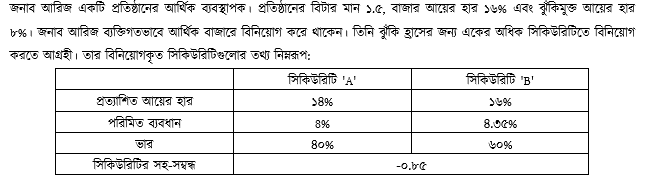
উদ্দপিকে উল্লিখিত আর্থিক প্রতিষ্ঠানের প্রয়োজনীয় আয়ের হার নির্ণয় করো।
- ঘ)(4)
উদ্দীপকে জনাব আরিজের বিনিয়োগ সিদ্ধান্ত ঝুঁকি হ্রাসে সহায়ক কি না মূল্যায়ন করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভবিষ্যতে কোনো ঘটনা ঘটা বা না ঘটার সম্ভাবনাকে গাণিতিকভাবে পরিমাপ করা না গেলে তাকে অনিশ্চয়তা বলে।
- খ)
AI-তৈরি নমুনা উত্তর
আয় ও ঝুঁকির মধ্যে প্রত্যক্ষ বা ধনাত্মক (Positive) সম্পর্ক বিদ্যমান।
অর্থায়নের নীতি অনুযায়ী, যে বিনিয়োগে ঝুঁকি যত বেশি, বিনিয়োগকারী সেই বিনিয়োগ থেকে তত বেশি আয়ের প্রত্যাশা করেন। একে 'অধিক ঝুঁকি, অধিক আয়' (High risk, high return) নীতি বলা হয়। ঝুঁকিহীন বা কম ঝুঁকিপূর্ণ বিনিয়োগে (যেমন সরকারি ট্রেজারি বন্ড) প্রত্যাশিত আয় কম থাকে, অন্যদিকে অধিক ঝুঁকিপূর্ণ সম্পদে (যেমন সাধারণ শেয়ার) বিনিয়োগে সম্ভাব্য লোকসানের ক্ষতিপূরণ হিসেবে বিনিয়োগকারীরা অতিরিক্ত প্রিমিয়াম বা বেশি আয় দাবি করেন। ফলে ঝুঁকি বাড়লে প্রয়োজনীয় আয়ের হারও বৃদ্ধি পায়।
- গ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে উল্লিখিত আর্থিক প্রতিষ্ঠানের প্রয়োজনীয় আয়ের হার CAPM সূত্রের সাহায্যে নির্ণয় করা হলো:
আমরা জানি,
প্রয়োজনীয় আয়ের হার,এখানে,
ঝুঁকিমুক্ত আয়ের হার () = ৮% বা ০.০৮
বাজার আয়ের হার () = ১৬% বা ০.১৬
বিটার মান () = ১.৫মান বসিয়ে পাই,
বা ২০%সুতরাং, আর্থিক প্রতিষ্ঠানটির প্রয়োজনীয় আয়ের হার ২০%।
- ঘ)
AI-তৈরি নমুনা উত্তর
উদ্দীপকে জনাব আরিজের একাধিক সিকিউরিটিতে বিনিয়োগ করে পোর্টফোলিও গঠনের সিদ্ধান্ত ঝুঁকি হ্রাসে সহায়ক হয়েছে। নিচে তা গাণিতিক বিশ্লেষণের মাধ্যমে মূল্যায়ন করা হলো:
উদ্দীপক অনুযায়ী,
সিকিউরিটি 'A'-এর পরিমিত ব্যবধান () = ৪% = ০.০৪
সিকিউরিটি 'B'-এর পরিমিত ব্যবধান () = ৪.৩৫% = ০.০৪৩৫
সিকিউরিটি 'A'-এর ভার () = ৪০% = ০.৪
সিকিউরিটি 'B'-এর ভার () = ৬০% = ০.৬
সিকিউরিটিদ্বয়ের সহ-সম্বন্ধ () = -০.৮৫পোর্টফোলিওর পরিমিত ব্যবধান ():
মান বসিয়ে পাই,
বা ১.৫১%মূল্যায়ন:
পৃথকভাবে সিকিউরিটি 'A'-এর ঝুঁকি বা পরিমিত ব্যবধান ৪% এবং সিকিউরিটি 'B'-এর ৪.৩৫%। কিন্তু দুটি সিকিউরিটিতে যৌথভাবে (পোর্টফোলিওতে) বিনিয়োগ করায় সামগ্রিক ঝুঁকি নেমে এসেছে মাত্র ১.৫১%-এ। সিকিউরিটি দুটির মধ্যে ঋণাত্মক সহ-সম্বন্ধ () থাকায় পোর্টফোলিও বৈচিত্র্যায়নের মাধ্যমে ঝুঁকি উল্লেখযোগ্যভাবে হ্রাস পেয়েছে।অতএব, জনাব আরিজের বিনিয়োগ সিদ্ধান্ত ঝুঁকি হ্রাসে অত্যন্ত সহায়ক ও যথার্থ হয়েছে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও