Barishal Board বরিশাল বোর্ড ২০১৭
675টি প্রশ্ন
- 601.
হিসাববিজ্ঞানের কোন ধারণার কারণে উপরোক্ত সমন্বয় দুটি করা প্রয়োজন?
- 602.
হিসাববিজ্ঞানকে কী নামে অভিহিত করা হয়?
- 603.
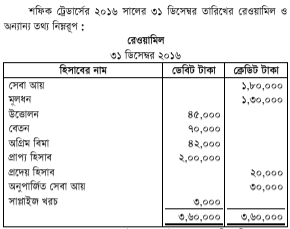
সমন্বয়সমূহ : ১. অব্যবহৃত সাপ্লাইজ ৫০০ টাকা। ২. অগ্রিম বিমার মেয়াদ উত্তীর্ণ হয়েছে ২০,০০০ টাকা। ৩. সেবা আয় অনুপার্জিত হয়েছে ১৫,০০০টাকা। ৪. দুই মাসের বেতন বকেয়া রয়েছে।
- 604.
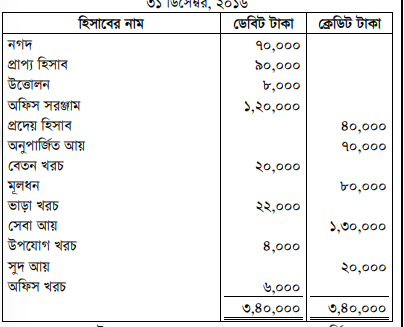
ডেন্টা সার্ভিস সেন্টাররেওয়ামিল৩১ ডিসেম্বর, ২০১৬সমন্বয়সমূহঃ ১. দুই মাসের বেতন বকেয়া রয়েছে। ২ অনুপার্জিত আয়ের৪০,০০০ টাকা উপার্জিত হয়েছে। ৩. ভাড়া প্রতি মাসে ২,০০০ টাকা করেপ্রদান করা হয়। ৪. অফিস সরঞ্জামের ওপর ১০% অবচয় ধার্য করো।
- 605.
নিম্নের কোনটি মৌলিক হিসাব সমীকরণের সঠিক রূপ?
- 606.
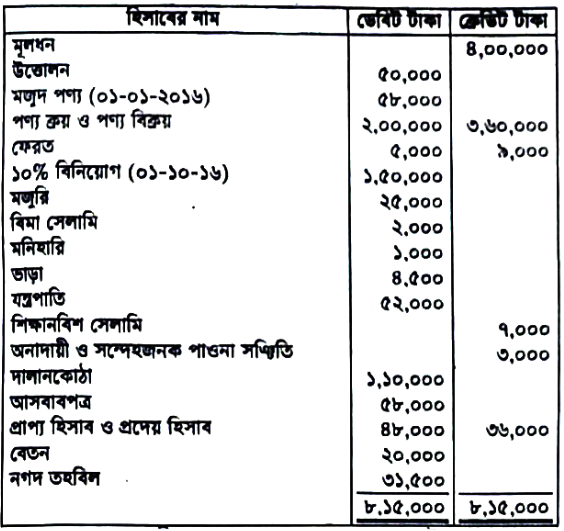
আবির ট্রেডার্সরেওয়ামিল৩১ ডিসেম্বর, ২০১৬সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্যের বাজারমূল্য ৯০,০০০ টাকা এবং ক্রয়মূল্য ৮০,০০০ টাকা। ২. অনাদায়ী পাওনা অবলোপন করতে হবে ৪,০০০ টাকা। ৩. ১২,০০০ টাকার একটি যন্ত্রপাতি ০১-০৭-২০১৬ তারিখে ক্রয় ও সংস্থাপন করা হয়। উক্ত মেশিনের সংস্থাপন ব্যয় ৫,০০০ টাকা মজুরির অন্তর্ভুক্ত রয়েছে। ৪. মেশিনের ওপর ১০% অবচয় ধার্য করো। ৫. প্রারম্ভিক মজুদের মধ্যে ২,০০০ টাকার এবং সমাপনী মজুদের মধ্যে ১,০০০ টাকার মনিহারি অন্তর্ভুক্ত রয়েছে। বিনামূল্যে পণ্য বিতরণ ৪,০০০ টাকা। ৬. ব্যক্তিগত প্রয়োজনে পণ্য উত্তোলন ২,০০০ টাকা ।
- 607.
জনাব ইমরান একজন স্থপতি। ১ জানুয়ারি, ২০১৬ তারিখে তিনি নগদ ৫০,০০০ টাকা, ২০,০০০ টাকার আসবাবপত্র এবং ১০,০০০ টাকা ঋণ নিয়ে একটি সেবা ফার্ম শুরু করেন। উক্ত মাসে লেনদেনগুলো নিম্নরূপ :জানুয়ারি ২ ধারে সেবা প্রদান ১৫,০০০ টাকা ।" ৫ ধারে সাপ্লাইজ ক্রয় ৫০০ টাকা।" ১৬ ভাড়া প্রদান ৩,০০০ টাকা ।" ৩১ ঋণ পরিশোধ ৫,০০০ টাকা ।
- 608.
হিসাববিজ্ঞানের কোন নীতির আলোকে সমাপনী মজুদ পণ্যের ক্রয়মূল্য বা বাজারমূল্য যেটি কম সেটি বিবেচনা করতে হয়?
- 609.
২০১৬ সালের এপ্রিল মাসে সাকিব এন্ড সন্স এর লেনদেনগুলো নিম্নরূপ :এপ্রিল ১ নগদ তহবিল ৪০,০০০ টাকা এবং ব্যাংক জমা (ক্রেডিট) ৬,০০০ টাকা ।" ২ সেলিমের নিকট পণ্য ক্রয় ১০,০০০ টাকা ।" ৫ রহিমের নিকট ২০,০০০ টাকার পণ্য ক্রয় করে নগদ ১৩,০০০ টাকা এবং অবশিষ্ট টাকা চেকে প্রদান ।" ১২ নগদে ২৫,০০০ টাকার পণ্য বিক্রয় এবং মালিক ৫,০০০ টাকা উত্তোলন করলেন ।" ১৫ ব্যাংক হতে ব্যক্তিগত প্রয়োজনে ২,৫০০ টাকা এবং অফিস প্রয়োজনে ১,০০০ টাকা উত্তোলিত হলো।" ২২ প্রাপ্য বিলের মাধ্যমে পণ্য বিক্রয় ৫,০০০ টাকা।" ২৮ নগদে বেতন প্রদান ১,০০০ টাকা এবং চেকে ভাড়া প্রদান ৩,০০০টাকা।" ৩০ সমাপনী নগদ উদ্বৃত্তের ১,০০০ টাকা হাতে রেখে অবশিষ্ট অর্থ ব্যাংকে জমা দেয়া হলো।
- 610.
ব্যবসায়ের মোট সম্পদ থেকে বহির্দায় বাদ দিলে যা অবশিষ্ট থাকে তাকে কি বলে?
- 611.
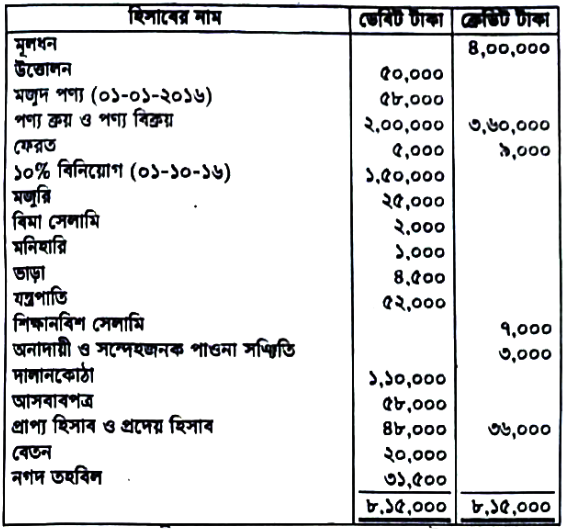
২০১৬ সালের ৩১ ডিসেম্বর তারিখে রিফাত এন্ড কোং এর খতিয়ানউদ্বৃত্তগুলো নিম্নরূপ :
- 612.
ক্রয় জাবেদা থেকে জানা যায় — i. মোট ক্রয়ের পরিমাণ ii. প্রদেয় হিসাবের পরিমাণ iii. মোট ধারে ক্রয়ের পরিমাণ নিচের কোনটি সঠিক?
- 613.
২০১৫ সালের ৩০ জুন তারিখে সাফা এন্ড কোং এর নগদান বই অনুযায়ী ব্যাংক জমার উদ্বৃত্ত ২০,০০০ টাকা কিন্তু ব্যাংক বিবরণী মোতাবেক ব্যাংক জমার উদ্বৃত্তের গরমির পরিলক্ষিত হয়। অনুসন্ধানের পর উদ্বৃত্তের গরমিলের নিম্নলিখিত কারণসমূহ পাওয়া যায় :(i) ৭,০০০ টাকা ও ৫,০০০ টাকার দুটি চেক ইস্যু করা হয়েছে কিন্তু ৩১ ডিসেম্বর তারিখের মধ্যে পরিশোধের জন্য ব্যাংকে ৭,০০০ টাকার চেকটি উপস্থাপিত হয়েছে ।(ii) ব্যাংক কর্তৃক বিনিয়োগের সুদ আদায় ১,০০০ টাকা যা নগদান বইতে লেখা হয়নি ।(iii) আদায়ের জন্য ব্যাংকে জমাকৃত ৩,০০০ টাকার চেক ব্যাংক কর্তৃক আদায় হয়নি ।(iv) দেনাদার কর্তৃক সরাসরি ব্যাংকে জমা ৪,০০০ টাকা যা নগদান বইতে লেখা হয়নি ।(v) ব্যাংক ধার্যকৃত চার্জ ৩০০ টাকা এবং মঞ্জুরীকৃত সুদ ৮০০ টাকা নগদানভুক্ত হয়নি ।
- 614.
কখন সমাপনী মজুদ পণ্য রেওয়ামিলে অন্তর্ভুক্ত হয়?
- 615.
তিনঘরা নগদান বইতে জের নির্ণয় করা হয়—
i. বাট্টা কলামের
ii. ব্যাংক কলামের
iii. নগদ কলামের
নিচের কোনটি সঠিক? - 616.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
০১ মার্চ, ২০১৬ তারিখে ৯০ দিন মেয়াদি প্রদেয় নোটে স্বীকৃতি দেয়া হলো। নোটটির মেয়াদপূর্তির তারিখ কোনটি হবে?
- 617.
সাজিদ ট্রেডার্সের হিসাব বই থেকে নিম্নোক্ত তথ্যগুলো নেয়া হয়েছে :২০১৬জুলাই ১ ৮০,০০০ টাকা মূলধন নিয়ে ব্যবসা শুরু করলেন।" ৫ পুরাতন কম্পিউটার বিক্রয় বাবদ পাওয়া গেল ৩০,০০০ টাকা। (২০১০ সালের জুলাই ০৫ উক্ত কম্পিউটারটি ৫০,০০০ টাকায় ক্রয় করা হয়েছিল। বার্ষিক অবচয়ের পরিমাণ ১০%)।" ১৫ ফাহিম এন্ড কোং এর নিকট থেকে ৫% বাট্টা বাদ দেয়ার পর পূর্ণনিষ্পত্তি বাবদ চেক পাওয়া গেল ২৩,৭৫০ টাকা।" ২১ নগদে পণ্য বিক্রয় ১০,০০০ টাকা।" ২৮ ডাচ-বাংলা ব্যাংক থেকে ঋণ নেয়া হলো ৫,০০০ টাকা।" ৩১ অকেজো কাগজ বিক্রয় ২০০ টাকা।
- 618.
দ্বৈত জের সংশোধন পদ্ধতিতে কোন জের নিয়ে ব্যাংক সমন্বয় বিবরণী প্রস্তুত করা হয়?
- 619.
১ জানুয়ারি, ২০১৬ তারিখে মাহি লি. এর হিসাব বই এ অনাদায়ী ও সন্দেহজনক পাওনা সম্প্রিতির উদ্বৃত্ত (ক্রেডিট) ১,৫০০ টাকা। ৩১ ডিসেম্বর তারিখে প্রাপ্য হিসাবের পরিমাণ ৩১,৫০০ টাকা। প্রাপ্য হিসাবের ৫০০ টাকা আদায়যোগ্য নয়। প্রাপ্য হিসাবের ওপর ৫% ধরে অনাদায়ী ও সন্দেহজনক পাওনা সঞ্চিতি তৈরি করতে হবে।
- 620.
সৈকত ট্রেডার্স ২০১৫ সালের ১ জানুয়ারি তারিখে ১,০০,০০০ টাকায় একটি যন্ত্রপাতি ক্রয় করে। এর সংস্থাপন ব্যয় ৫,০০০ টাকা। যন্ত্রপাতিটির কার্যকরী আয়ুষ্কাল ১০ বছর এবং ভগ্নাবশেষ মূল্য ১০,০০০ টাকা। প্রতি বছর ৩১ ডিসেম্বর তারিখে হিসাব বন্ধ করা হয়।
- 621.
অবচয় ধার্যের উদ্দেশ্য হচ্ছে—i. ব্যয় বণ্টন করাii. প্রকৃত লাভ-ক্ষতি নির্ণয়iii. সঠিক কর দায় নির্ণয়নিচের কোনটি সঠিক?
- 622.
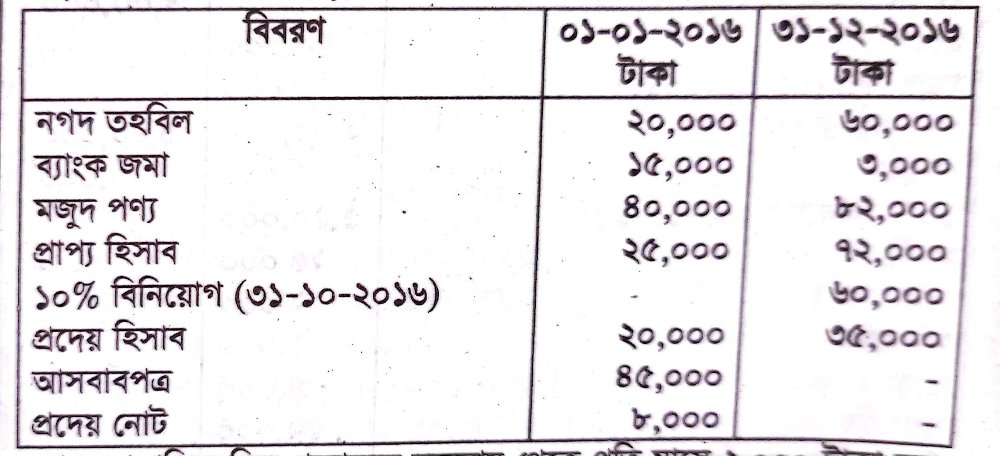
জনাব মোস্তাফিজ একজন খুচরা ব্যবসায়ী। তিনি তার হিসাব বই দুতরফা দাখিলা মোতাবেক সংরক্ষণ করেন না। তার হিসাব বই হতে নিম্নোক্ত তথ্য সরবরাহ করা হলো :জনাব মোস্তাফিজ নিজ প্রয়োজনে ব্যবসায় থেকে প্রতি মাসে ২,০০০ টাকা করে নগদ উত্তোলন করেন। এ ছাড়াও তিনি মোট ৬,০০০ টাকা মূল্যের পণ্যও উত্তোলন করেন। উত্তোলিত এ অর্থ হতে ৫,০০০ টাকা এবং ব্যক্তিগত কম্পিউটার ৪০,০০০ টাকা বিক্রয় করে মোট ৪৫,০০০ টাকা দিয়ে কারবারের জন্য ১ জুলাই তারিখে একটি ডেলিভারি ড্যান ব্রুয় করেন। প্রাপ্য হিসাবের ২,০০০ টাকা আদায়যোগ্য নয় এবং অবশিষ্ট প্রাপ্য হিসাবের ১০% ধরে অনাদায়ী ও সন্দেহজনক পাওনা সঞ্চিতি তৈরি করতে হবে। স্থায়ী সম্পত্তির ওপর ১০% অবচয় ধার্য করো।
- 623.
জনাব বিশ্বাস সাহেবের প্রারম্ভিক মূলধন ২০,০০০ টাকা, সমাপনী মূলধন ২৬,০০০ টাকা, অতিরিক্ত মূলধন ৪,০০০ টাকা, উত্তোলনের পরিমাণ ১,০০০ টাকা হলে ঐ বছরে লাভ বা ক্ষতির পরিমাণ কত হয়েছিল?
- 624.
হিসাব তথ্যের অভ্যন্তরীণ ব্যবহারকারী কে?
- 625.
একতরফা দাখিলা পদ্ধতিতে হিসাব সংরক্ষণ করা হলে—
i. সঠিক লাভ-ক্ষতি নির্ণয় করা যায় না
ii. সঠিক আর্থিক অবস্থা জানা যায় না
iii. শ্রম ও অর্থের সাশ্রয় করা যায় না
নিচের কোনটি সঠিক? - 626.
অনাদায়ি পাওনা ও অনাদায়ি পাওনা সঞ্চিতি হিসাব হিসাবভুক্ত করার পদ্ধতিগুলো কোনোটি?
- 627.
ক্রয় বা বিক্রয়ের সময় পণ্যের লিখিত মূল্য থেকে বাদ দেওয়া হয় কোন বাট্টা?
- 628.
একতরফা দাখিলা পদ্ধতি প্রকৃতপক্ষে—
i. লেনদেনের একটি অংশ লিখন পদ্ধতি
ii. অবৈজ্ঞানিক হিসাব পদ্ধতি
iii. অসম্পূর্ণ হিসাব পদ্ধতি নিচের কোনটি সঠিক? - 629.
মুনাফা জাতীয় হিসাব বন্ধ করার জন্য যে দাখিলার প্রয়োজন হয়—
- 630.
খনিজ সম্পদের অবলোপনের সময় কোন পদ্ধতিটি প্রযোজ্য?
- 631.
বিপরীত দাখিলা কখন দেওয়া হয়?
- 632.
মুনাফাবিহীন বিক্রয় বিশদ আয় বিবরণীতে-i. ক্রয় থেকে বাদ দিতে হবেii. সমাপনী মজুদ পণ্য থেকে বাদ দিতে হবেiii. বিক্রয় হতে বাদ দিতে হবেনিচের কোনটি সঠিক?
- 633.
ব্যাংক হিসাবে প্রভাব ফেলবে—
i. ব্যাংক সুদ মঞ্জুর করলে
ii. ব্যাংক খরচ চার্জ করলে
iii. ব্যাংক কমিশন ধার্য করলে
নিচের কোনটি সঠিক? - 634.
ব্যাংকে জমাকৃত চেক প্রত্যাখ্যাত হলে প্রভাবিত হয়—
i. ব্যাংক হিসাব
ii. দেনাদার হিসাব/প্রাপ্য হিসাব
iii. পাওনাদার প্রদেয় হিসাব
নিচের কোনটি সঠিক? - 635.
কোম্পানিতে নগদ আগমন সংক্রান্ত লেনদেনসমূহ হচ্ছে—
i. স্থায়ী সম্পত্তি বিক্রয়
ii. মজুদ পণ্য ক্রয়
iii. শেয়ার ইস্যু
নিচের কোনটি সঠিক? - 636.
কোম্পানির নিট নগদ প্রবাহ কত টাকা হবে?
- 637.
কোম্পানির আদায়কৃত মূলধনের পরিমাণ কত টাকা হবে?
- 638.
কোম্পানির মালিকানা স্বত্বের পরিমাণ কত টাকা হবে?
- 639.
আর্থিক বিবরণীতে এর প্রভাব কী হবে?
- 640.
সুনামের টাকা শেয়ার অধিহার দিয়ে অবলোপন করার পর সুনামের অবশিষ্ট অংশ চলতি বছরের মুনাফার দ্বারা অবলোপন করলে—
i. পরোক্ষ ব্যয় ১০,০০০ টাকা বৃদ্ধি পাবে
ii. নিট লাভ ২০,০০০ টাকা কমবে
iii. অস্পর্শনীয় সম্পদ ২০,০০০ টাকা কমবে।
নিচের কোনটি সঠিক? - 641.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
এককপ্রতি স্থায়ী ব্যয় কত টাকা?
- 642.
এককপ্রতি বিক্রয়মূল্য ২০% বৃদ্ধি পেলে এবং পরিবর্তনশীল ব্যয় এককপ্রতি ২ টাকা বৃদ্ধি পেলে মোট লাভে কী পরিমাণ টাকা হ্রাস বা বৃদ্ধি ঘটবে?
- 643.
চৌধুরী লিমিটেডের প্রতি শেয়ার ১০ টাকা করে ৫,০০০ শেয়ার ইস্যু করল। ৬,০০০ শেয়ারের আবেদনপত্র পাওয়া গেল। অতিরিক্ত আবেদনের অর্থ ফেরত দেয়া হলে জাবেদা হবে-i. ব্যাংক হিসাব ক্রেডিট ১০,০০০ টাকাii. শেয়ার আবেদন হিসাব ডেবিট ১০,০০০ টাকাiii. শেয়ার মূলধন হিসাব ডেবিট ১০,০০০ টাকানিচের কোনটি সঠিক?
- 644.
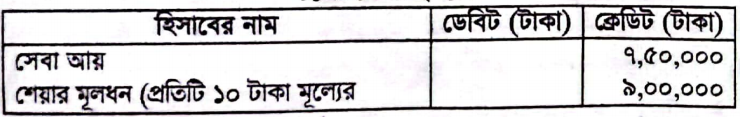
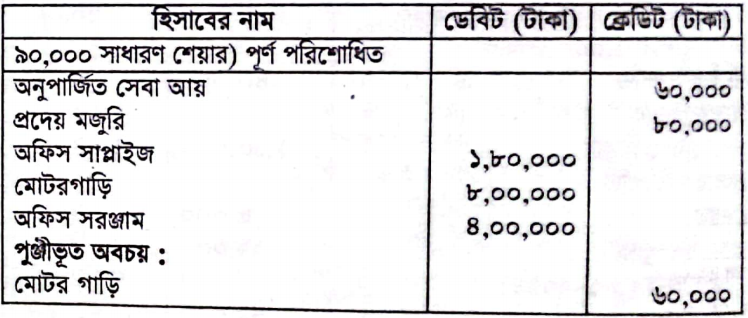
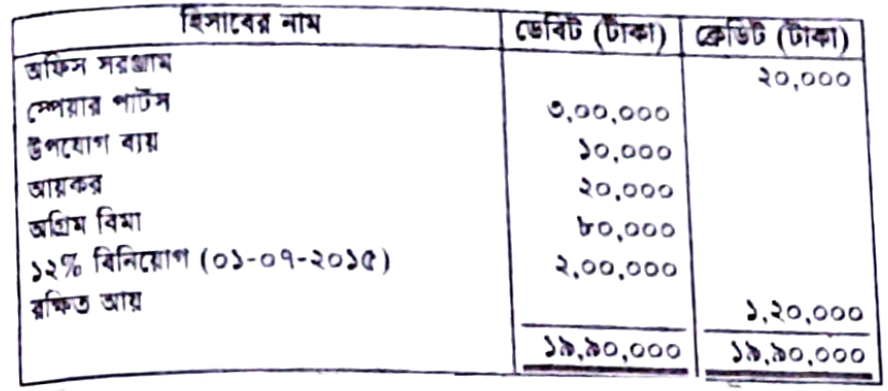
মুক্তি পরিবহন লি.-এর ২০১৬ সালের ৩১ ডিসেম্বর তারিখের রেওয়ামিলনিম্নরূপ ছিল :মুক্তি পরিবহন লিমিটেডরেওয়ামিল৩১ ডিসেম্বর ২০১৬সমন্বয়সমূহ : ১. স্পেয়ার পার্টস ১,৬০,০০০ টাকা ও অফিস সাপ্লাইজ ১,০০,০০০ টাকা চলতি বছর ব্যবহার করা হয়েছে। ২. বছর শেষে অগ্রিম বিমার পরিমাণ ৩০,০০০ টাকা। ৩. অনুপার্জিত আয় ৪০,০০০ টাকা অর্জিত হয়েছে। ৪. মোটর গাড়ি ও অফিস সরঞ্জামের বার্ষিক ১০% অবচয় ধার্য করা আবশ্যক। ৫. শেয়ার মূলধনের উপর ৫% হারে লভ্যাংশ ঘোষণা করা হয়। ৬. আয়করেরর জন্য ২৫,০০০ টাকা সঞ্চিতির ব্যবস্থা করো।
- 645.
বিলম্বিত মুনাফা জাতীয় ব্যয়কে দেখানো হয়-
- 646.
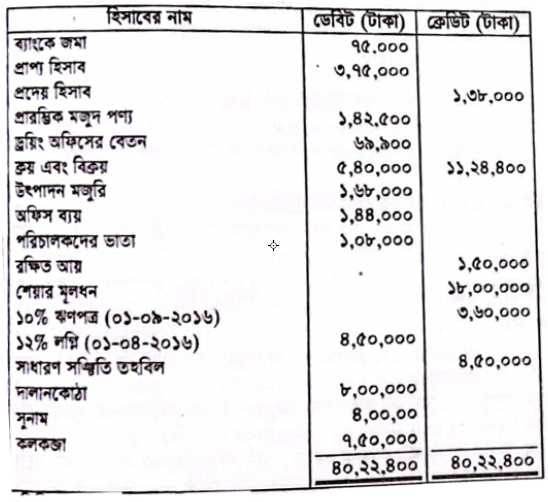
ঝলক লি. অনুমোদিত মূলধন প্রতিটি ১০ টাকা মূল্যের ২,৫০,০০০ সাধারণ শেয়ারে বিভক্ত ২৫,০০,০০০ টাকা। ৩১ ডিসেম্বর, ২০১৬ তারিখে কোম্পানির রেওয়ামিল ও অন্যান্য তথ্যাদি নিম্নে সন্নিবেশিত হলো: ঝলক লিমিটেড রেওয়ামিল ৩১ ডিসেম্বর ২০১৬অতিরিক্ত তথ্য : ১. সমাপনী মজুদ পণ্য ৯৭,৫০০ টাকা মূল্যায়ন করা হয়েছে। ২. শেয়ার মূলধনের ৫% লভ্যাংশ ঘোষণা করা হয়। ৩. নিট মুনাফার ২৫% হারে আয়কর প্রদেয়। ৪. কলকব্জার উপর ৫% অবচয় ধার্য করো। সুনামের ২০% অবলোপন করো। ৫. দেউলিয়া ঘোষিত একজন খরিদ্দারের নিকট পাওনা ১৫,০০০ টাকার ৫০% পাওয়া যবে না, যা এখনও হিসাবভুক্ত করা হয়নি। নিট প্রাপ্য হিসাবের ৫% অনাদায়ী পাওনা সঞ্চিতির ব্যবস্থা করো। ৬. অলিখিত বিক্রয় ৩০,০০০ টাকা।
- 647.
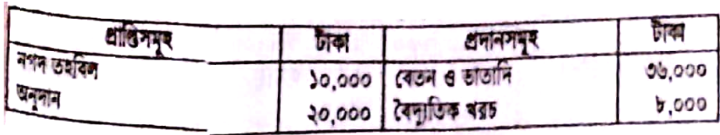
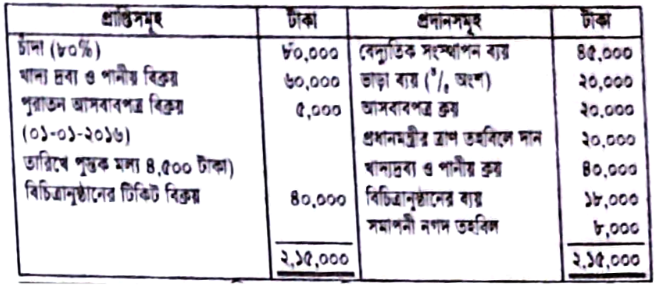
নব জাগরণ ক্লাবের ৩১ ডিসেম্বর ২০১৬ তারিখে প্রস্তুতকৃত প্রাপ্তি ও প্রদান হিসাব এবং অন্যান্য তথ্য নিম্নে সন্নিবেশিত হলো:নব জাগরণ ক্লাবপ্রাপ্তি ও প্রদান হিসাব৩১ ডিসেম্বর ২০১৬সমন্বয়সমূহ : ১. ১ জানুয়ারি, ২০১৬ তারিখে ক্লাবের দায় ও সম্পত্তিসমূহ ছিল দালান ২,৪০,০০০ টাকা, আসবাবপত্র ৫০,০০০ টাকা, দরিদ্র কল্যাণ তহবিল ৩০,০০০ টাকা। ২. খাদ্যদ্রব্য ও পানীয় মজুদ ছিল ৩১-১২-২০১৫ তারিখে ৮,০০০ টাকা এবং ৩১-১২-২০১৬ তারিখে ১৫,০০০ টাকা, খাদ্যদ্রব্য বাবদ ৫,০০০ টাকা এখনো অপরিশোধিত রয়েছে। ৩. আসবাবপত্রের উপর ১০% অবচয় ধার্য করো। পুরাতন আসবাবপত্র বিক্রয় এবং নতুন আসবাবপত্রের ক্রয় ০১-০৭-২০১৬ তারিখে সম্পন্ন হয়। ৪. ব্যয়াতিরিক্ত আয়ের অর্ধাংশ দরিদ্র কল্যাণ তহবিলে স্থানান্তর করো।
- 648.
নিচের কোনটি চলতি সম্পদ?
- 649.
আমিন ও মতিন একটি অংশীদারি কারবারের দুইজন অংশীদার। তারা ২ : ১ অনুপাতে লাভ-লোকসান বণ্টন করে। ১ জানুয়ারি, ২০১৬ তারিখে তাদের মূলধন হিসাবের উদ্বৃত্ত ছিল যথাক্রমে ২,০০,০০০ টাকা ও ২,৪০,০০০ টাকা। চুক্তি অনুযায়ী সার্বক্ষণিক দায়িত্ব পালনের জন্য মতিন মাসিক ২,০০০ টাকা বেতন পায় । বছরের মাঝামাঝি আমিন ৬০,০০০ টাকা অতিরিক্ত মূলধন স্বরূপ কারবারে আনয়ন করে। ৩০ সেপ্টেম্বর, ২০১৬ তারিখে মতিন ৪০,০০০ টাকা ঋণ স্বরূপ প্রদান করে যার উপর ১২% হারে সুদ প্রদেয় হয়। উক্ত বছরে আমিন কারবার হতে ১৬,০০০ টাকা এবং মতিন ১ সেপ্টেম্বর, ২০১৬ তারিখে ১২,০০০ টাকা উত্তোলন করে। অংশীদারগণ মূলধন ও উত্তোলনের উপর যথাক্রমে ৫% ও ১০% সুদ ধার্য করতে সম্মত হয়। উপরোক্ত সমন্বয়গুলো সাধনের পূর্বে কিন্তু মতিনের বেতন ডেবিট করার পর ২০১৬ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের জন্য কারবারের মুনাফা ৭৫,১০০ টাকায় উপনীত হয় ।
- 650.
যৌথ মূলধনী কোম্পানির মূলধন কাঠামোর উপাদান - i.শেয়ার মূলধন ii. ঋণপত্ৰ iii. সংরক্ষিত আয় নিচের কোনটি সঠিক?