Cumilla Board কুমিল্লা বোর্ড ২০২৪
215টি প্রশ্ন
- 151.


- 152.
কোনটি হিসাব চক্রের ঐচ্ছিক ধাপ?
- 153.
মালিকের ব্যক্তিগত অর্থ দ্বারা কারবারের জন্য পণ্য ক্রয় করলে, সঠিক জাবেদা হবে কোনটি?
- 154.
২০২৩ সালের ৩১ ডিসেম্বর তারিখে ইমন এন্টারপ্রাইজ এর হিসাব বইতে রেওয়ামিল তৈরি করার পূর্বে নিম্নলিখিত ভুলগুলো ধরা পড়ে:( ১) জনাব আমানের নিকট হতে প্রাপ্ত ১২,০০০ টাকা জনাব জামানের হিসাব খাতে ক্রেডিট করা হয়েছে।(২ ) ইমন কর্তৃক ৬,০০০ টাকার পণ্য উত্তোলন বিক্রয় বহিতে লিপিবদ্ধ করা হয়েছে।(৩) জনাব আলমের নিকট বাকীতে পণ্য বিক্রয় ৮,০০০ টাকা ভুলবশত ক্রয় ফেরত বইতে লিপিবদ্ধ করা হয়েছে।৪) সালামের নিকট হতে ধারে ১০,০০০ টাকার পণ্য ক্রয় ভুলবশত বিক্রয় বইতে লিপিবদ্ধ করা হয়েছে।
- 155.
নিচের কোনটি বিক্রীত পণ্যের ব্যয়ের অংশ?
- 156.
নয়ন লিমিটেড ২০২১ সালের ১ জুলাই তারিখে ৩,০০,০০০ টাকা দিয়ে একটি আসবাবপত্র ক্রয় করেন। প্রতিষ্ঠানটি ২০২২ সালের ১ জানুয়ারি তারিখে ২,০০,০০০ টাকা দিয়ে আরও একটি আসবাবপত্র ক্রয় করে। প্রতি বছর ডিসেম্বর ৩১ তারিখে হিসাবকাল শেষ হয়। অবচয়ের হার ১০%। প্রতিষ্ঠানটি সরলরৈখিক পদ্ধতিতে অবচয় ধার্য করে থাকে।
- 157.
কার্যপত্রে নির্ণয় করা হয় না, নিচের কোনটি?
- 158.
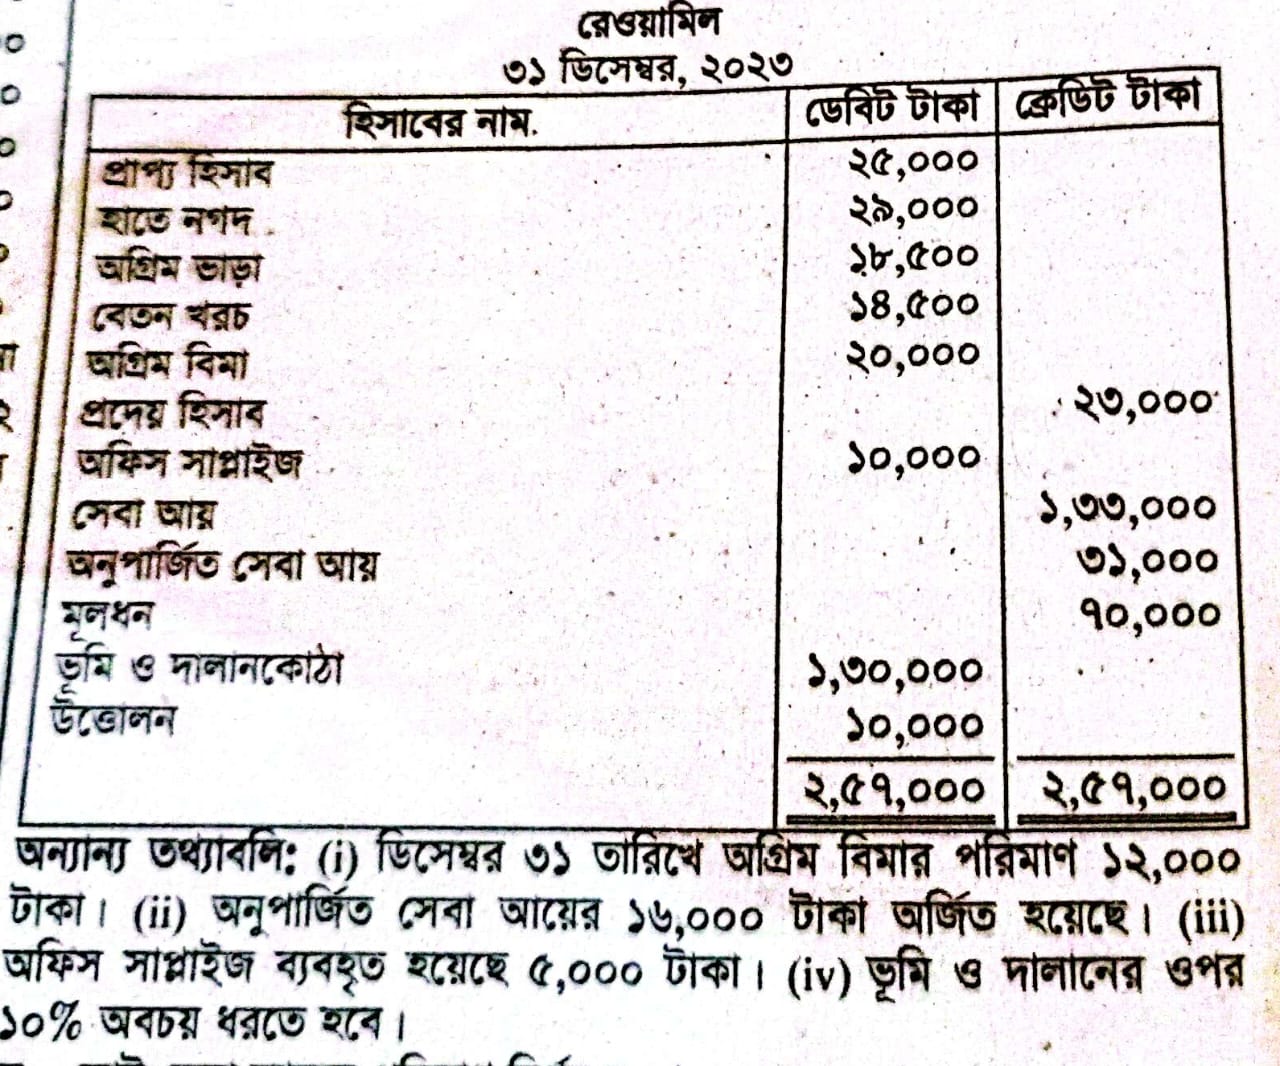
- 159.
৮ কলাম কার্যপত্রে নিচের কোনটি থাকে না?
- 160.
আলম লিমিটেড ২০২০ সালের জুলাই ১ তারিখে ২০,০০,০০০ টাকা মূল্যের একটি যন্ত্রপাতি আমদানি করে। এটির আমদানি শুল্ক, বহন খরচ ও সংস্থাপন ব্যয় যথাক্রমে ২,০০,০০০ টাকা, ৫০,০০০ টাকা ও ১,৫০,০০০ টাকা। যন্ত্রপাতিটির আনুমানিক আয়ুষ্কাল ১০ বছর এবং ভগ্নাবশেষ মূল্য ২,০০,০০০ টাকা। প্রতি বছর ডিসেম্বর ৩১ তারিখে হিসাবকাল শেষ হয়। প্রতিষ্ঠানটি ক্রমহ্রাসমান জের পদ্ধতিতে অবচয় ধার্যের সিদ্ধান্ত গ্রহণ করে।
- 161.
কোন স্থায়ী সম্পদের উপর অবচয ধার্য করা হয় না?
- 162.
কোনটি হিসাবচক্রের প্রথম ধাপ?
- 163.
সর্বোত্তম অনুমানভিত্তিক উত্তর — আনুষ্ঠানিক উত্তর নয়: মূল তথ্য বা উত্তরে অস্পষ্টতা/অসম্পূর্ণতা রয়েছে। প্রদত্ত উত্তরটি নিশ্চিত নয়; যাচাই করে ব্যবহার করো।
অগ্রিম খরচ সমন্বয়করণ বাদ পড়লে আর্থিক বিবরণীতে কী প্রভাব পড়বে?
- 164.
একটি মেশিনের ক্রয়মূল্য ৪,০০,০০০ টাকা। মেশিনটির আয়ুষ্কাল ১০ বছর ধরে সরলরৈখিক পদ্ধতিতে বার্ষিক ৩৫,০০০ টাকা অবচয় ধার্য করলে মেশিনটির ভগ্নাবশেষ মূল্য কত?
- 165.
ম্যানেজার নিট মুনাফার ১০% হারে কমিশন পায়। ম্যানেজারের কমিশনসহ নিট মুনাফা ৪৪,০০০ টাকা হলে কমিশনের পরিমাণ কত?
- 166.
দু'তরফা দাখিলা পদ্ধতির উৎপত্তিকাল কোনটি?
- 167.
আধুনিক হিসাববিজ্ঞানের উৎপত্তিস্থান কোথায়?
- 168.
রেওয়ামিলে ধরা পড়ে না-
i. বাদপড়ার ভুল
ii. পরিপূরক ভুল
iii. নীতিগত ভুল
নিচের কোনটি সঠিক? - 169.
হিসাব সমীকরণের 'OE' বর্ধিত রূপ কোনটি?
- 170.
হিসাবের পাকা বহি কোনটি?
- 171.
দু'তরফা দাখিলা পদ্ধতি একটি—
i. পূর্ণাঙ্গ পদ্ধতি
ii. আধুনিক পদ্ধতি
iii. বিজ্ঞানসম্মত পদ্ধতি
নিচের কোনটি সঠিক? - 172.
বিক্রয় মূল্যের ওপর মুনাফার হার ২০% হলে ক্রয়মূল্যের ওপর মুনাফার হার কত হবে?
- 173.
নিট মুনাফার পরিমাণ ৬০,০০০ টাকার পরিবর্তে ৮০,০০০ হয় তবে মোট সম্পদের পরিমাণ কত হবে?
- 174.
নগদ প্রাপ্তি জাবেদা ও নগদ প্রদান জাবেদা হতে জানা যায়—
i. মোট নগদ প্রাপ্তি
ii. মোট নগদ প্রদান
iii. মোট প্রাপ্য হিসাব ও প্রদেয় হিসাব
নিচের কোনটি সঠিক? - 175.
কর পূর্ব নিট মুনাফা কত টাকা?
- 176.
আয়করের হার ৩০% হলে কর পরবর্তী নিট মুনাফা কত টাকা?
- 177.
FIFO পদ্ধতিতে সমাপনী মজুদ পণ্যের মূল্য কত টাকা?
- 178.
ভারযুক্ত গড় পদ্ধতিতে বিক্রিত পণ্যের ব্যয় কত টাকা?
- 179.
মুখ্য ব্যয়ের পরিমাণ কত টাকা?
- 180.
প্রত্যক্ষ মজুরির ওপর কারখানার উপরি ব্যয়ের শতকরা হার কত?
- 181.
মোট শেয়ার অধিহারের পরিমাণ কত টাকা?
- 182.
শেয়ার মালিকদের স্বত্বের পরিমাণ কত টাকা?
- 183.
অংশীদারদের বাৎসরিক মোট উত্তোলনের পরিমাণ কত টাকা?
- 184.
উত্তোলনের ওপর বার্ষিক সুদের হার ৫% হলে সফিকের উত্তোলনের সুদের পরিমাণ কত টাকা হবে?
- 185.
ঋণ দাতাগণ প্রতিষ্ঠানের আর্থিক অবস্থা বিশ্লেষণের জন্য কোন অনুপাতটি গুরুত্ব দিয়ে থাকেন?
- 186.
কোহিনুর কোম্পানি লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০২৩অন্যান্য তথ্যাবলিঃ(১) সমাপনী মজুদ ৯৫,০০০ টাকা।(২) শেয়ার মূলধনের উপর ১০% লভ্যাংশ ঘোষণা করতে হবে।(৩) সাধারণ সঞ্চিতি ৫৫,০০০ টাকায় উন্নীত করতে হবে।(৪) আয়কর সঞ্চিতি ১৫,০০০ টাকা রাখতে হবে।
হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা)
সুনাম | ৫০,০০০ |
অফিস সরঞ্জাম | ১,৩০,০০০ |
বিনিয়োগ | ২,২০,০০০ |
প্রাপ্য হিসাব | ১,০০,০০০ |
ভ্যাট চলতি হিসাব | ২০,০০০ |
ক্রয় (১৫% ভ্যাটসহ) | ২,৩০,০০০ |
প্রারম্ভিক মজুদ | ৭৫,০০০ |
ডক চার্জ | ২,০০০ |
জাহাজ ভাড়া | ৩,০০০ |
অন্তর্বর্তীকালীন লভ্যাংশ | ২০,০০০ |
শেয়ার মূলধন (প্রতিটি ১০ টাকা করে) | | ৩,০০,০০০
শেয়ার অধিহার | | ৩০,০০০
সাধারণ সঞ্চিতি | | ২৫,০০০
দাবিহীন লভ্যাংশ | | ৮,০০০
ঋণপত্র | | ৪০,০০০
প্রদেয় হিসাব | | ৩৫,০০০
সংরক্ষিত আয় | | ৩২,৫০০
বিক্রয় (১৫% ভ্যাটসহ) | | ৩,৭৯,৫০০
| ৮,৫০,০০০———————————————\————— | ৮,৫০,০০০———————————————\————— - 187.
উৎপাদনের পরোক্ষ কাঁচামাল, পরোক্ষ মজুরি ও অন্যান্য পরোক্ষ খরচকে একত্রে কী বলে?
- 188.
তামান্না কোম্পানি লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০২৩অন্যান্য তথ্যাবলিঃ(১) সমাপনী মজুদ ৭০,৫০০ টাকা।(২) আসবাবপত্র ও যন্ত্রপাতির উপর ১০% অবচয় ধার্য করতে হবে।(৩) মজুরির ১/৩ অংশ বকেয়া রয়েছে।(৪) বিজ্ঞাপনের ১/৪ অংশ বিলম্বিত করতে হবে।
হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা)
যন্ত্রপাতি | ১,৫০,০০০ |
শেয়ার মূলধন | | ৩,৫০,০০০
প্রারম্ভিক মজুদ | ৬০,৫০০ |
ক্রয় | ৪,০২,০০০ |
বিক্রয় | | ৫,৫৪,৫০০
ফেরত | ১০,০০০ | ৮,০০০
প্রাপ্য হিসাব | ৭০,০০০ |
প্রদেয় হিসাব | | ৮২,০০০
বিজ্ঞাপন খরচ | ২২,০০০ |
১০% বিনিয়োগ (০১-০৯-২০২৩) | ১,২০,০০০ |
আসবাবপত্র | ১,১০,০০০ |
অনাদায়ি পাওনা | ৩,০০০ |
বেতন (৯ মাসের) | ১৮,০০০ |
বহিঃ পরিবহণ | ৭,০০০ |
মজুরি | ১২,০০০ |
| ৯,৮৪,৫০০———————————————\————— | ৯,৮৪,৫০০———————————————\————— - 189.
নিচের কোনটি কর্মচারীর উপার্জনের অংশ?
- 190.
বিলকিস, হালিমা ও রিমি একটি ব্যবসায়ের তিনজন অংশীদার। তারা কারবারের লাভ-ক্ষতি যথাক্রমে ৩: ২: ১ অনুপাতে বণ্টন করে নেয়। ২০২৩ সালের ১ জানুয়ারি তাদের মূলধন ছিল যথাক্রমে ১,৫০,০০০ টাকা, ১,৩০,০০০ টাকা এবং ১,২০,০০০ টাকা। বিলকিস প্রতি মাসে ১৮০০ টাকা বেতন পাবে। হালিমা ও রিমি সারা বছরে ১০,০০০ টাকা ও ১২,০০০ টাকা নগদ উত্তোলন করেছে। মূলধন ও উত্তোলনের উপর ৫% সুদ ধার্য করার সিদ্ধান্ত হয়। বিলকিস রিমিকে এ মর্মে নিশ্চয়তা দিয়েছে যে, রিমি মুনাফার অংশ বাবদ কমপক্ষে ৪,০০০ টাকা পাবে। উপরোল্লিখিত সমন্বয় সাধনের পূর্বে ২০২৩ সালের ৩১ ডিসেম্বর তারিখে ব্যবসায়ের নিট লাভ ৬১,০৫০ টাকা।
- 191.
অংশীদারদের চলতি হিসাবে অন্তর্ভুক্ত থাকে— i. মূলধনের সুদ ii. উত্তোলনের সুদ iii. অতিরিক্ত মূলধন নিচের কোনটি সঠিক?
- 192.
ফরিদ ও ফারুক ২০২৩ সালের ১ জানুয়ারি তারিখে যথাক্রমে ২,০০,০০০ টাকা, ১,৫০,০০০ টাকা নিয়ে একটি অংশীদারি ব্যবসায় শুরু করে। চুক্তি অনুযায়ী ফরিদ মাসে ১৫০০ টাকা ও ফারুক ১০০০ টাকা বেতন পাবে। মূলধনের উপর ১০% সুদ ধার্য করতে হবে। ফারুক নিট লাভের উপর ৫% কমিশন পাবে। নিট লাভ হতে বেতন ও মূলধনের সুদ চার্জ করার পরে কিন্তু কমিশন চার্জ করার পূর্বে এ কমিশন ধার্য করতে হবে। সারা বছরে তাদের উত্তোলনের পরিমাণ ছিল যথাক্রমে ১৫,০০০ ও ১৮,০০০ টাকা। কারবারের প্রয়োজনে বছরের মাঝামাঝি সময়ে ফারুক ২৫,০০০ টাকা অতিরিক্তি মূলধন হিসেবে আনয়ন করে। উপরোল্লিখিত সমন্বয় সাধনের পূর্বে ২০২৩ সালের ৩১ ডিসেম্বর তারিখে ব্যবসায়ের নিট মুনাফা ছিল ১,৯৬,০০০ টাকা।
- 193.
অস্পর্শনীয় সম্পদ কোনটি?
- 194.
কামাল লিমিটেড প্রতিটি ১০০ টাকা মূল্যের ৩০,০০০ শেয়ারে বিভক্ত ৩০,০০,০০০ টাকার অনুমোদিত মূলধনে নিবন্ধিত হলো। কোম্পানি ২৫,০০০ শেয়ার প্রতিটি ২০ টাকা অধিহারে বিক্রয়ের উদ্দেশ্যে ইস্যু করে। ২৭,০০০ শেয়ারের জন্য আবেদন পাওয়া গেল। ইস্যুকৃত শেয়ারগুলো যথারীতি বণ্টন করা হলো। অতিরিক্ত আবেদনের অর্থ ফেরত দেওয়া হলো।
- 195.
অংশীদারি ব্যবসায়ের মূলভিত্তি কী?
- 196.
সুমন লিমিটেড প্রতিটি ১০ টাকা মূল্যের ১,৫০,০০০ শেয়ার নিয়ে নিবন্ধিত হয়। কোম্পানি ৮০,০০০ শেয়ার বিক্রয়ের জন্য ইস্যু করে। ৭৫,০০০ শেয়ারের আবেদন পাওয়া যায়। অতিরিক্ত আবেদনের অর্থ ফেরত দেওয়া হয়। এ ছাড়া কোম্পানি ২৫,০০০ শেয়ার সমমূল্যে ইস্যু করে একটি মেশিন ক্রয় করে। অবলেখকের দস্তুরি শেয়ার প্রতি ০.৭৫ টাকা এবং শেয়ার প্রতি ০.৪৫ টাকা হারে ব্যাংক চার্জ ধার্য করা হয়।
- 197.
ব্যবসার সম্পত্তি, দায়, মালিকানাস্বত্ব ও লাভক্ষতি জানতে সাহায্য করে- i. আয় বিবরণী ii. নগদ প্রবাহ বিবরণী iii. আর্থিক অবস্থার বিবরণী নিচের সঠিক কোনটি?
- 198.
অংশীদারি ব্যবসায় কত সালের আইন অনুযায়ী পরিচালিত হয়?
- 199.
রূপালি কোম্পানি লিমিটেডআর্থিক অবস্থার বিবরণী৩১ ডিসেম্বর, ২০২৩অন্যান্য তথ্যাবলিঃনিট মুনাফা ২২,০০০ টাকা।
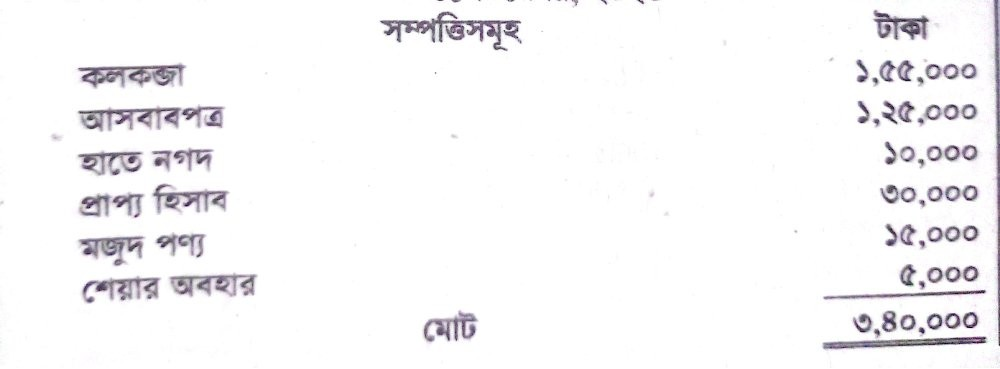
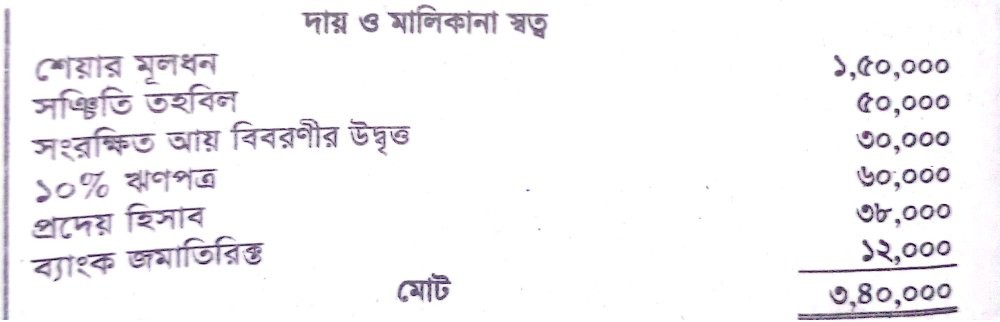
- 200.
অংশীদারি ব্যবসায়ের বৈশিষ্ট্য হলো-i. অসীম দায়ii. চুক্তিiii. একের অধিক সদস্যনিচের কোনটি সঠিক?