হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
সায়েম স্মৃতি সংসদ প্রাপ্তি ও প্রদান হিসাব ৩১ ডিসেম্বর, ২০১৮ক্লাবের প্রারম্ভিক সম্পত্তিসমূহ নিম্নরূপ: বিলিয়ার্ড টেবিল ৩০,০০০ টাকা, আসবাবপত্র ২৫,০০০ টাকা। আপ্যায়নের জন্য খাদ্যসামগ্রী ৫,৩০০ টাকা, অনাদায়ী চাঁদা ২,৮০০ টাকা। অন্যান্য তথ্য: আপ্যায়নের জন্য খাদ্যসামগ্রী বাবদ ১,৩০০ টাকা বকেয়া আছে চলতি বছরের চাঁদা ২,১০০ টাকা অনাদায়ী আছে। স্থায়ী সম্পত্তির ওপর ১০% অবচয় ধার্য করতে হবে।
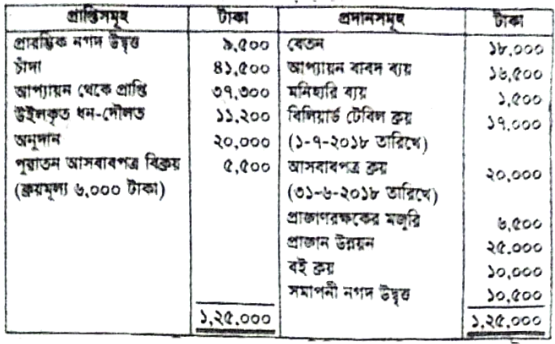
- ক)(1)
আপ্যায়ন বাবদ লাভ অথবা ক্ষতি কত টাকা?
- খ)(2)
প্রারম্ভিক মূলধন তহবিল নির্ণয় করো।
- গ)(3)
চলতি বছরের আয়-ব্যয় হিসাব প্রস্তুত করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
আপ্যায়ন বাবদ লাভ/ক্ষতি নির্ণয়:
আপ্যায়ন হতে প্রাপ্তি = ৩৭,৩০০ টাকা
বাদ: আপ্যায়ন বাবদ খরচসমূহ:
প্রদত্ত ব্যয় = ১৬,৫০০ টাকা
যোগ: প্রারম্ভিক খাদ্যসামগ্রী = ৫,৩০০ টাকা
যোগ: বকেয়া খরচ = ১,৩০০ টাকা
মোট ব্যয় = (১৬,৫০০ + ৫,৩০০ + ১,৩০০) = ২৩,১০০ টাকাঅতএব, আপ্যায়ন বাবদ লাভ = ৩৭,৩০০ - ২৩,১০০ = ১৪,২০০ টাকা।
- খ)
AI-তৈরি নমুনা উত্তর
প্রারম্ভিক মূলধন তহবিল নির্ণয় (১ জানুয়ারি, ২০১৮):
প্রারম্ভিক সম্পদসমূহ:
১. প্রারম্ভিক নগদ উদ্বৃত্ত = ৯,৫০০ টাকা
২. বিলিয়ার্ড টেবিল = ৩০,০০০ টাকা
৩. আসবাবপত্র = ২৫,০০০ টাকা
৪. খাদ্যসামগ্রী = ৫,৩০০ টাকা
৫. অনাদায়ী চাঁদা = ২,৮০০ টাকা
মোট প্রারম্ভিক সম্পদ = (৯,৫০০ + ৩০,০০০ + ২৫,০০০ + ৫,৩০০ + ২,৮০০) = ৭২,৬০০ টাকা।বাদ: প্রারম্ভিক দায় = ০ টাকা।
অতএব, প্রারম্ভিক মূলধন তহবিল = ৭২,৬০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
সায়েম স্মৃতি সংসদ
আয়-ব্যয় হিসাব
৩১ ডিসেম্বর, ২০১৮ সমাপ্ত বছরের জন্যব্যয়সমূহ:
১. বেতন = ১৮,০০০ টাকা
২. মনিহারি ব্যয় = ১,৫০০ টাকা
৩. প্রাঙ্গণরক্ষকের মজুরি = ৬,৫০০ টাকা
৪. আসবাবপত্র বিক্রয়জনিত ক্ষতি (ক্রয়মূল্য ৬,০০০ - বিক্রয়মূল্য ৫,৫০০) = ৫০০ টাকা
৫. অবচয়:- বিলিয়ার্ড টেবিল: প্রারম্ভিক (৩০,০০০ × ১০%) = ৩,০০০ টাকা; নতুন ক্রয় (১৭,০০০ × ১০% × ৬/১২) = ৮৫০ টাকা; মোট = ৩,৮৫০ টাকা
- আসবাবপত্র: অবশিষ্ট প্রারম্ভিক [(২৫,০০০ - ৬,০০০) = ১৯,০০০ × ১০%] = ১,৯০০ টাকা; নতুন ক্রয় (২০,০০০ × ১০% × ৭/১২ অথবা ৬/১২; ৩১-৫-২০১৮ ধরলে ৭ মাস = ১,১৬৭ টাকা, আর বছরান্তে ধরা হলে বিভিন্ন হতে পারে; ৩১-৫-২০১৮ তারিখে ক্রয় হওয়ায় ৭ মাসের অবচয় = ১,১৬৭ টাকা); মোট অবচয় = ৩,০৬৭ টাকা
(মোট অবচয় = ৩,৮৫০ + ৩,০৬৭ = ৬,৯১৭ টাকা)
আয়সমূহ:
১. চাঁদা = ৪১,৫০০ টাকা
যোগ: চলতি বছরের অনাদায়ী চাঁদা = ২,১০০ টাকা
মোট = ৪৩,৬০০ টাকা
২. আপ্যায়ন বাবদ মুনাফা/লাভ = ১৪,২০০ টাকা
(অনুদানের ব্যাপারে কিছু উল্লেখ না থাকলে সাধারণ প্রাপ্তি হিসেবে ধরা যেতে পারে অথবা মূলধনী হিসেবে গণ্য করা যেতে পারে। অনুদান ২০,০০০ টাকা আয় হিসেবে ধরলে মোট আয় বৃদ্ধি পাবে।)আয় ও ব্যয়ের পার্থক্যের ভিত্তিতে ব্যয়াতিরিক্ত আয় বা আয়াতিরিক্ত ব্যয় নির্ধারিত হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও