ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২১
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
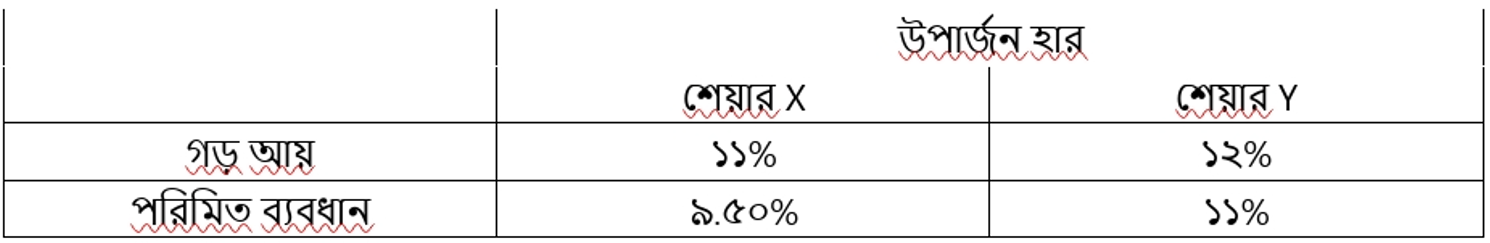
মি. M মুনাফা ও ঝুঁকি বিশ্লেষণ করে বিনিয়োগ সিদ্ধান্ত গ্রহণ করতে আগ্রহী। বিনিয়োগের উদ্দেশ্যে তিনি নিচের দুটি শেয়ারের তথ্যাদি বিবেচনা করেছেন :মি. M শেয়ার A তে ৪৫% এবং শেয়ার B তে ৫৫% বিনিয়োগ করবেন।
- ক)(1)
আর্থিক ঝুঁকি কী?
- খ)(2)
“বিনিয়োগের বৈচিত্র্যায়নের মাধ্যমে ঝুঁকি হ্রাস করা সম্ভব।”- ব্যাখ্যা কর।
- গ)(3)
মি. M এর পোর্টফোলিও আয় বের কর।
- ঘ)(4)
শেয়ার দুটির ঝুঁকির সাথে মি. M এর পোর্টফোলিও ঝুঁকির তুলনামূলক বিশ্লেষণ দেখাও।
উত্তর ও ব্যাখ্যা
- ক)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার A' এবং সারণির 'শেয়ার X' অভিন্ন। | উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার B' এবং সারণির 'শেয়ার Y' অভিন্ন। | উদ্দীপকে সহ-সম্বন্ধ সহগ (r) অনুপস্থিত থাকায় ঘ অংশে তুলনামূলক বিশ্লেষণের জন্য r = +1 এবং r = 0 বিবেচনা করা হয়েছে।
প্রতিষ্ঠান কর্তৃক ঋণকৃত মূলধনের সুদ ও আসল নির্দিষ্ট সময়ে পরিশোধ করতে না পারার অক্ষমতা বা অনিশ্চয়তা থেকে যে ঝুঁকির সৃষ্টি হয়, তাকে আর্থিক ঝুঁকি (Financial Risk) বলে।
- খ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার A' এবং সারণির 'শেয়ার X' অভিন্ন। | উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার B' এবং সারণির 'শেয়ার Y' অভিন্ন। | উদ্দীপকে সহ-সম্বন্ধ সহগ (r) অনুপস্থিত থাকায় ঘ অংশে তুলনামূলক বিশ্লেষণের জন্য r = +1 এবং r = 0 বিবেচনা করা হয়েছে।
সব অর্থ একটিমাত্র সম্পদে বিনিয়োগ না করে বিভিন্ন ধরনের সম্পদে ভাগ করে বিনিয়োগ করাকে পোর্টফোলিও বা বিনিয়োগের বৈচিত্র্যায়ন বলে।
বিভিন্ন সিকিউরিটির আয়ের মধ্যকার সম্পর্ক সাধারণত একই ধরনের বা সম্পূর্ণ ধনাত্মক হয় না। ফলে কোনো একটি সিকিউরিটিতে লোকসান বা প্রত্যাশার চেয়ে কম আয় হলেও অন্য সিকিউরিটির লাভ দিয়ে তা পুষিয়ে নেওয়া সম্ভব হয়। এর মাধ্যমে অনির্ভরশীল বা কোম্পানি-নির্দিষ্ট ঝুঁকি সম্পূর্ণ দূর বা উল্লেখযোগ্য হারে হ্রাস করা যায়। এজন্যই বিনিয়োগের বৈচিত্র্যায়নের মাধ্যমে ঝুঁকি হ্রাস করা সম্ভব।
- গ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার A' এবং সারণির 'শেয়ার X' অভিন্ন। | উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার B' এবং সারণির 'শেয়ার Y' অভিন্ন। | উদ্দীপকে সহ-সম্বন্ধ সহগ (r) অনুপস্থিত থাকায় ঘ অংশে তুলনামূলক বিশ্লেষণের জন্য r = +1 এবং r = 0 বিবেচনা করা হয়েছে।
উদ্দীপক অনুসারে:
শেয়ার A (বা X)-এর বিনিয়োগ অনুপাত,
শেয়ার A (বা X)-এর গড় প্রত্যাশিত আয়,
শেয়ার B (বা Y)-এর বিনিয়োগ অনুপাত,
শেয়ার B (বা Y)-এর গড় প্রত্যাশিত আয়,আমরা জানি, পোর্টফোলিও প্রত্যাশিত আয়:
অতএব, মি. M-এর পোর্টফোলিও আয় ১১.৫৫%।
- ঘ)
AI-লিখিত অনুমানভিত্তিক উত্তর—ধারণা ও সীমাবদ্ধতা নিচে উল্লেখ করা হয়েছে। এটি উৎসের যাচাইকৃত মূল উত্তর হিসেবে দাবি করা হচ্ছে না।
স্পষ্ট অনুমান: উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার A' এবং সারণির 'শেয়ার X' অভিন্ন। | উদ্দীপকের বর্ণনায় উল্লেখিত 'শেয়ার B' এবং সারণির 'শেয়ার Y' অভিন্ন। | উদ্দীপকে সহ-সম্বন্ধ সহগ (r) অনুপস্থিত থাকায় ঘ অংশে তুলনামূলক বিশ্লেষণের জন্য r = +1 এবং r = 0 বিবেচনা করা হয়েছে।
উদ্দীপকে শেয়ারদ্বয়ের ঝুঁকি (পরিমিত ব্যবধান):
শেয়ার A (বা X)-এর ঝুঁকি,
শেয়ার B (বা Y)-এর ঝুঁকি,
বিনিয়োগ অনুপাত: ,পোর্টফোলিও ঝুঁকি () নির্ণয়ের সূত্র:
[বিশেষ দ্রষ্টব্য: উদ্দীপকে শেয়ারদ্বয়ের মধ্যে সহ-সম্বন্ধ সহগ ()-এর মান উল্লেখ নেই। তাই যৌক্তিক ধারণার ভিত্তিতে ঝুঁকি বিশ্লেষণ করা হলো:]
১. যদি শেয়ারদ্বয়ের মধ্যে পূর্ণ ধনাত্মক সহ-সম্বন্ধ থাকে ():
২. যদি শেয়ারদ্বয়ের মধ্যে কোনো সম্পর্ক না থাকে ():
তুলনামূলক বিশ্লেষণ:
একক শেয়ার হিসেবে শেয়ার A-এর ঝুঁকি ৯.৫০% এবং শেয়ার B-এর ঝুঁকি ১১%। পোর্টফোলিও গঠনের ফলে সর্বোচ্চ ঝুঁকিপূর্ণ পরিস্থিতি অর্থাৎ পূর্ণ ধনাত্মক সহ-সম্বন্ধ () থাকলেও পোর্টফোলিও ঝুঁকি হয় ১০.৩২৫%, যা শেয়ার B-এর একক ঝুঁকি (১১%) অপেক্ষা কম। আর বাস্তবসম্মতভাবে শেয়ার দুটির সহ-সম্বন্ধ ১-এর কম হলে (যেমন ) পোর্টফোলিও ঝুঁকি নেমে আসে ৭.৪১%-এ, যা উভয় একক শেয়ারের ঝুঁকির চেয়েও লক্ষণীয়ভাবে কম। সুতরাং, পোর্টফোলিও গঠনের ফলে ঝুঁকি হ্রাস পায় ও বিনিয়োগ অধিকতর নিরাপদ হয়।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও