হিসাববিজ্ঞান ১ম পত্র • Jashore Board • যশোর বোর্ড ২০২৩
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
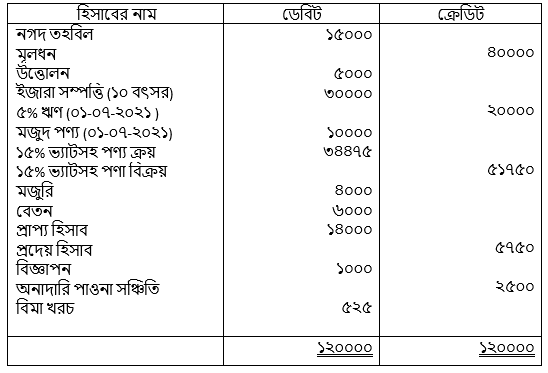
পদ্মা ট্রেডার্সের ৩০ জুন, ২০২২ সালের সমাপ্ত বছরের রেওয়ামিল ছিল নিম্নরূপ :
রেওয়ামিল৩০ জুন, ২০২২সমন্বয়সমূহ : (১) সমাপনী মজুদপণ্য ১৪,০০০ টাকা মূল্যায়ন করা হয়েছে; (২) বাকিতে পণ্য বিক্রয় ২,৩০০ টাকা হিসাবভুক্ত হয়নি; (৩) প্রাপ্য হিসাবের ৫% অনাদায়ি পাওনা সঞ্জিতি রাখতে হবে; (৪) বিজ্ঞাপন খরচের অর্ধেক (১/২ অংশ) পরবর্তী বছরের জন্য বিলম্বিত করতে হবে।
- ক)(1)
ভ্যাট চলতি হিসাব তৈরি কর।
- খ)(2)
মোট লাভ/মোট ক্ষতির পরিমাণ নির্ণয় কর
- গ)(3)
২০২২ সালে ৩০ জুন তারিখে সমাপ্ত বছরের মোট লাভ ৩০,০০০ টাকা ধরে নিট লাভ বা ক্ষতির পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
পদ্মা ট্রেডার্স
ভ্যাট চলতি হিসাবতারিখ বিবরণ জাবেদা পৃষ্ঠা ডেবিট (টাকা) ক্রেডিট (টাকা) ব্যালেন্স/জের (ক্রেডিট) ২০২২, ৩০ জুন ক্রয় হিসাব (ক্রয় ভ্যাট) ৪,৫০০ (৪,৫০০) (ডে.) ২০২২, ৩০ জুন বিক্রয় হিসাব (বিক্রয় ভ্যাট) ৬,৭৫০ ২,২৫০ (ক্রে.) গণনা:
- ক্রয় ভ্যাট = ৩৪,৪৭৫ নয় বরং ৩৪,৫০০ (রেওয়ামিলের তথ্যানুযায়ী ৩৪,৫০০ টাকা ভ্যাটসহ) × ১৫/১১৫ = ৪,৫০০ টাকা।
- বিক্রয় ভ্যাট = ৫১,৭৫০ × ১৫/১১৫ = ৬,৭৫০ টাকা।
অতএব, ভ্যাট চলতি হিসাবের উদ্বৃত্ত ২,২৫০ টাকা (ক্রেডিট)।
- খ)
AI-তৈরি নমুনা উত্তর
পদ্মা ট্রেডার্স
বিশদ আয় বিবরণী (আংশিক)
২০২২ সালের ৩০ জুন সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় ৫১,৭৫০ বাদ: ভ্যাট (১৫/১১৫) (৬,৭৫০) নিট ভ্যাটমুক্ত বিক্রয় ৪৫,০০০ যোগ: অলিখিত বিক্রয় ২,৩০০ ৪৭,৩০০ বাদ: বিক্রীত পণ্যের ব্যয়: প্রারম্ভিক মজুদ পণ্য ১০,০০০ ক্রয় (ভ্যাটসহ) ৩৪,৫০০ বাদ: ক্রয় ভ্যাট (৪,৫০০) ৩০,০০০ মজুরি ৪,০০০ বিক্রয়যোগ্য পণ্যের ব্যয় ৪৪,০০০ বাদ: সমাপনী মজুদ পণ্য (১৪,০০০) বিক্রীত পণ্যের ব্যয় (৩০,০০০) মোট লাভ ১৭,৩০০ - গ)
AI-তৈরি নমুনা উত্তর
পদ্মা ট্রেডার্স
বিশদ আয় বিবরণী
২০২২ সালের ৩০ জুন সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা মোট লাভ (প্রদত্ত) ৩০,০০০ বাদ: পরিচালন ব্যয়: বেতন ৬,০০০ বিজ্ঞাপন খরচ ১,০০০ বাদ: বিলম্বিত বিজ্ঞাপন (১/২ অংশ) (৫০০) ৫০০ বিমা খরচ ৫২৫ ইজারা সম্পত্তির অবলোপন (৩০,০০০ ÷ ১০) ৩,০০০ মোট পরিচালন ব্যয় (১০,০২৫) পরিচালন মুনাফা ১৯,৯৭৫ যোগ: অন্যান্য আয়: পুরাতন অনাদায়ি পাওনা সঞ্চিতি উদ্বৃত্ত [পুরাতন সঞ্চিতি ২,৫০০ - নতুন সঞ্চিতি ৮১৫]* ১,৬৮৫ ২১,৬৬০ বাদ: অন্যান্য ব্যয়/অপরিচালন ব্যয়: ঋণের বকেয়া সুদ (২০,০০০ × ৫%) (১,০০০) নিট লাভ ২০,৬৬০ গণনা:
নতুন অনাদায়ি পাওনা সঞ্চিতি = (প্রাপ্য হিসাব ১৪,০০০ + অলিখিত বিক্রয় ২,৩০০) × ৫% = ১৬,৩০০ × ৫% = ৮১৫ টাকা। যেহেতু পুরাতন সঞ্চিতি (২,৫০০ টাকা) নতুন সঞ্চিতির চেয়ে বেশি, তাই অতিরিক্ত সঞ্চিতি (২,৫০০ - ৮১৫ = ১,৬৮৫ টাকা) অন্যান্য আয় হিসেবে যোগ হয়েছে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও