হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
মুনমুন লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০১৮সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্য ১,৮০,০০০ টাকা, যার বাজারমূল্য ২,১০,০০০ টাকা। ২. প্রাপ্য হিসাবের ১০,০০০ টাকা আদায়যোগ্য নয় । অবশিষ্ট প্রাপ্য হিসাবের ওপর ১০% সঞ্চিতি ধরার সিদ্ধান্ত গৃহীত হয়েছে । ৩. মুনাফাবিহীন বিক্রয় ২০,০০০ টাকা। ৪. ১ জুলাই তারিখে ১,০০,০০০ টাকার যন্ত্রপাতি ভুলবশত: ক্রয় এর অন্তর্ভুক্ত হয়েছে যার সংস্থাপন ব্যয় ৩০,০০০ টাকা মজুরির অন্তর্ভুক্ত আছে। যন্ত্রপাতির ওপর ১০% হারে অবচয় ধার্য করতে হবে। ৫. অগ্রিম বিমার দুই-তৃতীয়াংশ উত্তীর্ণ হয়েছে। ৬. নিট ক্রয় ও নিট বিক্রয়ের মধ্যে ১৫% ভ্যাট সংযুক্ত।
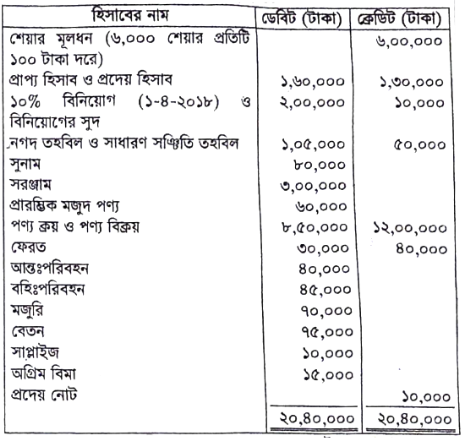
- ক)(1)
প্রাপ্য ও প্রদেয় ভ্যাটের পরিমাণ নির্ণয় করো ।
- খ)(2)
৪,৪০,০০০ টাকা মোট লাভ ধরে নিট লাভ নির্ণয় করো।
- গ)(3)
আর্থিক অবস্থার বিবরণীর দায় পার্শ্ব উপস্থাপন করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
প্রাপ্য ও প্রদেয় ভ্যাটের পরিমাণ নির্ণয়:
১. প্রাপ্য ভ্যাট (ক্রয় ভ্যাট):
রেওয়ামিলভুক্ত পণ্য ক্রয় = ৮,৫০,০০০ টাকা
বাদ: ক্রয় ফেরত = ৩০,০০০ টাকা
বাদ: অলিখিত মূলধনী ব্যয় (যন্ত্রপাতি) = ১,০০,০০০ টাকা
সমন্বিত ক্রয় = ৭,২০,০০০ টাকা
যেহেতু নিট ক্রয়ের মধ্যে ১৫% ভ্যাট অন্তর্ভুক্ত:
প্রাপ্য ভ্যাট = ৭,২০,০০০ × (১৫ / ১১৫) = ৯৩,৯১৩ টাকা (প্রায়)।২. প্রদেয় ভ্যাট (বিক্রয় ভ্যাট):
রেওয়ামিলভুক্ত পণ্য বিক্রয় = ১২,০০,০০০ টাকা
বাদ: বিক্রয় ফেরত = ৪০,০০০ টাকা
বাদ: মুনাফাবিহীন বিক্রয় = ২০,০০০ টাকা
সমন্বিত বিক্রয় = ১১,৪০,০০০ টাকা
যেহেতু নিট বিক্রয়ের মধ্যে ১৫% ভ্যাট অন্তর্ভুক্ত:
প্রদেয় ভ্যাট = ১১,৪০,০০০ × (১৫ / ১১৫) = ১,৪৮,৬৯৬ টাকা (প্রায়)। - খ)
AI-তৈরি নমুনা উত্তর
মুনমুন লিমিটেড
বিশদ আয় বিবরণী (আংশিক)
৩১ ডিসেম্বর, ২০১৮ সমাপ্ত বছরের জন্যমোট লাভ = ৪,৪০,০০০ টাকা
বাদ: পরিচালন ব্যয়:- বেতন = ৭৫,০০০ টাকা
- বহিঃপরিবহন = ৪৫,০০০ টাকা
- সাধারণ খরচ = ১০,০০০ টাকা
- বিমা সেলামি (অগ্রিম বিমার ২/৩ অংশ = ১৫,০০০ × ২/৩) = ১০,০০০ টাকা
- অনাদায়ী পাওনা ও সঞ্চিতি:
নতুন অনাদায়ী পাওনা = ১০,০০০ টাকা
যোগ: নতুন অনাদায়ী পাওনা সঞ্চিতি [(১,৬০,০০০ - ১০,০০০) × ১০%] = ১৫,০০০ টাকা
মোট = ২৫,০০০ টাকা
বাদ: পুরাতন অনাদায়ী পাওনা সঞ্চিতি (রেওয়ামিলভুক্ত সাধারণ সঞ্চিতি বা পাওনা সঞ্চিতি না থাকলে শূন্য) = ২৫,০০০ টাকা - যন্ত্রপাতির অবচয়:
পুরাতন যন্ত্রপাতির ওপর (৩,০০,০০০ - ১,৩০,০০০ = ১,৭০,০০০ টাকার ১০%) = ১৭,০০০ টাকা
নতুন যন্ত্রপাতির ওপর (১,০০,০০০ + ৩০,০০০ = ১,৩০,০০০ টাকার ১০% হারে ৬ মাসের) = ৬,৫০০ টাকা
মোট অবচয় = ২৩,৫০০ টাকা
মোট পরিচালন ব্যয় = ১,৮৮,৫০০ টাকা
পরিচালন লাভ = (৪,৪০,০০০ - ১,৮৮,৫০০) = ২,৫১,৫০০ টাকা
যোগ: অপরিচালন আয়:
- বিনিয়োগের বকেয়া সুদ (২,০০,০০০ × ১০% × ৮/১২ = ১৩,৩Mz টাকা; প্রাপ্ত ১০,০০০ টাকা, বকেয়া ৩,Mz৩ টাকা; মোট সুদ আয়) = ১৩,৩৩৩ টাকা
নিট লাভ = ২,৬৪,৮৩৩ টাকা (প্রায়)।
- গ)
AI-তৈরি নমুনা উত্তর
মুনমুন লিমিটেড
আর্থিক অবস্থার বিবরণী (দায় পার্শ্ব)
৩১ ডিসেম্বর, ২০১৮শেয়ারহোল্ডারদের স্বত্ব ও দায়:
১. শেয়ার মূলধন:
অনুমোদিত ও ইস্যুকৃত মূলধন (৬,০০০ শেয়ার প্রতিটি ১০০ টাকা করে) = ৬,০০,০০০ টাকা
আদায়কৃত মূলধন = ৬,০০,০০০ টাকা২. সঞ্চিতি ও উদ্বৃত্ত:
- সাধারণ সঞ্চিতি তহবিল = ৫০,০০০ টাকা
- নিট লাভ (চলতি বছরের) = ২,৬৪,৮৩৩ টাকা
মোট শেয়ারহোল্ডারদের স্বত্ব = ৯,১৪,৮৩৩ টাকা
৩. চলতি দায়সমূহ:
- প্রদেয় হিসাব = ১,৩০,০০০ টাকা
- প্রদেয় নোট = ১০,০০০ টাকা
- নিট প্রদেয় ভ্যাট (প্রদেয় ভ্যাট ১,৪৮,৬৯৬ - প্রাপ্য ভ্যাট ৯৩,৯১৩) = ৫৪,৭৮৩ টাকা
মোট চলতি দায় = ১,৯৪,৭৮৩ টাকা
মোট দায় ও শেয়ারহোল্ডারদের স্বত্ব = ১১,০৯,৬১৬ টাকা (প্রায়)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও