হিসাববিজ্ঞান ১ম পত্র • Jashore Board • যশোর বোর্ড ২০২৩
হিসাববিজ্ঞান ১ম পত্র প্রশ্ন
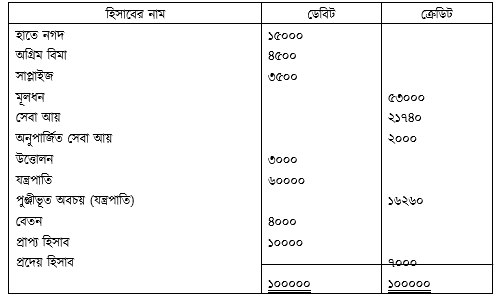
সম্পা ডেন্টাল কেয়ারের ২০২২ সালের ৩১ ডিসেম্বর রেওয়ামিল ও অন্যান্য তথ্যসমূহ নিম্নরূপ :সমন্বয়সমূহ : (১) অনুপার্জিত সেবা আয়ের ১,৫০০ টাকা অর্জিত হয়েছে; (২) অব্যবহূত সাপ্লাইজ ২,৫০০ টাকা; (৩) অগ্রিম বিমার ১/৩ অংশ মেয়াদ উত্তীর্ণ হয়নি; (৪) যন্ত্রপাতির উপর অবচয়ের হার ১০%।
- ক)(1)
১ ও ২ নং সমন্বয় জাবেদা দাও ।
- খ)(2)
উপরিউক্ত তথ্যাবলি হতে একটি সমন্বিত রেওয়ামিল প্রস্তুত কর।
- গ)(3)
সমাপনী দাখিলা দাও
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সম্পা ডেন্টাল কেয়ার
সমন্বয় জাবেদা১. অনুপার্জিত সেবা আয় হিসাব --- ডেবিট ১,৫০০ টাকা
সেবা আয় হিসাব --- ক্রেডিট ১,৫০০ টাকা
(যেহেতু অনুপার্জিত সেবা আয়ের অর্জিত অংশ সমন্বয় করা হলো)২. সাপ্লাইজ খরচ হিসাব --- ডেবিট ১,০০০ টাকা
সাপ্লাইজ হিসাব --- ক্রেডিট ১,০০০ টাকা
[রেওয়ামিলে সাপ্লাইজ ৩,৫০০ টাকা ছিল এবং অব্যবহৃত সাপ্লাইজ ২,৫০০ টাকা, অতএব ব্যবহৃত সাপ্লাইজ খরচ = ৩,৫০০ - ২,৫০০ = ১,০০০ টাকা]
(যেহেতু ব্যবহৃত সাপ্লাইজ খরচ হিসেবে সমন্বয় করা হলো) - খ)
AI-তৈরি নমুনা উত্তর
সম্পা ডেন্টাল কেয়ার
সমন্বিত রেওয়ামিল
৩১ ডিসেম্বর, ২০২২ খ্রি.হিসাবের নাম | ডেবিট (টাকা) | ক্রেডিট (টাকা)
হাতে নগদ | ১৫,০০০ | -
অগ্রিম বিমা (৪,৫০০ - ৩,০০০) | ১,৫০০ | -
বিমা খরচ (৪,৫০০ × ২/৩) | ৩,০০০ | -
সাপ্লাইজ (অব্যবহৃত) | ২,৫০০ | -
সাপ্লাইজ খরচ | ১,০০০ | -
মূলধন | - | ৫৩,০০০
সেবা আয় (২১,৭৪০ + ১,৫০০) | - | ২৩,২৪০
অনুপার্জিত সেবা আয় (২,০০০ - ১,৫০০) | - | ৫০০
উত্তোলন | ৩,০০০ | -
যন্ত্রপাতি | ৬০,০০০ | -
পুঞ্জীভূত অবচয় (যন্ত্রপাতি) (১৬,২৬০ + ৬,০০০) | - | ২২,২৬০
অবচয় খরচ (যন্ত্রপাতি) (৬০,০০০ × ১০%) | ৬,০০০ | -
বেতন | ৪,০০০ | -
প্রাপ্য হিসাব | ১০,০০০ | -
প্রদেয় হিসাব | - | ৭,০০০মোট | ১,০৩,০০০ | ১,০৩,০০০
- গ)
AI-তৈরি নমুনা উত্তর
সম্পা ডেন্টাল কেয়ার
সমাপনী দাখিলা
৩১ ডিসেম্বর, ২০২২ খ্রি.১. সেবা আয় হিসাব --- ডেবিট ২৩,২৪০ টাকা
আয় বিবরণী/আয় সারাংশ হিসাব --- ক্রেডিট ২৩,২৪০ টাকা
(সেবা আয় হিসাব বন্ধ করার জন্য)২. আয় বিবরণী/আয় সারাংশ হিসাব --- ডেবিট ১৪,০০০ টাকা
বেতন হিসাব --- ক্রেডিট ৪,০০০ টাকা
বিমা খরচ হিসাব --- ক্রেডিট ৩,০০০ টাকা
সাপ্লাইজ খরচ হিসাব --- ক্রেডিট ১,০০০ টাকা
অবচয় খরচ হিসাব --- ক্রেডিট ৬,০০০ টাকা
(সকল প্রকার ব্যয় হিসাব বন্ধ করার জন্য)৩. আয় বিবরণী/আয় সারাংশ হিসাব --- ডেবিট ৯,২৪০ টাকা
মূলধন হিসাব --- ক্রেডিট ৯,২৪০ টাকা
[নিট লাভ = ২৩,২৪০ - ১৪,০০০ = ৯,২৪০ টাকা]
(নিট লাভ মূলধন হিসাবে স্থানান্তর করার জন্য)৪. মূলধন হিসাব --- ডেবিট ৩,০০০ টাকা
উত্তোলন হিসাব --- ক্রেডিট ৩,০০০ টাকা
(উত্তোলন হিসাব মূলধন হিসাবে সমন্বয়/বন্ধ করার জন্য)
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও