হিসাববিজ্ঞান ২য় পত্র • Jashore Board • যশোর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
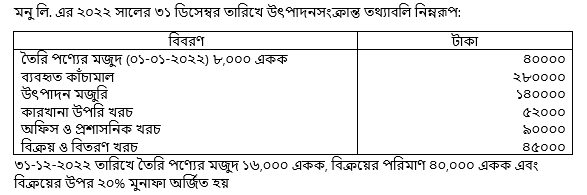
- ক)(1)
উপযুক্ত তথ্য হতে উৎপাদিত পণ্যের পরিমাণ (একক) নির্ণয় কর।
- খ)(2)
উৎপাদন ব্যয় বিবরণী প্রস্তুত করে উৎপাদন ব্যয় ও বিক্রীত পণ্যের ব্যয় নির্ণয় কর।
- গ)(3)
মনু লি. এর আয় বিবরণী প্রস্তুত করে নিট মুনাফা, বা ক্ষতির পরিমাণ নির্ণয় কর
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
উৎপাদিত পণ্যের পরিমাণ (একক) নির্ণয়:
আমরা জানি,
উৎপাদিত পণ্যের পরিমাণ (একক) = বিক্রীত একক + তৈরি পণ্যের সমাপনী মজুদ (একক) - তৈরি পণ্যের প্রারম্ভিক মজুদ (একক)
= ৪০,০০০ + ১৬,০০০ - ৮,০০০ একক
= ৪৮,০০০ একক।উত্তর: উৎপাদিত পণ্যের পরিমাণ ৪৮,০০০ একক।
- খ)
AI-তৈরি নমুনা উত্তর
মনু লি.
উৎপাদন ব্যয় বিবরণী
২০২২ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা ব্যবহৃত কাঁচামাল ২,৮০,০০০ যোগ: উৎপাদন মজুরি (প্রত্যক্ষ মজুরি) ১,৪০,০০০ মুখ্য ব্যয় ৪,২০,০০০ যোগ: কারখানা উপরি খরচ ৫২,০০০ উৎপাদন ব্যয় (৪৮,০০০ একক) ৪,৭২,০০০ যোগ: প্রারম্ভিক তৈরি পণ্যের মজুদ (৮,০০০ একক) ৪০,০০০ ব্যবহারযোগ্য/বিক্রয়যোগ্য তৈরি পণ্যের ব্যয় ৫,১২,০০০ বাদ: সমাপনী তৈরি পণ্যের মজুদ (১৬,০০০ একক) (১,৫৭,৩৩৪) বিক্রীত পণ্যের ব্যয় ৩,৫৪,৬৬৬ গণনা:
একক প্রতি উৎপাদন ব্যয় = মোট উৎপাদন ব্যয় ÷ উৎপাদিত একক = ৪,৭২,০০০ ÷ ৪৮,০০০ ≈ ৯.৮৩৩৩ টাকা।
সমাপনী তৈরি পণ্যের মূল্য = ১৬,০০০ একক × ৯.৮৩৩৩ টাকা ≈ ১,৫৭,৩৩৪ টাকা। - গ)
AI-তৈরি নমুনা উত্তর
মনু লি.
আয় বিবরণী
২০২২ সালের ৩১ ডিসেম্বর সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা বিক্রয় (৪,৮৯,৬৬৬ ÷ ০.৮০) ৬,১২,০৮২.৫০ বাদ: বিক্রীত পণ্যের ব্যয় ৩,৫৪,৬৬৬.০০ মোট মুনাফা ২,৫৭,৪১৬.৫০ বাদ: পরিচালন খরচ: অফিস ও প্রশাসনিক খরচ ৯০,০০০.০০ বিক্রয় ও বিতরণ খরচ ৪৫,০০০.০০ (১,৩৫,০০০.০০) নিট মুনাফা ১,২২,৪১৬.৫০ গণনা:
মোট পরিচালন ও বিক্রীত পণ্যের ব্যয় = বিক্রীত পণ্যের ব্যয় (৩,৫৪,৬৬৬) + অফিস ও প্রশাসনিক খরচ (৯০,০০০) + বিক্রয় ও বিতরণ খরচ (৪৫,০০০) = ৪,৮৯,৬৬৬ টাকা।
বিক্রয়ের ওপর ২০% মুনাফা অর্জিত হলে, ব্যয়ের ওপর মুনাফার হার = ২০ / (১০০ - ২০) = ২০/৮০ = ২৫%।
অতএব, নিট মুনাফা = ৪,৮৯,৬৬৬ × ২৫% = ১,২২,৪১৬.৫০ টাকা।
বিক্রয় মূল্য = ৪,৮৯,৬৬৬ + ১,২২,৪১৬.৫০ = ৬,১২,০৮২.৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও