ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Sylhet Board • সিলেট বোর্ড ২০১৯

ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
  1. ক)

    ঝুঁকি কী?

    (1)
  2. খ)

    ঝুঁকিমুক্ত আয়ের হার বলতে কী বোঝায়?

    (2)
  3. গ)

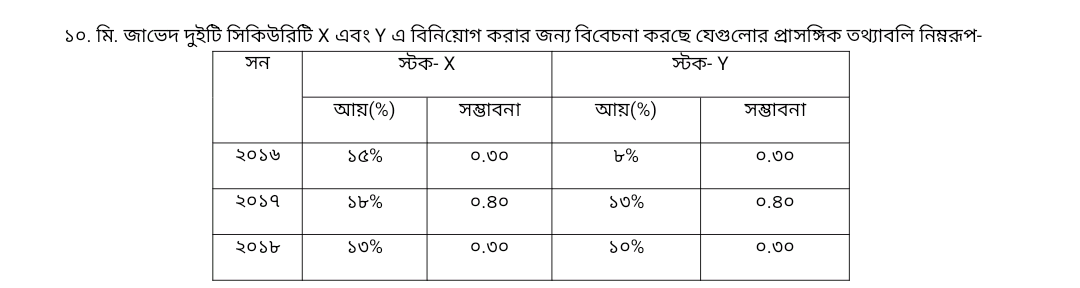
    . মি. জাভেদ এর স্টক-X এর পরিমিত ব্যবধান নির্ণয় কর।

    (3)
  4. ঘ)

    মি. জাভেদের কোন স্টকে বিনিয়োগ করা কম ঝুঁকিপূর্ণ এবং কেনো? ব্যাখ্যা কর।

    (4)

উত্তর ও ব্যাখ্যা

  1. ক)

    AI-তৈরি নমুনা উত্তর

    প্রত্যাশিত আয় থেকে প্রকৃত আয়ের বিচ্যুতি বা পার্থক্যের সম্ভাবনাকে ঝুঁকি বলে।

  2. খ)

    AI-তৈরি নমুনা উত্তর

    যে আয়ের ক্ষেত্রে কোনো অনিশ্চয়তা বা লোকসানের ঝুঁকি থাকে না, অর্থাৎ যেখানে আয়ের হার পূর্বনির্ধারিত এবং সম্পূর্ণ নিশ্চিত থাকে, তাকে ঝুঁকিমুক্ত আয়ের হার বলে। সরকারি ট্রেজারি বিল বা সরকারি বন্ড থেকে অর্জিত আয় হলো ঝুঁকিমুক্ত আয়ের উৎকৃষ্ট উদাহরণ; কারণ সরকার সাধারণত এসব ঋণের ক্ষেত্রে খেলাপি হয় না।

  3. গ)

    AI-তৈরি নমুনা উত্তর

    স্টক-X এর প্রত্যাশিত আয়, RˉX=∑(Ri×Pi)\bar{R}_X = \sum (R_i \times P_i)
    =(১৫%×০.৩০)+(১৮%×০.৪০)+(১৩%×০.৩০)= (১৫\% \times ০.৩০) + (১৮\% \times ০.৪০) + (১৩\% \times ০.৩০)
    $= ৪.৫% + ৭.২% + ৩.৯% = ১৫.৬%

    স্টক-X এর পরিমিত ব্যবধান, σX=∑(Ri−RˉX)2×Pi\sigma_X = \sqrt{\sum (R_i - \bar{R}_X)^2 \times P_i}
    =(১৫−১৫.৬)২×০.৩০+(১৮−১৫.৬)২×০.৪০+(১৩−১৫.৬)২×০.৩০= \sqrt{(১৫ - ১৫.৬)^২ \times ০.৩০ + (১৮ - ১৫.৬)^২ \times ০.৪০ + (১৩ - ১৫.৬)^২ \times ০.৩০}
    =(−০.৬)২×০.৩০+(২.৪)২×০.৪০+(−২.৬)২×০.৩০= \sqrt{(-০.৬)^২ \times ০.৩০ + (২.৪)^২ \times ০.৪০ + (-২.৬)^২ \times ০.৩০}
    =(০.৩৬×০.৩০)+(৫.৭৬×০.৪০)+(৬.৭৬×০.৩০)= \sqrt{(০.৩৬ \times ০.৩০) + (৫.৭৬ \times ০.৪০) + (৬.৭৬ \times ০.৩০)}
    =০.১০৮+২.৩০৪+২.০২৮= \sqrt{০.১০৮ + ২.৩০৪ + ২.০২৮}
    $= \sqrt{৪.৪৪} \approx ২.১১%

    অতএব, মি. জাভেদ এর স্টক-X এর পরিমিত ব্যবধান ২.১১% (বা ২.১০৭%)।

  4. ঘ)

    AI-তৈরি নমুনা উত্তর

    মি. জাভেদের স্টক-X এ বিনিয়োগ করা কম ঝুঁকিপূর্ণ।

    কারণ বিশ্লেষণ:
    কোনো সিকিউরিটির ঝুঁকি ও প্রত্যাশিত আয় ভিন্ন হলে সঠিক সিদ্ধান্তের জন্য বিভেদাঙ্ক (CV) নির্ণয় করতে হয়।

    'গ' হতে পাই,
    স্টক-X এর প্রত্যাশিত আয়, RˉX=১৫.৬%\bar{R}_X = ১৫.৬\%
    স্টক-X এর পরিমিত ব্যবধান, σX=২.১১%\sigma_X = ২.১১\%

    অতএব, স্টক-X এর বিভেদাঙ্ক, CVX=σXRˉX×১০০=২.১০৭১৫.৬×১০০≈১৩.৫১%CV_X = \frac{\sigma_X}{\bar{R}_X} \times ১০০ = \frac{২.১০৭}{১৫.৬} \times ১০০ \approx ১৩.৫১\%

    এবার স্টক-Y এর ক্ষেত্রে:
    প্রত্যাশিত আয়, RˉY=(৮%×০.৩০)+(১৩%×০.৪০)+(১০%×০.৩০)=২.৪%+৫.২%+৩.০%=১০.৬%\bar{R}_Y = (৮\% \times ০.৩০) + (১৩\% \times ০.৪০) + (১০\% \times ০.৩০) = ২.৪\% + ৫.২\% + ৩.০\% = ১০.৬\%

    পরিমিত ব্যবধান, σY=(৮−১০.৬)২×০.৩০+(১৩−১০.৬)২×০.৪০+(১০−১০.৬)২×০.৩০\sigma_Y = \sqrt{(৮ - ১০.৬)^২ \times ০.৩০ + (১৩ - ১০.৬)^২ \times ০.৪০ + (১০ - ১০.৬)^২ \times ০.৩০}
    =(−২.৬)২×০.৩০+(২.৪)২×০.৪০+(−০.৬)২×০.৩০= \sqrt{(-২.৬)^২ \times ০.৩০ + (২.৪)^২ \times ০.৪০ + (-০.৬)^২ \times ০.৩০}
    =(৬.৭৬×০.৩০)+(৫.৭৬×০.৪০)+(০.৩৬×০.৩০)= \sqrt{(৬.৭৬ \times ০.৩০) + (৫.৭৬ \times ০.৪০) + (০.৩৬ \times ০.৩০)}
    =২.০২৮+২.৩০৪+০.১০৮=৪.৪৪≈২.১১%= \sqrt{২.০২৮ + ২.৩০৪ + ০.১০৮} = \sqrt{৪.৪৪} \approx ২.১১\%

    অতএব, স্টক-Y এর বিভেদাঙ্ক, CVY=σYRˉY×১০০=২.১০৭১০.৬×১০০≈১৯.৮৮%CV_Y = \frac{\sigma_Y}{\bar{R}_Y} \times ১০০ = \frac{২.১০৭}{১০.৬} \times ১০০ \approx ১৯.৮৮\%

    সিদ্ধান্ত:
    উভয় স্টকের পরিমিত ব্যবধান একই (২.১১%) হলেও স্টক-X এর প্রত্যাশিত আয় বেশি এবং বিভেদাঙ্ক (CVX=১৩.৫১%CV_X = ১৩.৫১\%) স্টক-Y এর বিভেদাঙ্ক (CVY=১৯.৮৮%CV_Y = ১৯.৮৮\%) অপেক্ষা কম। বিভেদাঙ্ক কম হওয়া মানে প্রতি একক আয়ের বিপরীতে ঝুঁকির পরিমাণ কম। সুতরাং, তুলনামূলকভাবে স্টক-X এ বিনিয়োগ করা কম ঝুঁকিপূর্ণ।

আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও

সম্পর্কিত প্রশ্ন