ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Jashore Board • যশোর বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
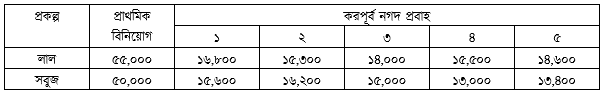
নর্দান কোম্পানির নিকট বিনিয়োগের জন্য ৬০,০০০ টাকা আছে। কোম্পানিটি বিনিয়োগের জন্য নিম্নোক্ত দুইটি প্রকল্প বিবেচনা করছে:
সুযোগ ব্যয় ৮% ও কর হার ৩৫% ।
- ক)(1)
পরস্পর বর্জনশীল প্রকল্প কী?
- খ)(2)
মূলধন রেশনিং বা বরাদ্দকরণ কীভাবে করা হয়?
- গ)(3)
সবুজ প্রকল্পের নিট বর্তমান মূল্য নির্ণয় করো।
- ঘ)(4)
নর্দান কোম্পানি কোন প্রকল্পটি গ্রহণ করবে? গাণিতি ব্যাখ্যাসহ মন্তব্য করো।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
একাধিক বিকল্প প্রকল্পের মধ্য থেকে যেকোনো একটি প্রকল্প গ্রহণ করলে অন্য প্রকল্পগুলো স্বয়ংক্রিয়ভাবে বাতিল হয়ে যাওয়াকে পরস্পর বর্জনশীল প্রকল্প বলে।
- খ)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের কাছে লাভজনক একাধিক বিনিয়োগের সুযোগ থাকা সত্ত্বেও যখন মূলধন বা তহবিলের সীমাবদ্ধতা থাকে, তখন বিনিয়োগের অগ্রাধিকার নির্ধারণের প্রক্রিয়াকে মূলধন রেশনিং বলা হয়।
মূলধন রেশনিং করার ক্ষেত্রে সাধারণত নিট বর্তমান মূল্য (NPV) বা লাভজনকতা সূচক (PI) পদ্ধতি ব্যবহার করে প্রকল্পগুলোকে ক্রমানুসারে সাজানো হয়। যে প্রকল্পগুলোর নিট বর্তমান মূল্য বা লাভজনকতা সূচক সবচেয়ে বেশি, সেগুলোতে ক্রমান্বয়ে সীমিত মূলধন বরাদ্দ করা হয়।
- গ)
AI-তৈরি নমুনা উত্তর
সবুজ প্রকল্পের নিট বর্তমান মূল্য (NPV) নির্ণয়:
সবুজ প্রকল্পের প্রাথমিক বিনিয়োগ (NCO) = ৫০,০০০ টাকা
প্রকল্পের মেয়াদ (n) = ৫ বছর
বার্ষিক অবচয় = ৫০,০০০ / ৫ = ১০,০০০ টাকা
কর হার (T) = ৩৫% = ০.৩৫কর-পরবর্তী নগদ আন্তঃপ্রবাহ (CFAT) নির্ণয়:
CFAT = (CFBT - অবচয়) × (১ - T) + অবচয়বছর ১: (১৫,৬০০ - ১০,০০০) × (১ - ০.৩৫) + ১০,০০০ = ৫,৬০০ × ০.৬৫ + ১০,০০০ = ১৩,৬৪০ টাকা
বছর ২: (১৬,২০০ - ১০,০০০) × ০.৬৫ + ১০,০০০ = ৬,২০০ × ০.৬৫ + ১০,০০০ = ১৪,০৩০ টাকা
বছর ৩: (১৫,০০০ - ১০,০০০) × ০.৬৫ + ১০,০০০ = ৫,০০০ × ০.৬৫ + ১০,০০০ = ১৩,২৫০ টাকা
বছর ৪: (১৩,০০০ - ১০,০০০) × ০.৬৫ + ১০,০০০ = ৩,০০০ × ০.৬৫ + ১০,০০০ = ১১,৯৫০ টাকা
বছর ৫: (১৩,৪০০ - ১০,০০০) × ০.৬৫ + ১০,০০০ = ৩,৪০০ × ০.৬৫ + ১০,০০০ = ১২,২১০ টাকাসুযোগ ব্যয় (k) = ৮% হারে নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (PV) নির্ণয়:
PV = ১৩,৬৪০/(১.০৮)^১ + ১৪,০৩০/(১.০৮)^২ + ১৩,২৫০/(১.০৮)^৩ + ১১,৯৫০/(১.০৮)^৪ + ১২,২১০/(১.০৮)^৫
= ১২,৬২৯.৬৩ + ১২,০২৮.৪৬ + ১০,৫১৮.৩৫ + ৮,৭৮৩.৪৪ + ৮,৩১০.০৪
= ৫২,২৭০ টাকা (প্রায়)অতএব, নিট বর্তমান মূল্য (NPV) = PV - NCO
= ৫২,২৭০ - ৫০,০০০
= ২,২৭০ টাকা (প্রায়)।সুতরাং, সবুজ প্রকল্পের নিট বর্তমান মূল্য ২,২৭০ টাকা।
- ঘ)
AI-তৈরি নমুনা উত্তর
নর্দান কোম্পানি কোন প্রকল্পটি গ্রহণ করবে তা নির্ধারণ করতে লাল প্রকল্পেরও নিট বর্তমান মূল্য (NPV) নির্ণয় করতে হবে।
লাল প্রকল্পের প্রাথমিক বিনিয়োগ (NCO) = ৫৫,০০০ টাকা
বার্ষিক অবচয় = ৫৫,০০০ / ৫ = ১১,০০০ টাকা
কর হার (T) = ৩৫%লাল প্রকল্পের CFAT নির্ণয়:
বছর ১: (১৬,৮০০ - ১১,০০০) × ০.৬৫ + ১১,০০০ = ১৪,৭৭০ টাকা
বছর ২: (১৫,৩০০ - ১১,০০০) × ০.৬৫ + ১১,০০০ = ১৩,৭৯৫ টাকা
বছর ৩: (১৪,০০০ - ১১,০০০) × ০.৬৫ + ১১,০০০ = ১২,৯৫০ টাকা
বছর ৪: (১৫,৫০০ - ১১,০০০) × ০.৬৫ + ১১,০০০ = ১৩,৯২৫ টাকা
বছর ৫: (১৪,৬০০ - ১১,০০০) × ০.৬৫ + ১১,০০০ = ১৩,৩৪০ টাকা৮% বাট্টা হারে নগদ আন্তঃপ্রবাহের বর্তমান মূল্য (PV):
PV = ১৪,৭৭০/(১.০৮)^১ + ১৩,৭৯৫/(১.০৮)^২ + ১২,৯৫০/(১.০৮)^৩ + ১৩,৯২৫/(১.০৮)^৪ + ১৩,৩৪০/(১.০৮)^৫
= ১৩,৬৭৫.৯৩ + ১১,৮২৬.৮২ + ১০,২৭৯.৯৯ + ১০,২৩৫.৩৮ + ৯,০৭৮.৭৯
= ৫৫,০৯৭ টাকা (প্রায়)লাল প্রকল্পের NPV = PV - NCO
= ৫৫,০৯৭ - ৫৫,০০০
= ৯৭ টাকা (প্রায়)।সিদ্ধান্ত বিশ্লেষণ:
১. লাল প্রকল্পের NPV = ৯৭ টাকা
২. সবুজ প্রকল্পের NPV = ২,২৭০ টাকাকোম্পানির নিকট বিনিয়োগযোগ্য তহবিল ৬০,০০০ টাকা হওয়ায় তারা কেবল যেকোনো একটি প্রকল্প বেছে নিতে পারবে। উভয় প্রকল্পের নিট বর্তমান মূল্য ধনাত্মক হলেও সবুজ প্রকল্পের নিট বর্তমান মূল্য (২,২৭০ টাকা) লাল প্রকল্পের চেয়ে অনেক বেশি।
অতএব, অধিক লাভজনক হওয়ায় নর্দান কোম্পানির জন্য 'সবুজ' প্রকল্পটি গ্রহণ করা উচিত।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও