হিসাববিজ্ঞান ২য় পত্র • Chattogram Board • চট্টগ্রাম বোর্ড ২০২১
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
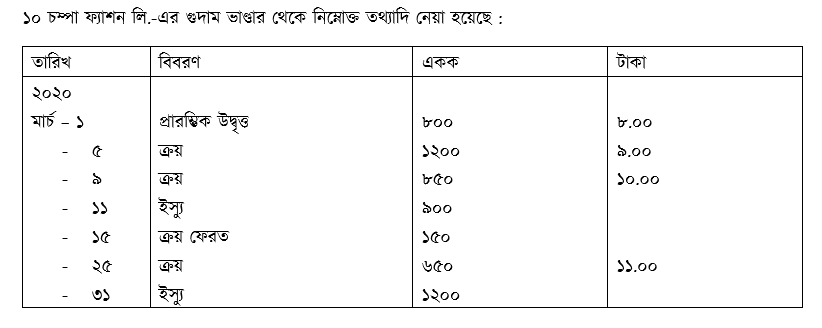
- ক)(1)
সমাপনী মজুদ এককের পরিমাণ নির্ণয় কর।
- খ)(2)
মার্চ ১, ৫, ১১ ও ১৫ তারিখের লেনদেনের অবলম্বনে FIFO পদ্ধতি ব্যবহার করে একটি মজুদ খতিয়ান প্রস্তুত কর ।
- গ)(3)
মার্চ ১, ৯, ১৫ ও ৩১ তারিখের লেনদেন অবলম্বন করে ভারযুক্ত গড় পদ্ধতিতে একটি মজুদ খতিয়ান প্রস্তুত কর ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
সমাপনী মজুদ এককের পরিমাণ নির্ণয়:
প্রারম্ভিক মজুদ একক = ৮০০
যোগ: মোট ক্রয়কৃত একক (১২০০ + ৮৫০ + ৬৫০) = ২৭০০
মোট ব্যবহারযোগ্য পণ্যের একক = ৩৫০০
বাদ: মোট ইস্যু (৯০০ + ১২০০) = ২১০০
বাদ: ক্রয় ফেরত = ১৫০
অতএব, সমাপনী মজুদ এককের পরিমাণ = ৩৫০০ - ২১০০ - ১৫০ = ১,২৫০ একক। - খ)
AI-তৈরি নমুনা উত্তর
চম্পা ফ্যাশন লি.-এর মাল খতিয়ান হিসাব (FIFO পদ্ধতি)
(মার্চ ১, ৫, ১১ ও ১৫ তারিখের লেনদেন অবলম্বনে):
তারিখ (২০২০) বিবরণ প্রাপ্তি/ক্রয় (একক × দর = টাকা) ইস্যু/বিলিকৃত (একক × দর = টাকা) উদ্বৃত্ত/জের (একক × দর = টাকা) মার্চ ১ প্রারম্ভিক উদ্বৃত্ত — — ৮০০ × ৮.০০ = ৬,৪০০ মার্চ ৫ ক্রয় ১২০০ × ৯.০০ = ১০,৮০০ — ৮০০ × ৮.০০ = ৬,৪০০<br>১২০০ × ৯.০০ = ১০,৮০০ মার্চ ১১ ইস্যু — ৮০০ × ৮.০০ = ৬,৪০০<br>১০০ × ৯.০০ = ৯০০ ১১০০ × ৯.০০ = ৯,৯০০ মার্চ ১৫ ক্রয় ফেরত (মার্চ ৫-এর ক্রয় থেকে) — ১৫০ × ৯.০০ = ১,৩৫০ ৯৫০ × ৯.০০ = ৮,৫৫০ মন্তব্য: মার্চ ১৫ তারিখে ক্রয় ফেরত ১৫০ একক মার্চ ৫ তারিখের ক্রয়কৃত পণ্য থেকে ৯.০০ টাকা দরে ফেরত দেখানো হয়েছে।
- গ)
AI-তৈরি নমুনা উত্তর
হিসাবপদ্ধতির অনুমান: প্রশ্নে শুধু মার্চ ১, ৯, ১৫ ও ৩১ তারিখের লেনদেন নিয়ে খতিয়ান চাওয়া হয়েছে; তাই অন্য তারিখের লেনদেন এই উপখতিয়ানে অন্তর্ভুক্ত করছি না। মার্চ ১৫-এর ১৫০ একক ক্রয় ফেরত মার্চ ৯-এর ১০ টাকা দরের ক্রয় থেকে হয়েছে ধরে নিচ্ছি; উৎসে ফেরতের ক্রয়-দলটি স্পষ্ট নয়। গড় দর গণনায় পূর্ণ মান রেখে শুধু প্রদর্শনের জন্য দশমিক সংক্ষিপ্ত করব।
চম্পা ফ্যাশন লি.—মজুদ খতিয়ান, চলমান ভারযুক্ত গড় পদ্ধতি (২০২০)
তারিখ বিবরণ প্রাপ্তি নির্গমন অবশিষ্ট একক অবশিষ্ট মূল্য প্রতি এককের গড় দর মার্চ ১ প্রারম্ভিক মজুদ — — ৮০০ ৬,৪০০ টাকা ৮ টাকা মার্চ ৯ ক্রয় ৮৫০ একক × ১০ = ৮,৫০০ টাকা — ১,৬৫০ ১৪,৯০০ টাকা ১৪,৯০০/১,৬৫০ = ২৯৮/৩৩ ≈ ৯.০৩০৩০৩ টাকা মার্চ ১৫ ক্রয় ফেরত — ১৫০ একক × ১০ = ১,৫০০ টাকা ১,৫০০ ১৩,৪০০ টাকা ১৩,৪০০/১,৫০০ = ১৩৪/১৫ ≈ ৮.৯৩৩৩৩৩ টাকা মার্চ ৩১ ইস্যু — ১,২০০ × (১৩৪/১৫) = ১০,৭২০ টাকা ৩০০ ২,৬৮০ টাকা ১৩৪/১৫ ≈ ৮.৯৩৩৩৩৩ টাকা মার্চ ১৫-এর পর মোট মূল্য = ১৪,৯০০ − ১,৫০০ = ১৩,৪০০ টাকা।
মার্চ ৩১-এর ইস্যু মূল্য = ১৩,৪০০ × (১,২০০/১,৫০০) = ১০,৭২০ টাকা।
সমাপনী মূল্য = ১৩,৪০০ × (৩০০/১,৫০০) = ২,৬৮০ টাকা; ১০,৭২০ + ২,৬৮০ = ১৩,৪০০।
অতএব, এই নির্বাচিত লেনদেনগুলোর খতিয়ানে সমাপনী মজুদ ৩০০ একক, মূল্য ২,৬৮০ টাকা। এটি সব তারিখের লেনদেন নিয়ে (ক)-এর সমাপনী একক গণনার সঙ্গে এক নয়। ৮.৯৩-কে প্রদর্শিত আনুমানিক দর হিসেবে ব্যবহার করে নিখুঁত মোট দাবি করা যাবে না; আগের ১০,৭১৬ ও ২,৬৮৪ টাকার বিভাজন সেই সমস্যা তৈরি করেছিল।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও