ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Sylhet Board • সিলেট বোর্ড ২০১৯
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
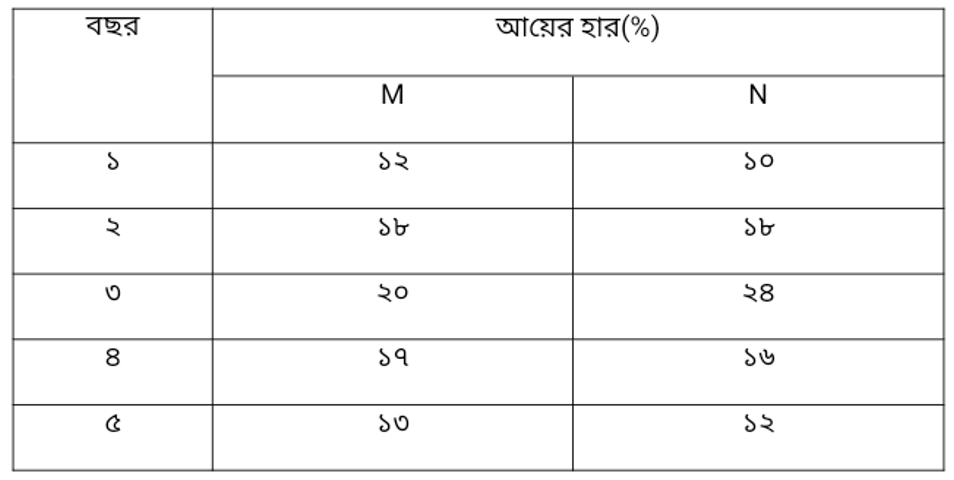
মি. আবিরের নিকট বিনিয়োগ এর জন্য কিছু টাকা আছে। তিনি M এবং N দুটি ব্যাংক বিবেচনায় এনেছেন। উভয় ব্যাংক এর গত পাচবছরের তথ্যাবলি নিচে দেওয়া হল-
- ক)(1)
CAPM কী?
- খ)(2)
রাজনৈতিক ঝুঁকি বলতে কী বোঝায়?
- গ)(3)
M ব্যাংকের পরিমিত ব্যবধ্যান নির্ণয় কর।
- ঘ)(4)
মি. আবিরের নিকট কোন ব্যাংকটি বেশি ঝুঁকিপূর্ণ এবং কেনো? ব্যাখ্যা কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
CAPM এর পূর্ণরূপ হলো Capital Asset Pricing Model (মূলধন সম্পত্তি মূল্যায়ন মডেল)। এটি এমন একটি মডেল যার মাধ্যমে কোনো সিকিউরিটির পরিমাপযোগ্য অপরিহার্য ঝুঁকি (বাজার ঝুঁকি বা বিটা) এবং প্রত্যাশিত আয়ের মধ্যকার সম্পর্ক প্রকাশ করা হয়।
- খ)
AI-তৈরি নমুনা উত্তর
দেশের রাজনৈতিক অস্থিতিশীলতা বা সরকারের নীতি পরিবর্তনের ফলে ব্যবসায়ের মুনাফা বা আয়ে যে অনিশ্চয়তার সৃষ্টি হয়, তাকে রাজনৈতিক ঝুঁকি বলা হয়।
রাজনৈতিক ঝুঁকি মূলত এক ধরনের অনিয়মতান্ত্রিক ঝুঁকি। যেমন—সরকারের আকস্মিক পরিবর্তন, নতুন শুল্ক বা কর নীতি আরোপ, হরতাল-ধর্মঘট, যুদ্ধবিগ্রহ ইত্যাদি কারণে প্রতিষ্ঠানের আর্থিক ফলাফল ক্ষতিগ্রস্ত হতে পারে। এ ধরনের ঘটনা ব্যবসায়ের নিয়ন্ত্রণে থাকে না বিধায় বিনিয়োগকারী বা ব্যবসায়কে আর্থিক ক্ষতির মুখোমুখি হতে হয়।
- গ)
AI-তৈরি নমুনা উত্তর
M ব্যাংকের গত ৫ বছরের আয়ের হার যথাক্রমে: ১২%, ১৮%, ২০%, ১৭% এবং ১৩%।
১. গড় আয়ের হার (\bar{R}_M) নির্ণয়:
\bar{R}_M = \frac{\sum R}{n} = \frac{১২ + ১৮ + ২০ + ১৭ + ১৩}{৫} = \frac{৮০}{৫} = ১৬%২. গড় থেকে আয়ের ব্যবধানের বর্গের যোগফল নির্ণয়:
\sum (R - \bar{R}_M)^২ = (১২ - ১৬)^২ + (১৮ - ১৬)^২ + (২০ - ১৬)^২ + (১৭ - ১৬)^২ + (১৩ - ১৬)^২
= (-৪)^২ + (২)^২ + (৪)^২ + (১)^২ + (-৩)^২
= ১৬ + ৪ + ১৬ + ১ + ৯ = ৪৬৩. পরিমিত ব্যবধান (\sigma_M) নির্ণয়:
\sigma_M = \sqrt{\frac{\sum (R - \bar{R}_M)^২}{n - ১}} = \sqrt{\frac{৪৬}{৫ - ১}} = \sqrt{\frac{৪৬}{৪}} = \sqrt{১১.৫} \approx ৩.৩৯%অতএব, M ব্যাংকের আয়ের পরিমিত ব্যবধান ৩.৩৯%।
- ঘ)
AI-তৈরি নমুনা উত্তর
মি. আবিরের নিকট N ব্যাংকটি বেশি ঝুঁকিপূর্ণ। নিচে গাণিতিক বিশ্লেষণের মাধ্যমে ব্যাখ্যা করা হলো:
'গ' হতে পাই,
M ব্যাংকের গড় আয় (\bar{R}_M) = ১৬%
M ব্যাংকের পরিমিত ব্যবধান (\sigma_M) = ৩.৩৯%
M ব্যাংকের বিভেদাঙ্ক, CV_M = \frac{\sigma_M}{\bar{R}_M} \times ১০০ = \frac{৩.৩৯}{১৬} \times ১০০ \approx ২১.১৯%N ব্যাংকের ক্ষেত্রে:
গত ৫ বছরের আয়ের হার যথাক্রমে: ১০%, ১৮%, ২৪%, ১৬%, ১২%।১. N ব্যাংকের গড় আয়ের হার (\bar{R}_N):
\bar{R}_N = \frac{১০ + ১৮ + ২৪ + ১৬ + ১২}{৫} = \frac{৮০}{৫} = ১৬%২. গড় থেকে আয়ের ব্যবধানের বর্গের যোগফল:
\sum (R - \bar{R}_N)^২ = (১০ - ১৬)^২ + (১৮ - ১৬)^২ + (২৪ - ১৬)^২ + (১৬ - ১৬)^২ + (১২ - ১৬)^২
= (-৬)^২ + (২)^২ + (৮)^২ + (০)^২ + (-৪)^২
= ৩৬ + ৪ + ৬৪ + ০ + ১৬ = ১২০৩. N ব্যাংকের পরিমিত ব্যবধান (\sigma_N):
\sigma_N = \sqrt{\frac{১২০}{৫ - ১}} = \sqrt{\frac{১২০}{৪}} = \sqrt{৩০} \approx ৫.৪৮%৪. N ব্যাংকের বিভেদাঙ্ক, CV_N = \frac{\sigma_N}{\bar{R}_N} \times ১০০ = \frac{৫.৪৮}{১৬} \times ১০০ = ৩৪.২৫%
সিদ্ধান্ত:
উভয় ব্যাংকের গড় আয়ের হার সমান (১৬%) হওয়া সত্ত্বেও N ব্যাংকের পরিমিত ব্যবধান (৫.৪৮%) M ব্যাংকের পরিমিত ব্যবধান (৩.৩৯%) অপেক্ষা বেশি। আবার, N ব্যাংকের বিভেদাঙ্কও (৩৪.২৫%) M ব্যাংকের বিভেদাঙ্কের (২১.১৯%) চেয়ে বেশি। যে প্রকল্পের পরিমিত ব্যবধান বা বিভেদাঙ্ক বেশি, সেটির ঝুঁকিও বেশি। সুতরাং, মি. আবিরের নিকট N ব্যাংকটি বেশি ঝুঁকিপূর্ণ।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও