হিসাববিজ্ঞান ২য় পত্র • Dinajpur Board • দিনাজপুর বোর্ড ২০১৭
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
তাওহিদ কোম্পানি লিমিটেড-এর ২০১৬ সালের ৩১ ডিসেম্বর তারিখের আর্থিক অবস্থার বিবরণী নিম্নরূপ:তাওহিদ কোম্পানি লিমিটেডআর্থিক অবস্থার বিবরণী৩১ ডিসেম্বর ২০১৬অন্যান্য তথ্য : চলতি বছরে বিক্রয়ের পরিমাণ ২২,০০,০০০ টাকা। বিক্রীত পণ্যের ব্যয় ১৬,৫০,০০০ টাকা। প্রারম্ভিক মজুদ পণ্য ২,৫০,০০০ টাকা।
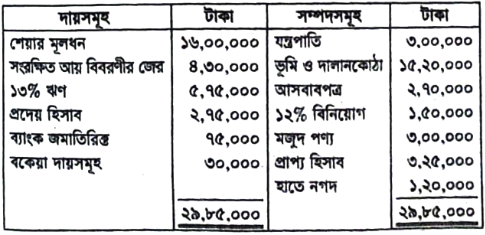
- ক)(1)
কার্যকরী মূলধনের পরিমাণ নির্ণয় করো।
- খ)(2)
কোম্পানির চলতি অনুপাত এবং অগ্নিপরীক্ষা অনুপাত নির্ণয় করে আর্থিক স্বচ্ছলতা সম্পর্কে মন্তব্য করো।
- গ)(3)
কোম্পানির মোট লাভ অনুপাত এবং মজুদ আবর্তন অনুপাত নির্ণয় করো। (মন্তব্য করো)
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
কার্যকরী মূলধন নির্ণয়:
চলতি সম্পদসমূহ:
মজুদ পণ্য = ৩,০০,০০০ টাকা
প্রাপ্য হিসাব = ৩,২৫,০০০ টাকা
হাতে নগদ = ১,২০,০০০ টাকা
মোট চলতি সম্পদ = ৭,৪৫,০০০ টাকাচলতি দায়সমূহ:
প্রদেয় হিসাব = ২,৭৫,০০০ টাকা
ব্যাংক জমাতিরিক্ত = ৭৫,০০০ টাকা
বকেয়া দায়সমূহ = ৩০,০০০ টাকা
মোট চলতি দায় = ৩,৮০,০০০ টাকাআমরা জানি,
কার্যকরী মূলধন = মোট চলতি সম্পদ - মোট চলতি দায়
= ৭,৪৫,০০০ - ৩,৮০,০০০ টাকা
= ৩,৬৫,০০০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
১. চলতি অনুপাত নির্ণয়:
চলতি অনুপাত = চলতি সম্পদ / চলতি দায়
= ৭,৪৫,০০০ / ৩,৮০,০০০
= ১.৯৬ : ১২. অগ্নিপরীক্ষা (ত্বরিত) অনুপাত নির্ণয়:
ত্বরিত সম্পদ = চলতি সম্পদ - সমাপনী মজুদ পণ্য
= ৭,৪৫,০০০ - ৩,০০,০০০ = ৪,৪৫,০০০ টাকা
ত্বরিত অনুপাত = ত্বরিত সম্পদ / চলতি দায়
= ৪,৪৫,০০০ / ৩,৮০,০০০
= ১.১৭ : ১
(নোট: চলতি দায় থেকে ব্যাংক জমাতিরিক্ত বাদ দিয়ে দ্রুত দায় ৩,০৫,০০০ টাকা ধরে হিসাব করলে অনুপাত হয় ১.৪৬ : ১)মন্তব্য:
চলতি অনুপাতের আদর্শ মান হলো ২ : ১। কোম্পানির চলতি অনুপাত ১.৯৬ : ১, যা আদর্শ মানের অত্যন্ত কাছাকাছি। আবার, অগ্নিপরীক্ষা অনুপাতের আদর্শ মান হলো ১ : ১। কোম্পানির অগ্নিপরীক্ষা অনুপাত ১.১৭ : ১, যা আদর্শ মানের চেয়ে সন্তোষজনক। সুতরাং বলা যায়, কোম্পানির স্বল্পমেয়াদি দায় পরিশোধের ক্ষমতা তথা আর্থিক সচ্ছলতা বেশ ভালো ও সন্তোষজনক। - গ)
AI-তৈরি নমুনা উত্তর
১. মোট লাভ অনুপাত নির্ণয়:
মোট লাভ = নিট বিক্রয় - বিক্রীত পণ্যের ব্যয়
= ২২,০০,০০০ - ১৬,৫০,০০০ = ৫,৫০,০০০ টাকামোট লাভ অনুপাত = (মোট লাভ / নিট বিক্রয়) × ১০০
= (৫,৫০,০০০ / ২২,০০,০০০) × ১০০
= ২৫%২. মজুদ আবর্তন অনুপাত নির্ণয়:
গড় মজুদ = (প্রারম্ভিক মজুদ + সমাপনী মজুদ) / ২
= (২,৫০,০০০ + ৩,০০,০০০) / ২
= ২,৭৫,০০০ টাকামজুদ আবর্তন অনুপাত = বিক্রীত পণ্যের ব্যয় / গড় মজুদ
= ১৬,৫০,০০০ / ২,৭৫,০০০
= ৬ বারমন্তব্য:
মোট লাভ অনুপাতের সাধারণ মান ২০%-৩০%। প্রতিষ্ঠানটির মোট লাভ অনুপাত ২৫%, যা লাভজনকতার দিক থেকে সন্তোষজনক। অন্যদিকে মজুদ আবর্তন অনুপাতের আদর্শ মান সাধারণত ৮ বার। এখানে মজুদ আবর্তন অনুপাত ৬ বার হওয়ায় বোঝা যায় প্রতিষ্ঠানে মজুদ পণ্য বিক্রয়ে কিছুটা ধীরগতি রয়েছে, তবে তা মোটামুটি সন্তোষজনক পর্যায়ে রয়েছে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও