হিসাববিজ্ঞান ২য় পত্র • Jashore Board • যশোর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
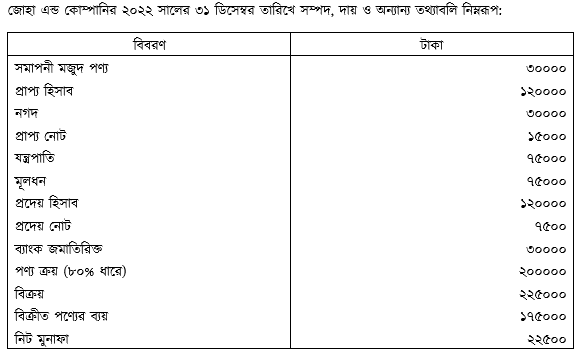
- ক)(1)
চলতি মূলধন অনুপাত নির্ণয় কর।
- খ)(2)
মজুদ আবর্তন ও ত্বরিত অনুপাত নির্ণয় কর।
- গ)(3)
প্রদেয় হিসাব আবর্তন ও গড় আদায় কাল নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
চলতি মূলধন অনুপাত নির্ণয়:
চলতি সম্পদ = সমাপনী মজুদ পণ্য + প্রাপ্য হিসাব + নগদ + প্রাপ্য নোট
= ৩০,০০০ + ১,২০,০০০ + ৩০,০০০ + ১৫,০০০ = ১,৯৫,০০০ টাকাচলতি দায় = প্রদেয় হিসাব + প্রদেয় নোট + ব্যাংক জমাতিরিক্ত
= ১,২০,০০০ + ৭,৫০০ + ৩০,০০০ = ১,৫৭,৫০০ টাকাচলতি মূলধন = চলতি সম্পদ - চলতি দায়
= ১,৯৫,০০০ - ১,৫৭,৫০০ = ৩৭,৫০০ টাকা∴ চলতি মূলধন অনুপাত =
= = ০.২৪ : ১(বিকল্পভাবে, চলতি অনুপাত = = ১.২৪ : ১)
- খ)
AI-তৈরি নমুনা উত্তর
মজুদ আবর্তন অনুপাত নির্ণয়:
মজুদ আবর্তন অনুপাত =
= = ৫.৮৩ বারত্বরিত অনুপাত নির্ণয়:
ত্বরিত সম্পদ = চলতি সম্পদ - সমাপনী মজুদ
= ১,৯৫,০০০ - ৩০,০০০ = ১,৬৫,০০০ টাকাত্বরিত দায় = চলতি দায় - ব্যাংক জমাতিরিক্ত
= ১,৫৭,৫০০ - ৩০,০০০ = ১,২৭,৫০০ টাকা∴ ত্বরিত অনুপাত =
= = ১.২৯ : ১
(চলতি দায় সরাসরি বিবেচনা করলে: = ১.০৫ : ১) - গ)
AI-তৈরি নমুনা উত্তর
প্রদেয় হিসাব আবর্তন অনুপাত নির্ণয়:
ধারে মোট ক্রয় = ২,০০,০০০ × ৮০% = ১,৬০,০০০ টাকা
মোট প্রদেয় স্বত্ব = প্রদেয় হিসাব + প্রদেয় নোট = ১,২০,০০০ + ৭,৫০০ = ১,২৭,৫০০ টাকা∴ প্রদেয় হিসাব আবর্তন =
= = ১.২৫ বারগড় আদায় কাল নির্ণয়:
প্রাপ্য স্বত্ব = প্রাপ্য হিসাব + প্রাপ্য নোট = ১,২০,০০০ + ১৫,০০০ = ১,৩৫,০০০ টাকা
ধারে বিক্রয়ের পরিমাণ স্পষ্টভাবে উল্লেখ না থাকায় মোট বিক্রয়কে ধারে বিক্রয় ধরা হলো = ২,২৫,০০০ টাকাপ্রাপ্য হিসাব আবর্তন =
= = ১.৬৭ বার∴ গড় আদায় কাল =
= = ২১৮.৫৬ দিন বা প্রায় ২১৯ দিন (৩৬০ দিন বিবেচনা করলে ২১৫.৫৭ বা ২১৬ দিন)।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও