ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র • Mymensingh Board • ময়মনসিংহ বোর্ড ২০২৩
ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র প্রশ্ন
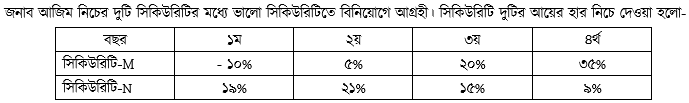
- ক)(1)
পোর্টফোলিও ঝুঁকি কী?
- খ)(2)
আর্থিক ঝুঁকি বীভাবে সৃষ্টি হয়? ব্যাখ্যা করো।
- গ)(3)
সিকিউরিটি-M এর পরিমিত ব্যবধান নির্ণয় করো।
- ঘ)(4)
কোন সিকিউরিটিতে বিনিয়োগ করা জনাব আজিমের জন্য লাভজনক হবে।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
একাধিক সম্পদে বা সিকিউরিটিতে একত্রে অর্থ বিনিয়োগের মাধ্যমে গঠিত পোর্টফোলিও থেকে প্রত্যাশিত আয়ের বিচ্যুতি ঘটার আশঙ্কা বা ঝুঁকিকে পোর্টফোলিও ঝুঁকি বলে।
- খ)
AI-তৈরি নমুনা উত্তর
প্রতিষ্ঠানের মূলধন কাঠামোতে ঋণ মূলধন ব্যবহারের ফলে নির্দিষ্ট আর্থিক ব্যয় (যেমন: ঋণের সুদ ও মূলধন পরিশোধের বাধ্যবাধকতা) পরিশোধের ব্যর্থতা থেকে যে ঝুঁকির উদ্ভব হয়, তাকে আর্থিক ঝুঁকি বলে।
প্রতিষ্ঠান যদি বহিরাগত উৎস বা ঋণের মাধ্যমে তহবিল সংগ্রহ করে, তবে নির্দিষ্ট হারে সুদ প্রদান এবং নির্দিষ্ট মেয়াদে আসল ফেরত দেওয়া বাধ্যতামূলক হয়ে পড়ে। প্রতিষ্ঠান পর্যাপ্ত পরিচালন মুনাফা (EBIT) অর্জন করতে না পারলে এই নির্দিষ্ট আর্থিক ব্যয় নির্বাহ করা সম্ভব হয় না, যা প্রতিষ্ঠানকে দেউলিয়া হওয়ার ঝুঁকিতে ফেলে। মূলত ঋণ মূলধনের অনুপাত বৃদ্ধির ফলেই এ ঝুঁকির সৃষ্টি হয়।
- গ)
AI-তৈরি নমুনা উত্তর
সিকিউরিটি-M এর পরিমিত ব্যবধান নির্ণয়:
১. গড় আয়ের হার ((\bar{R}_M)):
(\bar{R}_M = \frac{(-10) + 5 + 20 + 35}{4} = \frac{50}{4} = 12.5%)২. আয়ের বিচ্যুতি ও বিচ্যুতির বর্গের যোগফল:
- ১ম বছর: ((-10 - 12.5)^2 = (-22.5)^2 = 506.25)
- ২য় বছর: ((5 - 12.5)^2 = (-7.5)^2 = 56.25)
- ৩য় বছর: ((20 - 12.5)^2 = (7.5)^2 = 56.25)
- ৪র্থ বছর: ((35 - 12.5)^2 = (22.5)^2 = 506.25)
সমষ্টি (\sum (R_i - \bar{R})^2 = 506.25 + 56.25 + 56.25 + 506.25 = 1125)
৩. পরিমিত ব্যবধান ((\sigma_M)):
(\sigma_M = \sqrt{\frac{\sum (R_i - \bar{R})^2}{n - 1}})
(= \sqrt{\frac{1125}{4 - 1}} = \sqrt{\frac{1125}{3}} = \sqrt{375} \approx 19.36%)অতএব, সিকিউরিটি-M এর পরিমিত ব্যবধান ১৯.৩৬%।
- ঘ)
AI-তৈরি নমুনা উত্তর
জনাব আজিমের জন্য কোন সিকিউরিটিতে বিনিয়োগ লাভজনক হবে তা নির্ধারণের জন্য উভয় সিকিউরিটির বিভেদাঙ্ক (CV) তুলনা করা প্রয়োজন।
'গ' হতে পাই,
সিকিউরিটি-M এর গড় আয় ((\bar{R}_M)) = ১২.৫%
সিকিউরিটি-M এর পরিমিত ব্যবধান ((\sigma_M)) = ১৯.৩৬%
অতএব, সিকিউরিটি-M এর বিভেদাঙ্ক, (CV_M = \frac{\sigma_M}{\bar{R}_M} \times 100 = \frac{19.36}{12.5} \times 100 = 154.88%সিকিউরিটি-N এর ক্ষেত্রে:
গড় আয় ((\bar{R}_N)) = (\frac{19 + 21 + 15 + 9}{4} = \frac{64}{4} = 16%)বিচ্যুতির বর্গের যোগফল:
- ১ম বছর: ((19 - 16)^2 = 3^2 = 9)
- ২য় বছর: ((21 - 16)^2 = 5^2 = 25)
- ৩য় বছর: ((15 - 16)^2 = (-1)^2 = 1)
- ৪র্থ বছর: ((9 - 16)^2 = (-7)^2 = 49)
সমষ্টি (\sum (R_i - \bar{R})^2 = 9 + 25 + 1 + 49 = 84)
সিকিউরিটি-N এর পরিমিত ব্যবধান ((\sigma_N)):
(\sigma_N = \sqrt{\frac{84}{4 - 1}} = \sqrt{\frac{84}{3}} = \sqrt{28} \approx 5.29%)সিকিউরিটি-N এর বিভেদাঙ্ক, (CV_N = \frac{\sigma_N}{\bar{R}_N} \times 100 = \frac{5.29}{16} \times 100 = 33.06%
সিদ্ধান্ত:
সিকিউরিটি-N এর গড় আয়ের হার (১৬%) সিকিউরিটি-M এর (১২.৫%) চেয়ে বেশি এবং এর ঝুঁকি বা পরিমিত ব্যবধান (৫.২৯%) সিকিউরিটি-M এর (১৯.৩৬%) চেয়ে অনেক কম। তদুপরি, সিকিউরিটি-N এর বিভেদাঙ্ক (৩৩.০৬%) সিকিউরিটি-M এর (১৫৪.৮৮%) চেয়ে অনেক কম, যা নির্দেশ করে সিকিউরিটি-N প্রতি একক আয়ে ঝুঁকি অনেক কম বহন করে। অতএব, সিকিউরিটি-N এ বিনিয়োগ করা জনাব আজিমের জন্য অধিক লাভজনক ও যৌক্তিক হবে।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও