হিসাববিজ্ঞান ২য় পত্র • Sylhet Board • সিলেট বোর্ড ২০১৯
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
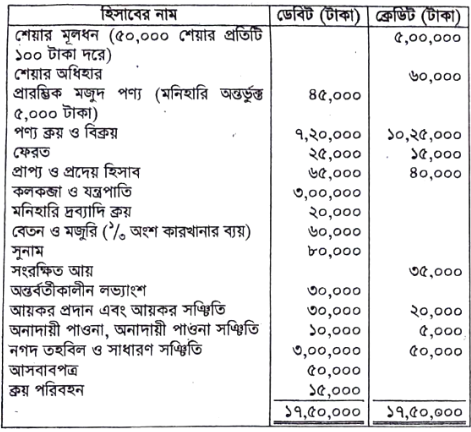
সান্ত্বনা লিমিটেডরেওয়ামিল৩১ ডিসেম্বর, ২০১৮সমন্বয়সমূহ: ১. সমাপনী মজুদ পণ্যের মূল্যায়ন করা হয়েছে ১,২৫,০০০ টাকা । কিন্তু এই মূল্যায়নের পরপরই ৩০,০০০ টাকার পণ্য আগুনে বিনষ্ট হয়েছে। বিমা কোম্পানি ক্ষতিগ্রস্ত পণ্যের দুই-তৃতীয়াংশ ক্ষতিপূরণে স্বীকৃত হয়েছে। ২. বিক্রয় অথবা ফেরত ভিত্তিতে ২০,০০০ টাকার পণ্য প্রেরিত হয়েছিল যা ফেরত দেওয়ার সময় এখনও অতিক্রান্ত হয়নি। ৩. প্রাপ্য হিসাবের ৫% অনাদায়ী পাওনা সঞ্চিতি ধার্য করতে হবে। ৪. কোম্পানি চূড়ান্ত লভ্যাংশ ঘোষণা করেছে ১০%। ৫. স্থায়ী সম্পত্তির ওপর ১০% অবচয় ধার্য করো।
- ক)(1)
বছরান্তে অনাদায়ী পাওনা সঞ্চিতির কত টাকা আয় বিবরণীতে দেখাতে হবে (খসড়াসহ)?
- খ)(2)
মোট লাভ নির্ণয় করো ।
- গ)(3)
২,১২,৭৫০ টাকা নিট লাভ ধরে সংরক্ষিত আয় বিবরণী তৈরি করো ।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
বছরান্তে আয় বিবরণীতে প্রদর্শিতব্য অনাদায়ী পাওনা সঞ্চিতি বা খরচ নির্ণয়:
১. সমাপনী প্রাপ্য হিসাব নির্ণয়:
প্রাপ্য হিসাব (রেওয়ামিল অনুযায়ী) = ৬৫,০০০ টাকা
বাদ: বিক্রয় বা ফেরত শর্তে প্রেরিত পণ্য = ২০,০০০ টাকা
অলিখিত ফেরত বাদে প্রকৃত প্রাপ্য হিসাব = ৪৫,০০০ টাকা২. নতুন অনাদায়ী পাওনা সঞ্চিতি = ৪৫,০০০ × ৫% = ২,২৫০ টাকা।
আয় বিবরণীতে চার্জযোগ্য অনাদায়ী পাওনা খরচ:
অনাদায়ী পাওনা (রেওয়ামিল) = ১০,০০০ টাকা
যোগ: নতুন অনাদায়ী পাওনা সঞ্চিতি = ২,২৫০ টাকা
মোট = ১২,২৫০ টাকা
বাদ: পুরাতন অনাদায়ী পাওনা সঞ্চিতি (রেওয়ামিল ক্রেডিট) = ৫,০০০ টাকা
আয় বিবরণীতে পরিচালন ব্যয় হিসেবে দেখাতে হবে = ৭,২৫০ টাকা। - খ)
AI-তৈরি নমুনা উত্তর
বিক্রয় বা ফেরত ভিত্তিতে প্রেরিত পণ্য ক্রেতা গ্রহণ না করায় তার ২০,০০০ টাকা বিক্রয় ও প্রাপ্য হিসাব থেকে বাদ যাবে। আগুনে নষ্ট ৩০,০০০ টাকার পণ্য বিক্রীত পণ্য নয়; অস্বাভাবিক ক্ষতি হিসেবে আলাদাভাবে দেখাতে হবে।
নিট বিক্রয় = ১০,২৫,০০০ − ২৫,০০০ − ২০,০০০ = ৯,৮০,০০০ টাকা।
বিক্রয়ের জন্য প্রাপ্য পণ্যের ব্যয় = (৪৫,০০০ − ৫,০০০) + (৭,২০,০০০ − ১৫,০০০) + ১৫,০০০ + (৬০,০০০ × ১/৩) = ৭,৮০,০০০ টাকা।ফেরত-শর্তে পাঠানো পণ্যের প্রকৃত ক্রয়মূল্য c টাকা হলে সমাপনী মজুদ = ১,২৫,০০০ − ৩০,০০০ + c = ৯৫,০০০ + c।
বিক্রীত পণ্যের ব্যয় = ৭,৮০,০০০ − (৯৫,০০০ + c) − ৩০,০০০ = ৬,৫৫,০০০ − c।
সুতরাং মোট লাভ = ৯,৮০,০০০ − (৬,৫৫,০০০ − c) = ৩,২৫,০০০ + c টাকা।শর্তযুক্ত সংখ্যাগত উত্তর: প্রেরিত পণ্যের উল্লিখিত ২০,০০০ টাকাকেই ক্রয়মূল্য ধরে নিলে মোট লাভ = ৩,৪৫,০০০ টাকা। বিক্রয়মূল্য ও ক্রয়মূল্য ভিন্ন হলে প্রকৃত ক্রয়মূল্য না জানা পর্যন্ত নির্দিষ্ট মোট লাভ নিশ্চিত করা যায় না। বিমা কোম্পানির ২০,০০০ টাকার ক্ষতিপূরণ ও অবশিষ্ট ১০,০০০ টাকার অস্বাভাবিক ক্ষতি মোট লাভের পরে পৃথকভাবে বিবেচিত হবে।
- গ)
AI-তৈরি নমুনা উত্তর
সান্ত্বনা লিমিটেড
সংরক্ষিত আয় বিবরণী
৩১ ডিসেম্বর, ২০১৮ সমাপ্ত বছরের জন্যবিবরণ টাকা টাকা সংরক্ষিত আয়ের প্রারম্ভিক উদ্বৃত্ত (রেওয়ামিল) ৩৫,০০০ যোগ: চলতি বছরের নিট লাভ (প্রদত্ত) ২,১২,৭৫০ মোট ২,৪৭,৭৫০ বাদ: বণ্টন বা সমন্বয়সমূহ:
অন্তর্বর্তীকালীন লভ্যাংশ (রেওয়ামিল) | ৩০,০০০ |
ঘোষিত/প্রস্তাবিত চূড়ান্ত লভ্যাংশ (শেয়ার মূলধনের ১০%: ৫,০০,০০০ × ১০%) | ৫০,০০০ |
মোট বণ্টন | | (৮০,০০০)সংরক্ষিত আয়ের সমাপনী উদ্বৃত্ত | | ১,৬৭,৭৫০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও