হিসাববিজ্ঞান ২য় পত্র • Jashore Board • যশোর বোর্ড ২০২৩
হিসাববিজ্ঞান ২য় পত্র প্রশ্ন
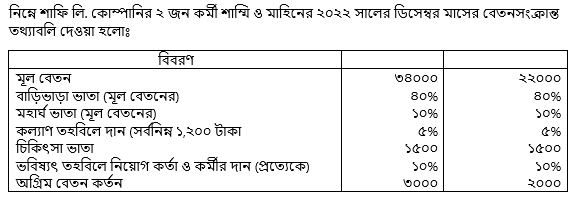
- ক)(1)
ভবিষ্যৎ তহবিলে জমাকৃত মোট টাকার পরিমাণ নির্ণয় কর।।
- খ)(2)
কর্মীদের মোট উপার্জনের পরিমাণ নির্ণয় কর।
- গ)(3)
কর্মীদের মোট কর্তন ও নিট বেতনের পরিমাণ নির্ণয় কর।
উত্তর ও ব্যাখ্যা
- ক)
AI-তৈরি নমুনা উত্তর
ভবিষ্যৎ তহবিলে জমাকৃত মোট টাকার পরিমাণ নির্ণয়:
ভবিষ্যৎ তহবিলে কর্মী এবং নিয়োগকর্তা প্রত্যেকেই মূল বেতনের ১০% করে দান করেন। ফলে তহবিলে মোট জমার হার মূল বেতনের (১০% + ১০%) = ২০%।১. শাম্মির ক্ষেত্রে:
মূল বেতন = ৩৪,০০০ টাকা
জমাকৃত টাকা = ৩৪,০০০ × ২০% = ৬,৮০০ টাকা
(অথবা, কর্মীর দান ৩,৪০০ টাকা + নিয়োগকর্তার দান ৩,৪০০ টাকা)২. মাহিনের ক্ষেত্রে:
মূল বেতন = ২২,০০০ টাকা
জমাকৃত টাকা = ২২,০০০ × ২০% = ৪,৪০০ টাকা
(অথবা, কর্মীর দান ২,২০০ টাকা + নিয়োগকর্তার দান ২,২০০ টাকা)অতএব, ভবিষ্যৎ তহবিলে জমাকৃত মোট টাকার পরিমাণ = (৬,৮০০ + ৪,৪০০) = ১১,২০০ টাকা।
(শুধুমাত্র কর্মীদের অংশ বিবেচনা করলে মোট টাকা = ৩,৪০০ + ২,২০০ = ৫,৬০০ টাকা)। - খ)
AI-তৈরি নমুনা উত্তর
কর্মীদের মোট উপার্জনের পরিমাণ নির্ণয়:
১. শাম্মির মোট উপার্জন:
- মূল বেতন: ৩৪,০০০ টাকা
- বাড়িভাড়া ভাতা (৩৪,০০০ এর ৪০%): ১৩,৬০০ টাকা
- মহার্ঘ ভাতা (৩৪,০০০ এর ১০%): ৩,৪০০ টাকা
- চিকিৎসা ভাতা: ১,৫০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (৩৪,০০০ এর ১০%): ৩,৪০০ টাকা
মোট উপার্জন (শাম্মি) = ৩৪,০০০ + ১৩,৬০০ + ৩,৪০০ + ১,৫০০ + ৩,৪০০ = ৫৬,১০০ টাকা।
২. মাহিনের মোট উপার্জন:
- মূল বেতন: ২২,০০০ টাকা
- বাড়িভাড়া ভাতা (২২,০০০ এর ৪০%): ৮,৮০০ টাকা
- মহার্ঘ ভাতা (২২,০০০ এর ১০%): ২,২০০ টাকা
- চিকিৎসা ভাতা: ১,৫০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (২২,০০০ এর ১০%): ২,২০০ টাকা
মোট উপার্জন (মাহিন) = ২২,০০০ + ৮,৮০০ + ২,২০০ + ১,৫০০ + ২,২০০ = ৩৬,৭০০ টাকা।
কর্মীদের সর্বমোট উপার্জনের পরিমাণ = ৫৬,১০০ + ৩৬,৭০০ = ৯২,৮০০ টাকা।
- গ)
AI-তৈরি নমুনা উত্তর
কর্মীদের মোট কর্তন ও নিট বেতনের পরিমাণ নির্ণয়:
১. শাম্মির কর্তনসমূহ:
- কল্যাণ তহবিলে দান (৩৪,০০০ এর ৫% = ১,৭০০ টাকা; সর্বনিম্ন ১,২০০ টাকার বেশি): ১,৭০০ টাকা
- ভবিষ্যৎ তহবিলে কর্মীর দান (৩৪,০০০ এর ১০%): ৩,৪০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (তহবিলে স্থানান্তর কর্তন): ৩,৪০০ টাকা
- অগ্রিম বেতন কর্তন: ৩,০০০ টাকা
শাম্মির মোট কর্তন = ১,৭০০ + ৩,৪০০ + ৩,৪০০ + ৩,০০০ = ১১,৫০০ টাকা।
২. মাহিনের কর্তনসমূহ:
- কল্যাণ তহবিলে দান (২২,০০০ এর ৫% = ১,১০০ টাকা; তবে শর্তানুযায়ী সর্বনিম্ন ১,২০০ টাকা): ১,২০০ টাকা
- ভবিষ্যৎ তহবিলে কর্মীর দান (২২,০০০ এর ১০%): ২,২০০ টাকা
- ভবিষ্যৎ তহবিলে নিয়োগকর্তার দান (তহবিলে স্থানান্তর কর্তন): ২,২০০ টাকা
- অগ্রিম বেতন কর্তন: ২,০০০ টাকা
মাহিনের মোট কর্তন = ১,২০০ + ২,২০০ + ২,২০০ + ২,০০০ = ৭,৬০০ টাকা।
মোট কর্তনের পরিমাণ = ১১,৫০০ + ৭,৬০০ = ১৯,১০০ টাকা।
নিট বেতন নির্ণয়:
নিট বেতন = মোট উপার্জন - মোট কর্তন- শাম্মির নিট বেতন = ৫৬,১০০ - ১১,৫০০ = ৪৪,৬০০ টাকা।
- মাহিনের নিট বেতন = ৩৬,৭০০ - ৭,৬০০ = ২৯,১০০ টাকা।
কর্মীদের মোট নিট বেতন = ৪৪,৬০০ + ২৯,১০০ = ৭৩,৭০০ টাকা।
আরও প্রশ্ন অনুশীলন করতে অ্যাপে যাও